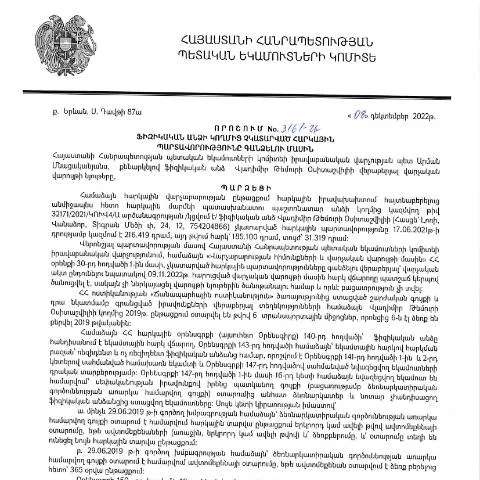
Իրավաբանական վարչության պետի որոշումը՝ հարկային պարտավորությունների հետ կապված
ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վլադիմիր Թեմուրի Օսիտաշվիլու կողմից կայացված 08.12.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3161-Ա որոշումը (հրապարակվել է 07.02.2023թ.) հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է այն ընթացակարգերն ու պահանջները, որոնք առնչվում են ֆիզիկական անձանց ոչ կատարած հարկային պարտավորությունների գանձմանը:
Որոշման նշանակությունը և գործառույթը
Այս որոշումն ունի մի շարք կարևոր գործառույթներ, որոնք վերաբերում են հարկ վճարողների իրավունքներին և պարտավորություններին: Առաջին հերթին, որոշումը սահմանում է այն ընթացակարգերը, որոնց շնորհիվ կարող են ավելացնել հարկային պարտավորությունները: Սա նշանակում է, որ հարկային մարմինները կարող են պահանջել հարկ վճարողների անհատական տվյալները, որպեսզի գնահատեն նրանց պարտավորությունները:
Հարկային պարտավորությունների գանձման մեթոդներ
- Թեկնածուի վերլուծություն: Հարկային մարմինները իրականացնում են լրացուցիչ վերլուծություն՝ հասկանալու համար, թե ինչպես են ազդել հարկային պարտավորությունները:
- Հարկային հայտարարագրերի ստուգում: Ըստ որոշման, հարկ վճարողները պետք է ներկայացնեն իրենց հարկային հայտարարագրերը:
- Վարորդ մարմինների մշտադիտարկում: Մեր երկրում պահանջվում է, որպեսզի հարկային մարմինները մշտապես վերահսկեն, թե ինչեր են կատարվում:
Որոշման կիրառությունը և ներկայացնելու ձևերը
Այս որոշումը պարտադիր է բոլոր ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն պետք է ներկայացվի մինչև տարեվերջ՝ վճարային ժամկետների պահպանման նպատակով:
Հատուկ դեպքեր
Այս դեպքում կարևոր է առանձնացնել որոշ հատուկ դեպքեր, երբ կարող են կիրառվել որոշակի արտոնություններ կամ փոփոխություններ:
- Արտասահմանցի անձինք: Եթե անձը հանդիսանում է օտարազգի քաղաքացի, հարկային պարտավորությունները գանձելու ընթացակարգը կարող է փոխվել:
- Կամավորները: Եթե ֆիզիկական անձը գտնվում է վաղ թոշակի կամ հիվանդության մեջ, հատուկ պահանջներ կարող են կիրառվել:
- Մանկավարժական կամ ուսումնական հաստատություններ: Հարկային պարտավորությունները կարող են նվազեցվել ուսանողների համար:
Որոշման ձևաթուղթը և լրացման հրահանգները
Ներկայացված որոշման ձևաթուղթը ներառում է մի շարք կարևոր բաժիններ, որոնք պետք է լրացվեն՝ համաձայն ընթացակարգերի:
Ֆորմայի բաժիններ
| Բաժին | Նկարագրություն |
|---|---|
| Անուն | Լրացվում է ֆիզիկական անձի ամբողջական անունը: Կարևոր է, որ անունը համապատասխանի անձնագրին: |
| Հասցե | Անհրաժեշտ է նշել բնակության հասցեն, որտեղ հարկ վճարողի հայտարարությունը կարող է ստացվել: |
| Հարկային համարը | Դա պարտադիր հատված է, որտեղ անհրաժեշտ է նշել հարկ վճարողի՝ ՀՀ ՊԵԿ-ից ստացված հարկային համարը: |
Ներկայացման հնարավորությունները
Այս որոշումն անհրաժեշտ է ներկայացնել որոշակի ձևաչափերով, իսկ ներկայացման եղանակները կարող են փոխվել ըստ անհատական կարիքների:
Որպեսզի համոզվեք, որ ձեր դիմումը ստացվել է, կարող եք
- Հավաստել ձեր դիմումը՝ ստանալով հաստատող փաստաթուղթ:
- Հետադարձ կապ հաստատել հարկային մարմինների հետ՝ ստուգելու համար, թե արդյոք դիմումը ընդունվել է:
- Օնլայն հարթակների միջոցով ստուգել դիմումների ընթացքը:
Դիմումի հետագա ընթացքը
Շահառուները պետք է ուշադրություն դարձնեն, որ ցանկացած ճակատագրական փոփոխություն կամ հարցում պետք է լինի գրավոր, իսկ հարկային մարմինները պարտավոր են արձագանքել մինչև 30 օր:
Անհրաժեշտ գործողություններ
- Գրավոր դիմում կազմել՝ ֆինանսական վիճակի մասին:
- Բոլոր պահանջվող փաստաթղթերը հավաքել ու ներկայացնել:
- Ստանալ հաստատող փաստաթուղթ:
Հարկային պարտավորությունների չկատարման հետևանքները
Խորհուրդ է տրվում ուշադրություն դարձնել այն խնդիրներին, որ կարող են առաջանալ պարտավորությունները չկատարելու դեպքում:
- Դեպոզիտային արտոնություններ: Հարկային մարմինները կարող են սահմանել տուգանքներ:
- Ներմուծման սահմանափակումներ: Չհիմնավորված տույժերն կարող են հանգեցնել հարկային պարտավորությունների ավելացման:
Ուղեցույցներ հետագա գործողությունների համար
Քանի որ այս գործընթացը կարող է լինել բարդ և ժամանակատար, հարկավոր է հետևել մի քանի կարևոր կետերի:
- Ուշադրություն դնել փաստաթղթերին: Մինչև դիմումի լրացումը, համոզվեք, որ բոլոր պահանջվող փաստաթղթերն պատրաստ են:
- Դարձեք տեղեկացված: Հետևեք հարկային մարմինների հայտարարություններին, որպեսզի չկորցնեք հաշվետվությունները:
- Կիսվեք փորձով: Եթե ունեք հարցեր, տեղեկացեք ուրիշներին:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը պահանջում է մանրակրկիտ ուշադրություն ու համբերություն: Անհրաժեշտ է նաև համոզվել, որ բոլոր փաստաթղթերը լրացվել են ճիշտ և ներկայացվել են ժամանակին:
Ֆիզիկական անձի հարկային պարտավորությունների կատարումը և վարչական ակտերի լիազորությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3161-Ա որոշումը ընդգծում է այն կարևորությունը, որից հասկացվում է, թե ինչպես հարկային պարտավորությունների կատարումը կարգավորվում է ոչ միայն օրենքներով, այլ նաև վարչական ակտերով: Այս որոշման շրջանակներում դրվագվում են ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարելու դեպքերը, որոնք դիտարկվում են իրավական տեսանկյունից:
Այս իրավիճակներում, հարկային մարմինները ունեն իրավասություններ, որոնք թույլ են տալիս նրանց կիրառել վարչական միջոցներ պետական բյուջեում պարտքերի կուտակումները կարգավորելու նպատակով: Դա ներառում է հաշվառման գործընթացների սկսումը, տեղեկությունները հավաքագրելու և վերլուծելու գործընթացը, ինչպես նաև հնարավորություն տալու վարկանիշային գնահատականներ ստանալու համար:
Որպեսզի գործընթացը լիներ ավելի թափանցիկ և մատչելի, ՀՀ ՊԵԿ-ը մշակել է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս ֆիզիկական անձանց ըստ իրենց հաշվառման կոդի ստանալ բոլոր անհրաժեշտ տեղեկությունները իրենց հարկային պարտավորությունների մասին: Այս համակարգը նաև պարունակում է հավելյալ հնարավորություններ, ինչպիսիք են արագ շտկումները և տեղեկությունների տրամադրումը, որը նվազեցնում է վարչական բեռը:
Վիճակագրական տվյալների հավաքագրում և վերլուծություն
ՀՀ ՊԵԿ-ի ցանկության արդյունքում ֆիզիկական անձանց հարկային պարտավորությունների կատարումը տարվում է վիճակագրական տվյալների միջոցով, որոնց հավաքագրումը և վերլուծությունը թույլ են տալիս հետևել պարտավորությունների կատարման որակին և քանակին: Նման տվյալների հավաքագրումը կարևոր է այդ գործընթացների թափանցիկության համար և գնահատելու նպատակով, թե որքանով են ֆիզիկական անձինք կատարում իրենց հարկային պարտավորությունները:
Վիճակագրական տվյալները, որոնք հավաքվում են, ներառում են հարկային պարտավորությունների չկատարելու դեպքերը, ինչպես նաեւ պարտքերի ծավալը, որը ստեղծում է երկրի բյուջեում բացեր: Այս տվյալները հնարավորություն են տալիս կառավարությանը ուսումնասիրել հարկային համակարգի արդյունավետությունը և անհրաժեշտության դեպքում կատարել միջոցառումներ՝ բարելավելու ֆինանսական քաղաքականության մոտեցումները:
Ստացված վիճակագրությունը օգտագործվում է նաև անձանց մասին տեղեկատվության հավաքագրման և փոխանցման համար, ինչը ստեղծում է միջավայր, որտեղ ֆիզիկական անձինք կարող են նկատել իրենց պարտավորությունների կատարումը, հետևել դրանց կատարման ընթացքին և, անհրաժեշտության դեպքում, շտկումներ կատարել:
Անցումը էլեկտրոնային ծառայությունների համակարգին
Սպասարկման արդյունավետությունն ապահովելու նպատակով, ՀՀ ՊԵԿ-ն ակտիվորեն անցնում է էլեկտրոնային ծառայությունների համակարգին, որը հնարավորություն է տալիս ֆիզիկական անձանց հարցումներ կատարել, ստանալ տեղեկություններ և կատարել գործողություններ իրենց հարկային պարտավորությունների վերաբերյալ:
Այս համակարգի միջոցով յուրաքանչյուր քաղաքացի կարող է գրանցվել անձնական հաշվում՝ իր մարզային հարկային մարմնում, ստանալ իր հարկային պատմությունը, ինչպես նաև ծանոթանալ երկրում գործող հարկային օրենքներին: Միաժամանակ, ֆիզիկական անձանց համար էլեկտրոնային դիմումների և հաշվառումների գործընթացը դառնում է ավելի կատարյալ, քան նախկինում, ինչի շնորհիվ նվազում են վարչական ոչ անհրաժեշտ գործողությունները:
Այսպես, ՀՀ ՊԵԿ-ը, մշակելով այս նորագույն տեխնոլոգիաները, ապահովում է շարունակաբար բարելավվող ծառայություններ, որոնք նպաստում են քաղաքացիների շրջանում հարկային կարգապահության բարձրացմանը, ինչպես նաև պետական տնտեսության կայուն զարգացմանը: