Արդարադատության համակարգի կարևորությունը հարկային պարտավորությունների կատարման մեջ
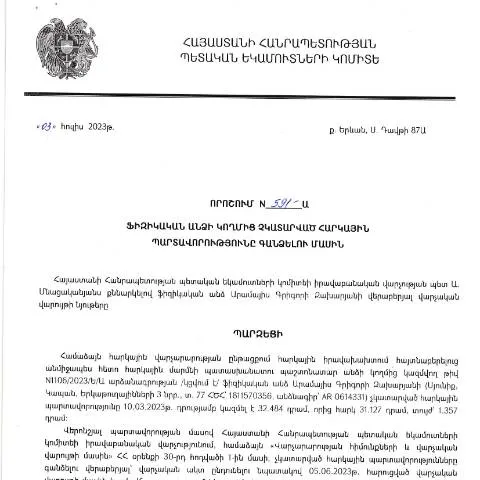
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.07.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 591-Ա որոշումը մի կարևոր քայլ է, որը նախատեսում է հարկային պարտավորությունների կատարման իրավական կարգավիճակի կարգավորումը։ Այս որոշումը թույլ է տալիս հարկային մարմիններին արդյունավետորեն կառավարվել պարտքերով և դրանք գանձելու գործընթացը։ Իրավաբանական հիմնարար սկզբունքները և ընթացակարգերը այս մենագրության մեջ ներկայացված են ըստ գործող օրենսդրության։
Ովքեր կարող են ներկայացնել դիմումը և ինչ փուլերով է իրականացվում գործընթացը
Դիմումը կարող է ներկայացնել իհարկե ցանկացած ֆիզիկական անձ, ով ունի հարկային պարտավորություններ, որոնք չեն կատարվել։ Այս գործընթացը սկսվում է հարկային մարմինների կողմից պարտքի հայտարարությամբ, որը պետք է ներկայացնել ՀՀ ՊԵԿին։ Դիմումը պետք է ներկայացվի էլեկտրոնային եղանակով, ինչը ապահովում է ավելի արագ և արդյունավետ ընթացք, քան փաստաթղթերը հանձնելու ավանդական եղանակը։
Դիմումը ներկայացնելու փուլերը
- Հարկային պարտավորությունների ստուգում: Վարիչը պետք է ստուգի, թե արդյոք հարկpayer-ի կողմից ներկայացված տեղեկությունները համապատասխանում են իրականությանը:
- Տվյալների հավաքագրում: Անհրաժեշտ բոլոր փաստաթղթերն ու տեղեկությունները պետք է հավաքվեն՝ վերջնական որոշելու համար պարտքի չափը:
- Դիմումը լրացնելը: Հարկային մարմինը լրացնում է դիմումը՝ բոլոր անհրաժեշտ տվյալներով:
- Դիմումը ներկայացնելը: Դիմումը ներկայացվում է ՀՀ ՊԵԿին:
Դիմման ներկայացման ալիքներ և դրանց տարբերություններ
Դիմումը կարող է ներկայացվել երեք հիմնական ալիքով՝ էլեկտրոնային, թղթային և ուղիղ այցելության միջոցով:
| Ալիք | Առավելությունները | Թերությունները |
|---|---|---|
| Էլեկտրոնային | Արագ ընթացք, հեշտ հասանելիություն, ժամանակի խնայողություն: | Որոշ անձինք կարող են չիմանալ համակարգի կիրառման մասին: |
| Թղթային | Շատերին լավ ծանոթ միջոց, ավանդական մոտեցում: | Ժամանակատար գործընթաց, անհրաժեշտ է անձամբ ներկայանալ: |
| Ուղիղ այցելություն | Ուղիղ խորհրդատվություն, հնարավոր է ստանալ անմիջական պատասխան: | Սահմանափակ ժամերը, հերթեր՝ սպասելիս: |
Արտաքին անձանց և հատուկ իրավիճակների համար նախատեսված ընթացակարգեր
Եթե դիմողը արտասահմանցի է, ապա հարկային պարտավորությունները գանձելու գործընթացը կարող է ունենալ որոշակի դյուրություններ կամ առանձնահատկություններ:
Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, բայց գտնվում են արտերկրում
- Ներկայացման լեզու: Դիմումը պետք է լինի հայերեն:
- Հնարավորություն անվճար խորհրդատվություն ստանալու: Ընտրությամբ կարող են դիմել ՀՀ դեսպանատուն:
Նախքան դիմումը ներկայացնելը՝ անհրաժեշտ փաստաթղթերի նախապատրաստում
Որպեսզի դիմումը լինի ամբողջական, հարկավոր է նախապատրաստել մի շարք փաստաթղթեր:Վերանայեք հետևյալ փաստաթղթերի ցանկը՝ ըստ ձեր իրավիճակի:
- Ավարտված դիմում (591-Ա ձևանմուշը):
- Հարկային պարտավորության հաստատող փաստաթուղթ (օրինակ՝ հարկային հաշվետվություն):
- Կապի տեղեկատվություն:
- Այլ հնարավոր փաստաթղթեր, որոնք կարող են աջակցել դիմումի արդյունավետությանը:
Պատասխաններ և հետադարձ կապ
Դիմումը ներկայացնելուց հետո, դիմողը կարող է ակնկալել պատասխան 30 աշխատանքային օրվա ընթացքում: Կարևոր է հետևել դիմումի ընթացքին՝ ստանալով տեղեկություններ ՀՀ ՊԵԿի անձնական հաշվի միջոցով:
Պատասխանների տեսակը
- Դիմումը հաստատվել է:
- Դիմումը մերժվել է, պատճառաբանություններով:
- Անհրաժեշտ են լրացուցիչ տեղեկություններ:
Քաղաքացու իրավունքները և պարտականությունները դիմումի գործընթացում
Դիմողը ունի իրավունք ստանալ տեղեկություններ իր դիմումի վերաբերյալ, սակայն պետք է նաև պահպանել բոլոր անհրաժեշտ պարտականությունները, որոնք նախատեսված են հարկային օրենսդրությամբ:
- Իրավունքներ: Ստանալ պատասխան, չլինել անհիմն հարկային պարտավորությունների ենթակա:
- Պարտականություններ: Տալ ճշմարիտ տեղեկություններ, պահպանել ժամկետները:
Հարկային պարտավորություններում փոփոխություններ
Եթե օրենքներում տեղի են ունեցել փոփոխություններ, 이는 կարող է ազդել նաև դիմողի պարտավորությունների վրա:
Վերջնական դիտարկումներ
Հարկային պարտավորությունների կատարման գործընթացը արդյունավետ կազմակերպելու համար կարևոր է հետևել բոլոր պահանջներին և ունակ լինել վերանայել ներկայացված փաստաթղթերը։ ՀՀ ՊԵԿ-ի աջակցությունը և իրավական շրջանակները թույլ են տալիս հեշտացնել այս գործընթացը՝ նրանց, ովքեր պատրաստ են կատարել իրենց հարկային պարտավորությունները:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման արդյունավետություն և իրականացման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության 03.07.2023թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 591-Ա որոշումը նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից։ Այս որոշման արդյունավետությունը հասկանալու համար անհրաժեշտ է մանրամասն դիտարկել, թե ինչպես է իրականացվում այս գործընթացը և որքա՞ն լուծումներ են առաջարկվում իրավաբանական վարչության կողմից:
Առաջին հերթին, որոշման հիմքում ընկած է հարկային պարտավորությունների անբավարար կատարումը, որը հաճախ կարող է կապված լինել ոչ միայն ֆիզիկական անձանց անփույթ վերաբերմունքի, այլև հարկային օրենքների համագործակցության հետ։ ՊԵԿ-ը, ըստ որոշման, մատակարարում է մի շարք ընթացակարգեր, որոնք թույլ են տալիս առավել պարզեցնել պարտավորությունների կատարումը՝ ներառյալ վճարման ժամանակացույցների մշակումը և հավելյալ տեղեկությունների տրամադրումը:
Որոշման վերացման գործընթացում մեծ նշանակություն ունի նաև քաղաքացիների իրավագիտակցության բարձրացումը։ Առարկայապես, իրավաբանական վարչությունը կազմակերպում է տեղեկատվական միջոցառումներ, որոնք նպատակ ունեն քաղաքացիներին տեղեկացնել հարկային պարտավորությունների նշանակության և դրանց անտեսման հետևանքների մասին։ Այս միջոցառումների ընթացքում քաղաքացիները կարող են ստանալ նաև իրավական օգնություն՝ խնդիրներ հաղորդելու և արդարացման ուղիների վերաբերյալ:
Հարկային պարտավորությունների գանձումը և դրա իրավական հիմքերը
Հարկային պարտավորությունների գանձման գործընթացը բազմաշերտ և իրավաբանորեն հիմնավորված է՝ հիմնվելով ՀՀ հարկային օրենսդրության վրա։ 591-Ա որոշման մեջ հստակ նկարագրված են այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունները գանձելու համար։ Հարկային մարմինները իրավունք ունեն կիրառել վարչական պարտադիր միջոցներ՝ հիմնված հարկատուի կողմից պարտավորությունների չկատարելու փաստերի վրա:
Միաժամանակ, այս գործընթացները չեն կարող լինում ինքնուրույն, եթե դրանք չեն համապատասխանվում վարչական ընթացակարգերի կանոններին։ Օրինակ, անհրաժեշտ է, որպեսզի հարկային մարմինը նախապես ծանուցի հարկատուին՝ նրան տալով հնարավորությունը վճարման ժամկետները վերանայել կամ լուծել խնդիրը խաղաղ բանակցությունների միջոցով:
Հարկային պարտավորությունների գանձման գործընթացում ևս մեկ կարևոր ասպեկտ է ապացույցների հավաքումը և դրանց ճիշտ կառավարման գործառույթը։ Հարկային մարմինները պետք է ապահովեն, որ բոլոր փաստաթղթերը, ներառյալ վճարումների հերթագայությունը և ֆիզիկական անձը ներկայացնող փաստաթղթերը, լինեն հստակ ձևակերպված և փաստերի հիման վրա։ Սա պահանջում է ոչ միայն մեջբերումներ կառավարության որոշումներից, այլև համապատասխան ամենատարբեր օրենքներ՝ որոնք կառչած են հարկային համակարդակներին:
Քաղաքացիական իրավունքներ և պարտավորություններ գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև քաղաքացիների իրավունքներն ու պարտավորությունները։ 591-Ա որոշման արդյունքում հարկատուները ձեռք են բերում որոշակի իրավունքներ, որոնցից է՝ օրենքի և կարգապահության հիման վրա պաշտպանվածությունը։ Հարկային պարտավորությունների գանձման ժամանակ հարկատուները կարող են հակառակ բողոքներ ներկայացնել՝ հիմնվելով իրենց իրավունքների վրա:
Բացի այդ, ՊԵԿ-ը պարտավոր է ապահովել օրենքի համաձայն գործողությունների կատարման անվտանգությունը՝ պաշտպանելով հարկատուների իրավունքները և արգելելով վարչական ճնշումը։ Կարծում ենք՝ սա կարևոր քայլ է, որը կարող է օգնել քաղաքացիներին զգալ ավելի ապահով և պաշտպանված՝ իրենց հարկային պարտավորությունների կատարման համար:
Հարկային պարտավորությունների գանձման գործընթացում կարող են առաջանալ նաև իրավիճակներ, երբ հարկատուները չեն կարող կատարել իրենց պարտավորությունները՝ ֆինանսական դժվարությունների կամ այլ պատճառներով։ Այս պարագայում, ըստ օրենքի, նրանք կարող են դիմել ՊԵԿ-ին՝ խնդրելով ժամանակավոր լուծումներ և վճարային պայմաններ՝ որոնք կհեշտացնեն նրանց վիճակը: