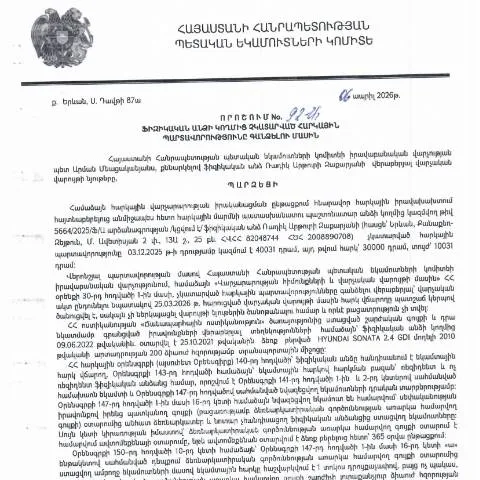
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթաց
Բյուջեի ֆինանսական կայունությունը պահելու համար կարևոր է, որ բոլոր անձինք կատարեն իրենց հարկային պարտավորությունները: 2026 թվականի ապրիլի 6-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը լինելու է ուղեցույց, որը նախատեսում է այն քայլերը, որոնք պետք է կատարեն ֆիզիկական անձինք չկատարված հարկային պարտավորությունները վճարելու համար:
Դիմումատուի առանձնահատկությունները
Այս որոշման շրջանակներում դիմումատուները կարող են լինել տարբեր սոցիալական խավերի և տնտեսագիտական ոլորտների ներկայացուցիչներ, ովքեր ունեն հարկային պարտավորություններ:
Դիմումատուի դասակարգումը
- Ֆիզիկական անձիք, ովքեր ժամանակին չեն կատարել իրենց հարկային պարտավորությունները:
- Իրավաբանական անձինք, ովքեր էլ՝ կարող են մասնակցել գործընթացին:
- Սոցիալապես անապահով խմբեր, ովքեր ունեն որոշակի արտոնություններ:
Հարկային պարտավորությունների չկատարումը. հետևանքները և հնարավորությունները
Չկատարված հարկային պարտավորությունները կարող են հանգեցնել հետևանքների, որոնք անմիջականորեն ազդում են դիմումատուների ֆինանսական վիճակի վրա:
Հետևանքները
- Տուգանքների և իրավական գործընթացների մեկնարկ:
- Ակնահատվող հարկային պարտավորությունների ավելացում:
- Բանկային հաշիվների և սեփականության բռնագանձման վտանգ:
Ցուցակային իրավունքներ
Օրենքի համաձայն, դիմումատուները իրավունք ունեն ներկայացնել հետաքրքրող հարցեր, դիմել փաստաբանների օգնությանը, ինչպես նաև ստանալ աջակցություն հարկային ծառայություններից:
Քաղաքական և իրավական շրջանակ
Այս փաստաթուղթը աջակցում է ՀՀ վարչակարգին, որը նպատակ ունի բարելավել հարկային վարույթները և ապահովել հարկային արդարությունը:
Իրավական հիմքերը
ՀՀ վարչական ընթացակարգերի օրենսգիրքը (HO-139-N, 2025թ. փոփոխություններ) սահմանում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է պատասխանատվություն կրի իր հարկային պարտավորությունների համար:
Ֆորմայի կառուցվածքը և այն, ինչ պետք է լրացնել
Ֆորմայի լրացման գործընթացը ենթադրում է մանրակրկիտ մոտեցում, քանի որ յուրաքանչյուր սխալ կարող է դառնալ չկատարելու կամ վատթարացման պատճառ:
Ֆորմայի հիմնական բաժինները
- Անձնական տվյալներ: լիազորված անձի անունը, ազգանունը, ծննդյան ամսաթիվ, ՀՎՀՀ:
- Հարկային պարտավորությունները: ներկայացված պարտավորությունների թիվը և չափերը:
- Վճարման ժամկետներ: նշված ժամկետները, որտեղ պետք է կատարվի վճարումը:
Իրականացման գործընթացը կառավարությունում
Հարկային պարտավորությունների չկատարումը չի անցնում աննկատ, ուստի կարևոր է հասկանալ, թե ինչպես պետք է կառավարությունը դիմումն ընդունի:
Դիմումն ընդունելու ընթացակարգը
- Դիմում ներկայացնել համապատասխան մարմին:
- Դիմումն ստանալով, կառավարությունը պետք է ստուգի բոլոր տեղեկությունները:
- Հիմնական տեղեկատվության հիման վրա, կառավարությունը որոշում է կայացնում:
Իրավական աջակցություն և տեղեկատվություն
Հարկային պարտավորությունների հետ կապված խնդիրների դեպքում կարևոր է օգտվել իրավական աջակցությունից:
Իրավական ծառայություններ
- Հարկային խորհրդատվություններ:
- Փաստաբանների օգնություն:
Տեղեկատվական պորտալներ
ՀՀ ՊԵԿ պաշտոնական կայքում և այլ պետական մարմինների գրանցամցային կայքերում կարող եք գտնել նյութեր, որոնք կօգնեն ձեզ կողմնորոշվել:
Օնլայն և մատյան ձևակերպման տարբերակներ
Հարկային պարտավորությունների վճարումը հնարավոր է ինչպես օնլայն, այնպես էլ ֆիզիկական կերպով:
Օնլայն տարբերակներ
- Էլեկտրոնային միջերես: ՀՀ ՊԵԿ կայքում կան տարբերակներ դիմումի առցանց լրացման համար:
- Էլեկտրոնային ստորագրություն: առանց դրա, գործընթացները դժվար են:
Ֆիզիկական այցելություններ
Ֆիզիկական անձինք կարող են դիմել հարկային մարմիններ՝ լրացնելով անհրաժեշտ փաստաթղթերը:
Չափորոշիչներ և ընթացակարգերի միջակայք
Դիմումների ընդունման ժամկետները և ընթացակարգերի ժամանակացույցը կարևոր են:
Ժամկետները
- Դիմումների ընդունման ժամկետը՝ 30 օր:
- Հարկային պարտավորությունների կատարումը՝ մինչև սահմանված ժամկետը:
Հասանելիությունը
Հաշվի առնելով անձանց սոցիալական վիճակը, պետական մարմինները տրամադրում են տարբերակի ընտրության հնարավորություններ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 06.04.2026 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 92-Ա որոշումն այսպիսով սահմանում է հարկային պարտավորությունների վճարման գործընթացը, որը վերաբերում է ֆիզիկական անձանց։ Այս գործընթացում կարևորագույն քայլերն են՝ հարկային պարտավորությունների պարտադիր դիմումները, տեղեկատվության հավաքումը և հարկերի վճարման մեթոդներն ու ժամկետները։
Հարկային պարտադիր դիմումը ներկայացնելու համար հարկադրված անձինք պետք է լրացնեն համապատասխան ձևաթուղթ (օրինակ՝ Դիմում N2) և ներկայացնեն այն ՀՀ ՊԵԿ համապատասխան ստորաբաժանմանը։ Սա կարող է իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարն ու էլեկտրոնային ստորագրությունը։ Հարկային պարտավորությունների վերաբերյալ տեղեկատվությունը պետք է տրամադրվի ամբողջականությամբ, որպեսզի գործընթացը իրականացվի առանց խնդիրների։
Իրավական պատասխանատվություն և վերահսկողություն հարկային պարտավորությունների գանձման ընթացքում
Հարկային պարտավորությունների գանձումն ենթադրում է նաև իրավական պատասխանատվություն, որը կարող է առաջանալ, եթե ֆիզիկական անձը չկատարի իր պարտավորությունները։ Սա ներառում է վարչական տուգանքներ և այլ իրավական հետևանքներ, որոնք կարող են հաշվարկվել որոշման կայացման օրից սկսած։
ՀՀ ՊԵԿ իրավաբանական վարչությունը մշտական վերահսկողություն է իրականացնում հարկային պարտավորությունների գանձման գործընթացի նկատմամբ, ինչը ապահովում է արդարացիություն և կանխարգելում են հնարավոր չարագործությունները։ Այս վերահսկողությունը ներառում է նաև հարկային ռիսկերի վերլուծություն և համապատասխան միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարման բարձրացմանը։
Հարկային պարտավորությունների գանձման գործընթացում իրավապահ մարմինների ներգրավվածությունը
Հարկային պարտավորությունների գանձման ընթացքին հաճախ ներգրավվում են նաև իրավապահ մարմինները, ինչպիսիք են Հայաստանի Հանրապետության ոստիկանությունը և այլ իրավասու կազմակերպություններ։ Նրանց դերակատարությունը հատկապես կարևոր է, երբ հարկային պարտավորությունները չեն կատարվում վճարողի կողմից, և պահանջվում է իրավական միջամտություն։
Այս պրոցեսում իրավապահ մարմինները կարող են կատարել հետաքննություններ, հավաքել ապացույցներ և անհրաժեշտության դեպքում իրականացնելու գործով իրավական ակտեր, որոնք թույլ կտան կիրառել օրենքի բոլոր պահանջները։ Ավելին, եթե հարկային պարտավորությունների կատարման հարցում առկա են քրեական տարրեր, իրավապահ մարմինները կարող են նախաձեռնել հետաքննություն՝ ուղղված այդ խնդիրներին։