Աջակցության անհրաժեշտությունը` հարկային պարտավորությունների կատարման գործընթացում
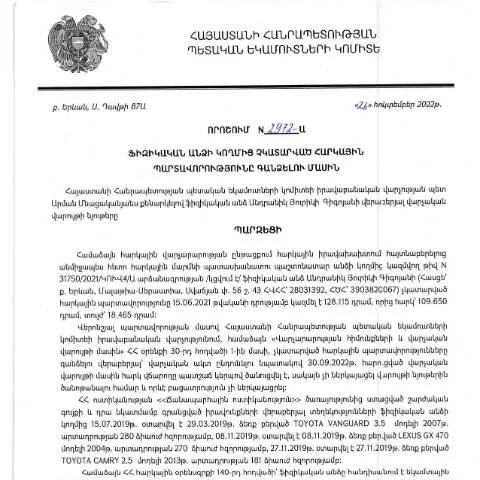
Մշակված ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2972-Ա որոշումը խիզախում է ակնհայտորեն կարևոր դեր, որը պատասխանատու է այն ֆիզիկական անձանց հարկային պարտավորությունների կատարումը կարգավորելու համար, որոնք չեն իրականացվել: Որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 07.02.2023թ., վերաբերող ոչ միայն ֆիզիկական անձանց, այլև նրանց հարկային իրավիճակներին:
Ո՞վ է պահանջում և ներկայացնում տվյալ փաստաթուղթը
Այս փաստաթուղթը կարող է ներկայացվել այն ֆիզիկական անձանց կողմից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները. Հարկային պարտավորությունների կատարման գործընթացում իրավունքի առկայությունը պահանջում է փաստաթղթերի արդյունքների լայն շրջանակ:
- Ֆիզիկական անձ` հարկային պարտավորությունները չկատարած անձ;
- Աջակցող փաստաթղթերի տրամադրումը` հարկային պարտավորությունների կատարման համար;
- Վճարումների և ենթակա պարտավորությունների վերաբերյալ տեղեկությունների հավաքում:
Դիմումի մշակման քայլերը` բարձրորակ լրացման համար
Ֆիզիկական անձի կողմից ներկայացվելիք դիմումի լրացման գործընթացը անհրաժեշտ է սկսել պատշաճ տեղեկատվության հավաքումից: Իրականացնելով դիմումի լրացումը, կարևոր է ուշադիր լինել որոշակի տվյալների ճիշտ վարման նկատմամբ:
Հիմնական բաժինները
- Ֆիզիկական անձի տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ;
- Հարկային պարտավորության տեսակը: Հարկատեսակ, պարտքի չափը;
- Վճարման ժամկետներ: Նախկինում նախատեսված ժամկետների սահմանում;
Համարկեք տարբեր խախտումների դեպքում անհրաժեշտ գործողությունները, ինչպես նաև հարկային պարտավորությունների կատարման վրա ազդող գործոններն:
Փաստաթղթերի պահանջարկը և նախապատրաստությունը
Արդյունավետ ներկայացման համար հարկավոր է նախապատրաստել այն փաստաթղթերը, որոնք կաջակցեն լրացվող դիմումին:
Հարկային պարտավորությունների հաստատման փաստաթղթեր
- Հարկային հաշվետվություններ;
- Անձնական տվյալների հաստատման փաստաթուղթ;
- Վճարումների իրականացման հաստատման գիտակցություն:
Փաստաթղթերի պատշաճ տրամադրումը ամբողջ գործընթացի հաջողության գրավական է:
Ինտերակտիվ եղանակներ` դիմումը ներկայացնելու համար
Դիմումը կարող է ներկայացվել տարբեր եղանակներով, որոնք նախատեսում են համացանցային և անձնական շփման տարբերակները:
- Էլեկտրոնային դիմում: Ինտերնետային հարթակների միջոցով, օգտագործելով ID քարտեր և էլեկտրոնային ստորագրություն;
- Թղթային դիմում: Բյուրոյում անձամբ ներկայացնելով փաստաթուղթը;
- Էլ. փոստ: Ուղարկելով անհրաժեշտ փաստաթղթերը:
Դիմումների մշակման ժամանակահատվածը տարբեր կարող է լինել, բայց առաջարկվում է հետեւել ընթացակարգերին:
Արդյունքի ստացումը և հարց ու պատասխանները
Դիմումը ներկայացնելուց հետո կարևոր է հետևել նրա ընթացքին, ինչը կարող է իրականացվել:
Հետևելու եղանակներ
- Հեռախոսային կապ;
- Համացանցային համակարգեր;
- Լուսանցային դիմում:
Արդյունքը ստանալու համար կարող են պահանջվել լրացուցիչ փաստաթղթեր, այնպես որ հետագա ընթացքները պետք է ղեկավարվեն:
Զարգացած վարչական պրոցեսներ և բնակչության ներկայացրած պահանջները
Այս որոշման հիմունքները ծառայում են ոչ միայն անհատների, այլև պետական մարմինների և իրավապահ մարմինների համար:
Գործողությունները պետական մարմինների կողմից
- Հարկային պարտավորությունների վերահսկում;
- Հարկային իրավունքի պահպանություն;
- Հարկային վիճակագրության հավաքում:
Դիմումի ընթացակարգերը և տվյալները անհրաժեշտ են պետական փոխանցումներում:
Համեմատություն այլ փաստաթղթերի հետ
Ախտորոշելով օրենքի ու իրավական ոլորտի պահանջները, անհրաժեշտ է ստացված տվյալները համեմատել այլ փաստաթղթերի հետ:
| Փաստաթուղթ | Նպատակ | Դիմելու եղանակ |
|---|---|---|
| Այս որոշման փաստաթուղթ | Հարկային պարտավորությունների գանձում | Էլեկտրոնային, թղթային |
| Բաժինների հաշվետվություն | Վարկերի հաշվետվություն | Էլեկտրոնային |
| Աջակցող փաստաթղթեր | Աջակցող տեղեկատվություն | Անձամբ, հեռախոս |
Խորհուրդներ արդյունավետության բարձրացման համար
Հարկային պարտավորությունների կատարման գործընթացում հրատապ է հետագա գործողությունները մշակվել:
- Հետևեք բոլոր ընթացքերին;
- Վստահեք և համալրեք անհրաժեշտ փաստաթղթերը;
- Հետևեք հարցերի լուծման համար:
Այս ամենը կարող է նպաստել ձեր հարկային պարտավորությունների կատարման ընթացքին:
Հարկային պարտավորությունների գանձում. գործընթացի մանրամասներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2972-Ա որոշումը հետապնդում է հարկային պարտավորությունների գանձման համակարգի առավել արդյունավետ կազմակերպումը: Այս գործընթացը կարևոր է թե պետական բյուջեի համար, թե քաղաքացիների իրավունքների պաշտպանության տեսանկյունից:
Հարկային պարտավորությունների գանձման գործընթացում ներգրավված են մի շարք աշխատանքային փուլեր, որոնք սկսվում են հարկային պարտքի առաջացման պահից և ավարտվում են պարտքի կատարումով: ՊԵԿ-ը պատասխանատու է այն տեղեկությունների տրամադրման համար, որոնք անհրաժեշտ են քաղաքացիներին իրենց պարտավորությունների կատարումը հեշտացնելու համար:
Առաջին հերթին, հարկային պարտքը պետք է հաստատվեն պետական մարմնի կողմից, ինչը նշանակում է, որ սահմանված ժամկետներում հարկերից հրաժարվելու կամ դրանց վճարումը չկատարելու դեպքերը մանրակրկիտ ուսումնասիրվում են: Այս գործընթացը պարբերաբար վերահսկվում է համապատասխան պետական մարմինների կողմից:
Եթե մատնանշված ժամկետում հարկային պարտքը չի վճարվում, ՊԵԿ-ը կարող է կիրառել խիստ միջոցներ, որոնց թվում են՝ հարկային վարչական միջամտությունները, բանկային հաշվեհամարների բռնագանձումը, ինչպես նաև այլ իրավական քայլեր, որոնք նախատեսված են ՀՀ հարկային օրենսդրության շրջանակներում:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Դիմումն ուժի մեջ է մտնում ՀՀ հարկային օրենսդրության պահանջների հիման վրա: Ըստ այնուամենայնիվ, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի միայն օրենքի շրջանակներում ու ըստ իրավական կարգի: 2025թ.-ին ընդունված վարչական գործընթացի օրենսգիրքը (HO-139-N) որոշում է, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների գանձման վերաբերյալ գործողությունները:
Ավելին, ինչպես նշվում է նորմատիվ իրավական ակտերում, հարկային մարմինները պարտավոր են հետևել որոշակի ընթացակարգերի՝ սկսած դիմումների ընդունումից մինչև վճարումների հաստատումը: Այս գործընթացի մեջ կարող են ներգրավվել նաև դատարանները կամ այլ իրավական մարմիններ, եթե հարկային պարտավորությունների գանձման գործընթացում ինչ-որ վիճաբանություններ ծագեն:
Հարկային պարտավորությունների գանձման գործընթացը պետք է լինի թափանցիկ, և քաղաքացիները ունեն իրավունք՝ տեղեկանալ իրենց պարտավորությունների մասին, ինչպես նաև իրականացնել համապատասխան լրացումներ և վճարումներ առցանց:
Քննարկվող որոշման ազդեցությունը տնտեսության վրա
26.10.2022 թվականի որոշումը, այնուամենայնիվ, չունի միայն իրավաբանական նշանակություն, այլ նաև տնտեսապես կարևոր հետևանքներ: ՊԵԿ-ի կողմից իրականացված հարկային պարտավորությունների գանձման գործընթացը կարող է ազդել տնտեսության ընդհանուր առողջության վրա, քանի որ այն նպաստում է պետության բյուջեի համալրմանը:
Այս որոշման արդյունքում, առավելապես տնտեսվարողները և ֆիզիկական անձիք, որոնք ունեն չկատարված հարկային պարտավորություններ, կարող են զգալ տնտեսական ազդեցությունը: ՊԵԿ-ի կատարած պարտավորությունների գանձման կամավորությունն ու կարգապահությունը նվազեցնում է պետական պարտքերը և կանխում է հարկային պարտավորությունների չկատարման ռիսկերը:
Այսպիսով, օրենքի ուժի մեջ մտնելուց հետո, հարկային պարտավորությունների չկատարման դեպքերը պակասում են, ինչը դրականորեն է անդրադառնում երկրի տնտեսական կայունության վրա: