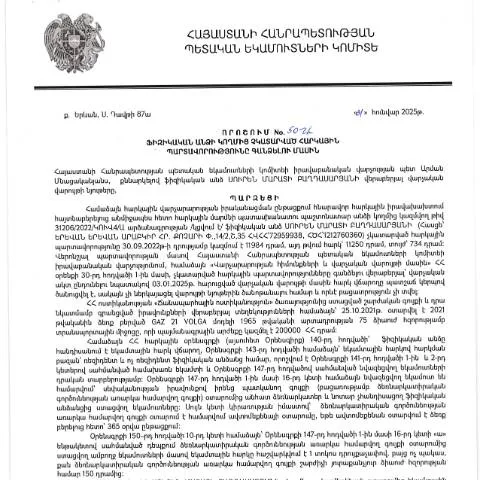
Ամփոփում. Ի՞նչ է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 50-Ա որոշումը
2025 թվականի հունվարի 31-ին ընդունված Կառավարության որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» հանդիսանում է կարևոր փաստաթուղթ, որը կանխատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգը: Այս որոշումը սահմանում է, թե ինչպես պիտի իրականացվեն հարկային պարտավորությունները, որոնք չեն կատարվել, և ինչ թափանցիկ մեթոդներ են կիրառվում՝ հարկային պետական մարմինների կողմից իրականացվող գանձումների դեպքում:
Նշանակումը և կիրառման շրջանակը
Դիմումի հիմքում ընկած է այն անհրաժեշտությունը, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները՝ սահմանված օրենսդրությամբ: Այս որոշումը կարևոր նշանակություն ունի հարկատուների համար, քանի որ այն ամրագրում է օրենքի ուժը՝ հարկային պարտավորությունների կատարման հարցում:
Մասնավորապես, որոշման նպատակն է՝
- Շարունակել վերահսկել քաղաքացիների հարկային պարտավորությունների կատարումը;
- Ապահովել հարկային պարտավորությունների արդյունավետ գանձումը;
- Որոշակի պայմանների տակ խստացնել հարկային կարգապահությունը:
Որոնք են դիմումի գործընթացի հիմնական քայլերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 50-Ա որոշումը սահմանում է մի շարք ընթացակարգեր, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար:
- Հարկային մարմինն իրականացնում է ստուգումներ և հավաքում անհրաժեշտ տվյալներ՝ հարկային պարտավորությունների մասին:
- Տեղեկատվությունը ներկայացվում է ֆիզիկական անձին, որը պարտավորվում է կատարել վճարումները:
- Եթե պարտավորությունները չեն կատարվում, հարկային մարմինները դիմում են իրավական քայլերի:
Դիմելու և ներկայացնելու եղանակները
Դիմումն ունի մի քանի տարբերակ՝ ներկայացնելու համար, այդ թվում:
- Էլեկտրոնային ձևով: Քաղաքացիները կարող են դիմել հարկային մարմինների էլեկտրոնային ծառայությունների միջոցով՝ օգտագործելով իրենց անձնագրային տվյալները:
- Ներքին ծառայությունների միջոցով: Ֆիզիկական անձինք կարող են դիմել նաև անձամբ:
- Քաղվածքներից օգտվելով: Հարկային մարմինները կարող են օգտագործել տեղեկատվություն՝ քաղվածքների տեսքով:
Ինչ անել, եթե դիմումն ու ընդունված փաստաթուղթը մերժվել է
Եթե դիմումն ընդունված չէ կամ մերժվել է, քաղաքացին կարող է դիմել հակառակ դատական կարգով: Նման դեպքերում հարկային մարմինները պարտավոր են տրամադրել բացատրություն մերժման պատճառների մասին:
Մերժման հիմնական պատճառները
- Ցանկացած տեղեկատվության բացակայություն կամ տվյալների սխալ լրացում:
- Անհրաժեշտ փաստաթղթերի բացակայություն:
- Նախորդ հարկային պարտավորությունների դեռևս չկատարվելը:
Վերջնաժամկետ և ժամկետների կարևորությունը
Այս որոշման շրջանակում հարկային պարտավորությունների կատարման վերջնաժամկետները սահմանված են օրենքով: Պարտավորությունները պետք է կատարվեն՝ մինչև սահմանված ժամկետը, որպեսզի քաղաքացիները չզրկվեն իրենց իրավունքներից.
Հարկային մարմինները պարտավոր են տեղեկացնել քաղաքացիներին դրանց պարտավորությունների ժամկետների մասին, իսկ քաղաքացիները պետք է հետևեն իրենց պարտավորությունների կատարումներին:
Մասնավոր դեպքերը. Ուղղություններ և առանձնահատկություններ
Որոշման կիրառումը կարող է տարբեր լինել ըստ քաղաքացիների կարգավիճակի:
Սահմանափակումներ և բացառություններ
Ներկայումս որոշակի խումբ քաղաքացիների համար նախատեսված են բացառություններ. օրինակ՝ սոցիալապես անապահով ընտանիքներն, հաշմանդամություն ունեցող անձինք, կամ բուժման և այլ անհրաժեշտ գործընթացների ընթացքում գտնվող անձինք:
Փոխկապակցությունները այլ փաստաթղթերի և ընթացակարգերի հետ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 50-Ա որոշումը նվիրված է նաև հարկային օրենսդրության ընդհանուր շրջանակի ներդրմանը: Այն ներառում է հարկային կոդի տարբեր կետեր, որոնք ստիպում են քաղաքացիներին կատարել հարկային պարտավորությունները:
Հարկային օրենսդրության հիմքերը
Այս որոշումը հիմնված է Հայաստանի Հանրապետության հարկային օրենսդրության վրա, որն ապահովում է հարկային պարտավորությունների կատարումը, և սահմանում է դրանք:
Մանրամասներ դաշտում. Ֆորմայի բաժինները
Դիմումի ձևը, որը պետք է լրացվի, կազմված է մի շարք բաժիններից, որոնք պետք է լրացվեն ճիշտ և ամբողջական՝ խուսափելու սխալներից:
| Բաժին | Նկարագրություն | Նկարագրված խնդիրը |
|---|---|---|
| Անուն և ազգանուն | Պետք է լրացվեն ըստ անձնագրի | Սխալ գրառումներ |
| Հարկային համարը | Հարկային մարմնի կողմից տրամադրված համարը | Համարի բացակայություն |
| Հասցե | Բնակության հասցեն | Հասցեի սխալներ |
Վերջնական խոսք
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 50-Ա որոշումը կարևոր գործիք է, որը ուղղված է քաղաքացիների համար հարկային պարտավորությունների կարգավորումը և նրանց կատարումը: Հաշվի առնելով ժամանակի կարևորությունը, քաղաքացիները պետք է զգոն լինեն և հետևեն իրենց հարկային պարտավորություններին՝ խուսափելով հնարավոր խնդիրներից:
Հարկային պարտավորությունները գանձելու ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 50-Ա որոշմամբ սահմանվում են այն հիմնական սկզբունքները, որոնք վերաբերում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարողականության գործընթացներին: Այս որոշումը կարևոր նշանակություն ունի, քանի որ այն սահմանում է ինչպես հարկերի գանձման մեթոդները, այնպես էլ ենթադրվող ժամկետները:
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկային մարմնի կողմից ֆիզիկական անձի հաշվեկշռի ուսումնասիրությամբ, որտեղ բացահայտվում են չկատարված հարկային պարտավորությունները: Հարկային մարմինը պարտավոր է տրամադրել ճշգրիտ և փաստացի տվյալներ հարկ վճարողի մասին, ինչպես նաև ներկայացնել պահանջի հիմքերը:
Անհրաժեշտ է նշել, որ ֆիզիկական անձին, որի նկատմամբ սահմանվում է պարտավորություն, իրավասություն է տրվում հակադարձել հարկային մարմնի պահանջներին և ներկայացնել փաստարկներ: Այս գործընթացում շատ կարևոր է հարկ վճարողի իրավունքները պաշտպանելու և ցանկալի արդյունքների հասնելու համար օգտվողը կարող է դիմել նաև իրավաբանական խորհրդատվություն ստանալու:
Իրավական հետևանքները և ընդդիմությունը
Այս որոշման ընդունումով, ֆիզիկական անձինք, որոնք չունեն բավարար տեղեկություններ կամ չեն համաձայնվում սահմանված հարկային պարտավորությունների հետ, կարող են ներկայացնել դիմում ՀՀ ՊԵԿ-ում: Դիմումները կարող են ներկայացվել առցանց կամ անձամբ, և հարկ վճարողները պետք է պատրաստ լինեն տրամադրել լրացուցիչ փաստաթղթեր, որոնք կարող են հաստատել իրենց դիրքորոշումը:
Դիմումի պրոցեսը երբեմն կարող է լինել նույնքան բարդ, որքան հարկային պարտավորությունների կատարման գործընթացը: Հարկ վճարողները պետք է ուշադիր լինեն և ապահովեն, որ բոլոր փաստաթղթերը բովանդակային և ժամանակին տրամադրվեն: Այսպիսով, տարակարծությունները կարող են բխել ոչ միայն օրենքի բովանդակությունից, այլ նաև անհատական հարկային քաղաքականությունից:
Հարկային մարմինը պարտավոր է պատասխանել դիմումներին և տրամադրել համապատասխան իրազեկում: Եթե հարկ վճարողը չի համաձայնվում պատասխանին, ապա նրան տրվում է հնարավորություն դիմելու դատարան և վիճարկելու սահմանված վճիռը, ինչը ևս մեկ քայլ է՝ պաշտպանելու սեփական իրավունքները:
Պատասխանատվության սահմանները և կարգապահական միջոցառումներ
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլև իրավական պատասխանատվության: ՀՀ ՊԵԿ-ի որոշման շրջանակներում սահմանվում են նաև կարգապահական միջոցառումները, որոնք կարող են կիրառվել ֆիզիկական անձանց նկատմամբ, որոնք չեն կատարում իրենց պարտավորությունները: Այս կազմակերպությունն ունի իրավասություն կիրառել վարչական վարույթներ:
Հարկ վճարողների համար կարևորվում է հասկանալ ոչ միայն իրենց պարտավորությունները, այլև հնարավոր ռիսկերն ու հետևանքները, որոնք կարող են պայմանավորված լինել հարկային պարտավորությունների չկատարումով: Ուստի, կարևոր է գիտակցել, որ հարկային մարմինը կարող է կիրառել ինչպես ֆինանսական, այնպես էլ վարչական պատասխանատվություն:
Տվյալ խնդիրն առավել կարևոր է հատկապես այն անձանց համար, ովքեր մասնաբաժնով զբաղվում են տնտեսային գործունեությամբ, քանի որ նրանց դեպքում սահմանափակումները կարող են լինել ավելի խիստ, և դրանց նկատմամբ կիրառվող տույժերն ու պատիժները՝ ավելի մեծ: