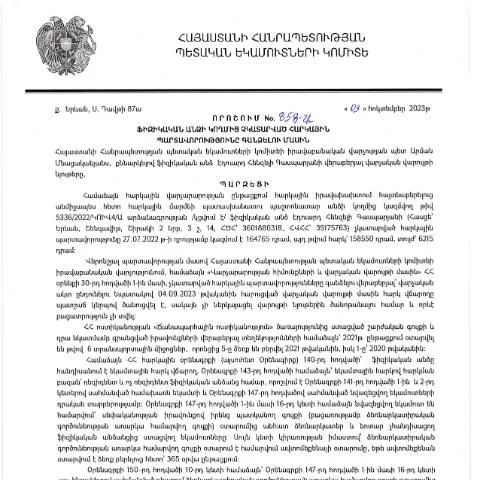
Դիտարկում՝ ՀՀ ՊԵԿ իրավաբանական վարչության 858-Ա որոշման իմաստը և կարևորությունը
2023 թվականի հոկտեմբերի 3-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Էդվարդ Հենզելի Գասպարյանի կողմից կայացված 858-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը հրապարակվել է 2023 թվականի նոյեմբերի 1-ին ՀՀ ՊԵԿ պաշտոնական կայքում և ենթադրում է մի շարք կարևոր գործընթացների իրականացում՝ նպատակ ունենալով ապահովել հարկային պարտավորությունների կատարմանը եղած խոչընդոտների վերացումը։
Առաջին քայլ՝ որոշման նպատակները
858-Ա որոշման հիմնական նպատակն է համակարգված կերպով մոտենալ ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին, որը ներառում է հետևյալ ասպեկտները՝
- Հարկային պարտավորությունների շտկում: Կառավարության որոշումն ուղղված է այն անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։
- Ավելի խստացված վերահսկողություն: Նոր որոշումը ենթադրում է հարկային վարչության կողմից ավելի խստացված վերահսկողություն` պարտադիր հարկային վճարումների նկատմամբ։
- Հարկային կրթություն: Որոշմամբ նախատեսվում են միջոցառումներ, որոնք ուղղված են քաղաքացիների հարկային գիտելիքների բարձրացմանը։
Ինչպե՞ս է տեղի ունենում գործընթացը
Ըստ 858-Ա որոշման, հարկային պարտավորությունների գանձման գործընթացը տեղի է ունենում մի շարք փուլերով, որոնք կարող են ներառել հետևյալը՝
- Հարկ վճարողի տեղեկացում: Որոշման ընդունումից հետո հարկ վճարողին ուղղվում է գրություն, որում տեղեկացվում է չկատարված պարտավորությունների մասին։
- Հանձնարարականների տրամադրում: Հարկային վարչությունը կարող է տալ հանձնարարականներ հարկ վճարողի պարտավորությունները կատարելու համար։
- Հարկային ստուգում: Եթե հարկ վճարողը շարունակում է չկատարել պարտավորությունները, ապա կարող է իրականացվել հարկային ստուգում։
- Գանձում: Վերջնական փուլում, եթե հարկ վճարողը դեռևս չի կատարել վճարումները, պետական մարմինը կարող է անցնել հարկային պարտավորությունների գանձման գործընթացին։
Ի՞նչ է սպասվում այս որոշման ընդունումից հետո
Ի լրումն հարկային պարտավորությունների գանձման, 858-Ա որոշումն նաև ենթադրում է հնարավորություն VAT (Արժույթի ավելացման հարկ) վերականգնելու, այն դեպքում, երբ անձը կարող է ապացուցել, որ իր հարկային պարտավորությունները ժամանակին կատարելու հնարավորություն չուներ։ Այսպիսով, համալիրված գործընթացը հնարավորություն է տալիս քաղաքացիներին ստանալ իրենց հարկային իրավունքի վերականգնման մեխանիզմներ։
Առաջարկվող լրացուցիչ քայլեր
Փորձելով բարելավել վարչության աշխատանքը, 858-Ա որոշումը նաև ներառում է առաջարկներ, որոնք կարող են բարելավել հարկային համակարգի արդյունավետությունը։ Դրանք ներառում են՝
- Բարեփոխումներ գանձման մեթոդներում: Խորհուրդ է տրվում ուսումնասիրել և, եթե անհրաժեշտ է, բարեփոխել ներկայիս գանձման մեթոդները»:
- Էլեկտրոնային համակարգերի ներդրում: Ծրագրեր, որոնք հնարավորություն կտան քաղաքացիներին ավելի հեշտությամբ իրականացնել իրենց հարկային պարտավորությունները՝ օգնելով նվազեցնել կանխատեսելի ծախսերը։
- Հարկային կրթության ծրագրեր: Սկսել երկրում հարկային կրթության ծրագրեր, որոնք կնպաստեն հարկային գիտելիքների բարձրացմանը՝ քաղաքացիների շրջանում։
Գործողությունների ժամանակացույց
Հարկային պարտավորությունների գանձման գործընթացի ժամանակացույցը կարող է լինել տարբեր, կախված յուրաքանչյուր անհատի մի շարք գործոններից՝
| Գործողություն | Ժամանակահատված |
|---|---|
| Հարկ վճարողի տեղեկացում | 1 շաբաթ |
| Հանձնարարականների տրամադրում | 2 շաբաթ |
| Հարկային ստուգում | 3-4 շաբաթ |
| Գանձման գործընթաց | 2 ամիս |
Ինչպե՞ս կարող են քաղաքացիները մասնակցել
858-Ա որոշման շրջանակներում քաղաքացիներին առաջարկվում է ակտիվորեն մասնակցել գործընթացին՝
- Հարկային պարտավորությունների տեղեկացում: Հնարավորություն է տրվում քաղաքացիներին ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին՝ այցելելով ՊԵԿ պաշտոնական կայք կամ դիմելով անձամբ վարչության գրասենյակ։
- Քաղաքականության ձևավորում: Քաղաքացիները կարող են ներգրավվել հարկային քաղաքականության ձևավորման գործընթացում՝ ներկայացնելով իրենց առաջարկությունները վերոնշյալ քայլերի վերաբերյալ։
- Նորությունների հետևում: Կարևոր է հետևել հարկային օրենսդրության փոփոխություններին, որպեսզի քաղաքացիներն ապահովված լինեն նոր պահանջներով։
Պետք է ուշադրություն դարձնել
Հարկային պարտավորությունների գործընթացի ընթացքում քաղաքացիները պետք է ուշադրություն դարձնեն մի շարք կարևոր բաների, ինչպես օրինակ՝
- Տեղեկատվության ճշտություն: Համոզվել, որ բերված բոլոր տվյալները ճշգրիտ են, քանի որ սխալ տեղեկություններ կարող են հանգեցնել խնդիրների հետագայում։
- Պետական մարմինների հետ կապ: Ապահովել կապ պետական մարմինների հետ, որպեսզի հետաքրքրված կողմերը հնարավորինս արագ ստանան անհրաժեշտ տեղեկատվություն։
- Վճարման գործընթացի բարելավում: Ստուգել, թե արդյոք վճարման գործընթացը հնարավոր է էլեկտրոնային եղանակով, ինչը կարող է խնայել ժամանակ և ջանք։
Եզրափակում
858-Ա որոշումը հանդիսանում է կարևոր քայլ, որը նպատակ ունի բարձրացնել Հայաստանի Հանրապետությունում հարկային վարչական համակարգի արդյունավետությունը։ Այն առաջարկում է մի շարք նորություններ և բարեփոխումներ, որոնք կարիք ունեն քաղաքացիների աջակցությանը և ակտիվ մասնակցությանը։ Այսպիսով, հարկային պարտավորությունների կատարման հետեւողականությունը ոչ միայն դրական ազդեցություն կունենա տնտեսության վրա, այլև կխթանի հասարակության մասնակցությունը պետական կառավարման գործընթացներին։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2023թ․ հոկտեմբերի 3-ի 858-Ա որոշումն, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է որոշակի գործընթացներ, որոնք կարևոր են ինչպես հարկատուների, այնպես էլ հարկային մարմինների համար: Այս որոշման ընդունման հիմքում ընկած են հարկային օրենսդրության պահանջները, որոնք պարտադրել են հարկային պարտավորությունները գանձելու գործընթացը արդյունավետ և թափանցիկ կազմակերպել: Սա ենթադրում է, որ յուրաքանչյուր հարկատու պետք է համապատասխանի օրենքի պահանջներին և կատարի ժամանակին վճարումներ:
Այս գործընթացի շրջանակներում հարկային մարմինները պարտավոր են ապահովել բոլոր անհրաժեշտ փաստաթղթերի առկայությունը՝ հարկային պարտավորությունների գանձման նպատակով: Անհրաժեշտ է, որ յուրաքանչյուր ֆիզիկական անձ, ով ենթարկվում է նման որոշման, ծանոթանա իր իրավունքներին և պարտականություններին: Ավելին, հարկային մարմինները պետք է ապահովեն հարկատուների բոլոր հարցերի պատասխանները՝ ներկայացնելով տեղեկատվություն գործընթացի վերաբերյալ:
Հարկային պարտավորությունների գանձման իրավական հիմքեր
Հարկային պարտավորությունների գանձման գործընթացը հիմնավորված է ՀՀ հարկային օրենսդրության և վարչական կարգավորման շրջանակներում: Ի բուն, 858-Ա որոշումը գնահատում է այն հիմնարար սկզբունքները, որոնք ղեկավարում են հարկային պարտավորությունների կատարումը: Այս սկզբունքները ներառում են ժամանակին և լիարժեք կատարումը, ինչպես նաև հարկային պարտականությունների նկատմամբ վերահսկողության իրականացումը:
Հարկային մարմիններն իրենց գործունեությունը իրականացնում են վարչական գործընթացների շրջանակներում, որոնք նախատեսված են ՀՀ վարչական օրենսգրքով: Այստեղ կարևոր է հիշել, որ յուրաքանչյուր ֆիզիկական անձ ունի իրավունքը ներկայացնել իր հակառակորդությունը՝ հարկային մարմնի կողմից ընդունված որոշման նկատմամբ, եթե նա считает, что այդ որոշումը հիմնավորված չէ:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է իրավաբանական վարչության կողմից, որտեղ տրվում է համապատասխան որոշումը: Այս որոշումը կարող է ներառել որոշակի ժամկետներ, որոնց շրջանակներում հարկատուն պետք է կատարի իր պարտավորությունները: Այս առումով հարկային մարմիններն ունեն իրավունքը կիրառել հարկային գործիքներ, որոնք նախատեսված են օրենքով:
Ընդհանուր առմամբ, հարկային մարմինները պարտավոր են պահել բաժիններ՝ հարկային պարտավորությունների գանձման համար, որտեղ ակնհայտ են կատարման ժամկետները, քայլերը և հարկատուի իրավունքները: Այս փուլում հարկատուն պետք է ունենա գիտակցություն, որ ցանկացած ուշացում կարող է հանգեցնել վարչական հետևանքների, որոնք կարող են ներառել տուգանքներ կամ այլ պատժամիջոցներ:
Այս գործընթացի առավել կարևորությունն այն է, որ հարկային մարմինները պետք է ապահովեն իրազեկում՝ իրավունքների և պարտականությունների մասին: Տվյալ որոշման հրապարակման պես հարկատուները կարող են սպասել տեղեկություններ, որոնք ուղղորդում են նրանց միջոցների կիրառման, վճարումների իրականացման և հնարավոր պաշտպանողական միջոցների վերաբերյալ: