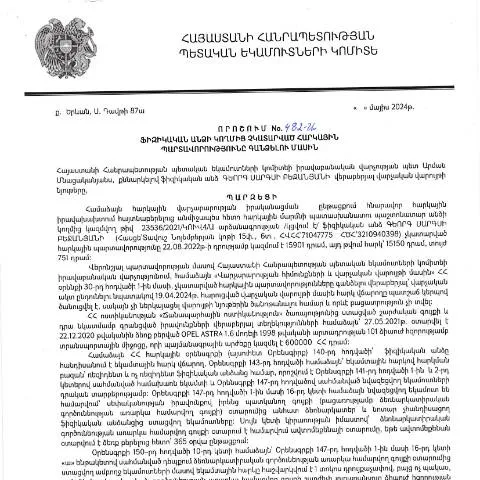
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
2024 թվականի մայիսի 17-ին Կառավարության որոշմամբ, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին ընդունված որոշումը (482-Ա) ստեղծում է մի որակյալ հիմք հարկային պարտավորությունների կատարման եզակիության համար: Մարմնի պատասխանատուն, Գեորգ Սարգսի Բեջանյանը, հստակեցնում է այն կանոնները, որոնք պետք է պահպանվեն, որպեսզի ֆինանսական համակարգը արդյունավետ կերպով գործի:
Որոշման նպատակն ու նշանակությունը
Այս որոշման primary նպատակը Հայաստանի հարկային համակարգի կայունությունը և ֆինանսական եկամուտների ապահովումն է: Որոշումը նախատեսում է քրեական պատասխանատվություն այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչը կարող է բերել ժխտական հետևանքների՝ ինչպես անձնական, այնպես էլ պետության համար:
Որոշման կիրառման ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման հրապարակումից հետո: Այդ պահից սկսվում է հաշվարկման ժամանակահատվածը, որը ներառում է հետևյալ փուլերը:
- Հարկային պարտավորությունների հաշվարկի սկիզբ:
- Ծանուցման ուղարկման գործընթաց:
- Պատասխանատվության կիրառում:
Հարկային մարմինները ունեն իրավունքը պահանջել պարտավորությունների կատարումից հրաժարվող անձանցից լրացուցիչ տեղեկություններ, որոնք կարող են լինել անհրաժեշտ: Հարկային պարտավորությունները պետք է կատարվեն մինչև որոշման հրապարակմանից հետո 30 օր:
Կարգապահական ընթացակարգերի փուլերը
| Փուլ | Նախագիծ | Ժամկետ |
|---|---|---|
| Ծանուցման ուղարկումը | Հարկային պարտավորությունների մասին ծանուցում | 30 օր |
| Պատասխանատվության կիրառում | Հարկային պարտավորությունների կատարում | 60 օր |
Կողմնորոշման և հարցումների գործընթացներ
Հարկային պարտավորությունների առկայության դեպքում քաղաքացիները կարող են դիմել հարկային մարմիններին իրենց իրավունքների պաշտպանությանը: Հարկային մարմինները պարտավոր են տրամադրել անհրաժեշտ տեղեկատվություն և աջակցություն:
Դիմելու գործընթացը
Դիմելիս պետք է հետևել հետևյալ քայլերին:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Անձնական տվյալների ստուգում:
- Ծառայությանը դիմում ներկայացնել:
Այս գործընթացը կարող է իրականացվել ինչպես առկա, այնպես էլ թվային միջոցներով:
Միշտ հնարավոր վեճերի լուծման մեթոդներ
Այս որոշման շրջանակներում կարող են առաջանալ վիճելի իրավիճակներ, որոնք պահանջում են իրավաբանական լուծում: Եթե տեղի է ունեցել մոլորություն կամ պահանջվում է լրացուցիչ փաստաթղթեր, քաղաքացիները կարող են դիմել արդարադատության համակարգում:
Վիճակների դասակարգում
- Մոլորություն փաստաթղթերում:
- Պատասխանատվության անհիմն կիրառում:
- Ծանուցման ուշացում:
Յուրաքանչյուր դեպք պետք է քննարկվի առանձին, և հարկային մարմինները պարտավոր են տրամադրել բացատրություններ:
Հատուկ դեպքեր և կարգավորում
Ըստ որոշման, կլինեն նաև հատուկ դեպքեր, որոնք կարող են պահանջել հատուկ կարգավորում:
- Երեխաների և անչափահասների՝ հարկային պարտավորությունների գանձման պահանջ:
- Ներքին և արտաքին գործառույթների տարբերությունները:
Այս հարցերում հարկային մարմինները պարտավոր են տրամադրել անհրաժեշտ աջակցությունը նախաձեռնողներին:
Ֆինանսական գանձումների կարգը
Հարկային պարտավորությունների կատարումը հնարավոր է միայն պարզեցված գործընթացներով: Դա հատկապես կարևոր է, երբ գործում է արտակարգ իրավիճակ:
- Նպատակային ծրագրեր և քաղաքականություն:
- Կոտրված կառավարման մոդելներ՝ արտաքին գործառույթների համար:
Անհրաժեշտ տեղեկատվության շուրջ մասնագիտական աջակցությունը
Հարկային մարմինները պատրաստ են տրամադրել մասնագիտական աջակցություն բոլոր քաղաքացիներին: Այս թղթաբաշխումը թույլ է տալիս առավելագույնս պարզեցնել գործընթացը:
Սերտիֆիկատներ և հաստատումներ
Ամեն մի անձ պետք է ունենա համապատասխան սերտիֆիկատներ և հաստատումներ, որոնք կարող են նշանակալի դեր խաղալ իրավաբանական գործընթացներում:
- Հարկային ձևակերպումների համակարգավորում:
- Փաստաթղթերի վերահսկողություն:
Գործընթացի շարունակական զարգացում
Պետությունը պարտավոր է ապահովել, որ քաղաքացիները կարողանան ստանալ բոլոր անհրաժեշտ տեղեկությունները: Սա ամենակարևոր կետերից մեկն է այսօր:
Հավասար իրավունքներ բոլորի համար
Հարկային մարմինները պետք է զերծ մնան անհամապատասխան գործողություններից, որոնք կարող են խնդիրներ ստեղծել քաղաքացիների համար:
Այս որոշման հիման վրա, քաղաքացիները իրավունք ունեն պահանջելու նոր տեղեկատվություն և աջակցություն:
Եզրափակում
Այսօր հարկային պարտավորությունները հանդիսանում են պետության ֆինանսական համակարգի հիմնարար մասերից մեկը: Վստահություն և թափանցիկություն քաղաքացիների և պետության միջև պետք է լինի անխախտ:
Հարկային մարմինների պատասխանատուները պետք է մշտապես պատրաստ լինեն տրամադրելու անհրաժեշտ աջակցություն և աջակցել քաղաքացիների իրավունքներին:
Հարկային պարտավորությունների վճարման գործընթացի փուլերը և կարևոր մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 482-Ա որոշումը համապարփակ մոտեցում է պահանջում հարկային պարտավորությունների վճարման գործընթացին։ Այս գործընթացը ներառում է մի շարք փուլեր, որոնք կարեւոր են յուրաքանչյուր հարկ վճարողի համար։
Առաջին փուլը, ինչպես նախատեսված է ՀՀ հարկային օրենսդրության շրջանակներում, հարկ վճարողի գրանցումն է, որը իրականացվում է ՀՀ ՊԵԿ-ում։ Ֆիզիկական անձը պետք է ապահովի իր տվյալների ճշգրտությունը, ներառյալ ՀՎՀՀ (հարկային նույնականացման համարը) և ՀԾՀ (հարկային հաշվառման համարը)։ Այս տեղեկությունները կարևոր են պատասխանատվության սահմանման համար, և հարկ վճարողի պարտավորությունները հիմնականում պայմանավորված են դրանցով:
Երկրորդ փուլը կլինի հարկային պարտավորությունների ստուգումը։ ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանումները իրականացնում են ստուգումները ռիսկային կառավարման համակարգի միջոցով, որտեղ օգտագործվում են տարբեր տվյալներ, այդ թվում՝ պետական բյուջեի հաշվետվությունները, բանկային համակարգի տեղեկությունները և այլ աղբյուրներ։ Հարկ վճարողները կարող են ստանալ ծանուցումներ իրենց պարտավորությունների մասին:
Երբ այդ պարտավորությունները չկատարելուն ուղղված որոշում է ընդունվում, հարկ վճարողը կարող է դիմել վերաքննիչ մարմիններին՝ բողոքարկելու համար, եթե կարծում է, որ իր իրավունքները խախտվել են:
Հարկային պարտավորությունների գանձման գործընթացում բողոքարկման մեխանիզմները
Երբ հարկ վճարողը չի համաձայնվում ՀՀ ՊԵԿ-ի կողմից ընդունված որոշման հետ, կարող է օգտագործել վերաքննիչ և բողոքարկման մեխանիզմները, որոնք կանոնակարգված են ՀՀ վարչական իրավահարաբերությունների կարգավորման օրենսդրությամբ։ Այդ մեխանիզմները հնարավորություն են տալիս ապացուցել հարկ վճարողի իրավունքը և անհրաժեշտության դեպքում փոխելու անարդյունավետ կամ սխալ որոշումները:
Վերաքննման գործընթացը սկսվում է դիմումի գրանցմամբ, որտեղ հարկ վճարողը պետք է մանրամասն ներկայացնի իր դիրքորոշումը և պատճառները, ըստ որոնց, որոշումը սխալ է։ Դիմումը պետք է ներկայացվի այն մարմնին, որը կայացրել է խնդրահարույց որոշումը, և կարգավորվում է օրենսդրության համապատասխան պահանջների շրջանակներում:
Հարկ վճարողները պետք է հաշվի առնեն, որ բողոքարկման գործընթացը կարող է ներառել որոշակի ժամկետներ, որոնք տվյալ դեպքում պետք է պահպանվեն։ Ընդհանուր առմամբ, պարտադիր է, որ բողոքի գրանցումը կատարելուց հետո 30 օր ընթացքում ներկայացվի համապատասխան փաստաթղթերը։
Հարկային պարտավորությունների առկայության դեպքում տույժերի և տուգանքների կիրառումը
ՀՀ հարկային օրենսդրության շրջանակներում կարևոր է նաեւ հասկանալ, որ չկատարված հարկային պարտավորությունների համար կարող են կիրառվել տուգանքներ և տույժեր, որոնք ուղղված են հարկ վճարողների խախտումների կանխարգելմանը։ Տուգանքները կախված են ոչ միայն պարտավորությունների չափից, այլեւ նրանց չկատարելու ժամկետից:
Ակնհայտ է, որ հարկ վճարողները պետք է անպայման պահպանեն իրենց հարկային պարտավորությունները և ժամանակին կատարեն վճարումները, որպեսզի խուսափեն տույժերից: Օրինակ, ՀՀ ՊԵԿ-ն ունի իրավասություն կիրառելու տուգանքներ, եթե հարկ վճարողի պարտավորությունները չեն կատարվել ժամանակին, ինչն ազդում է պետական բյուջեի վրա:
Այսպիսով, հարկ վճարողները պետք է տրամադրվեն թե՛ տեղեկատվություն, թե՛ անհրաժեշտ աջակցություն, որպեսզի կարողանան ճիշտ եւ ժամանակին կատարել իրենց պարտավորությունները: Խորհուրդ է տրվում մշտապես հետևել հարկային օրենսդրության փոփոխություններին և տալ ուշադրություն, որպեսզի տուգանքների և տույժերի հետ կապված խնդիրները չծագեն: