Կառավարման որոշման կարևորությունը և դրա ազդեցությունը
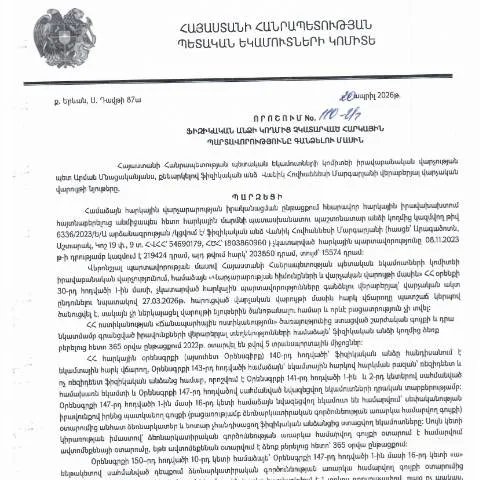
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2026 թվականի ապրիլի 20-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 110-Ա որոշումը հանդիսանում է անհրաժեշտ իրավական փաստաթուղթ, որը կյանքի կոչում է հարկային պարտավորությունների կատարումը՝ նպատակ ունենալով ապահովել պետության ֆինանսական կայունությունը: Այս որոշումը ուղղված է հատկապես այն ֆիզիկական անձանց, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ինչի հետևանքով պետությունը կորցնում է եկամուտներ:
Ովքեր են ներկայացնում այս փաստաթուղթը
Այս որոշումը ներկայացնելու իրավունքը ունեն բոլոր այն ֆիզիկական անձինք, ովքեր ռազմավարական կամ այլ պատճառներով չեն կատարել հարկային պարտավորությունները։ Նրանք, ովքեր ստանում են տեղեկություններ հարկային պարտավորությունների մասին, պարտավոր են ներկայացնել համապատասխան փաստաթուղթ, որպեսզի լուծեն իրենց պարտավորությունները:
Ֆորման լրացնելու փուլային գործընթացը
Փաստաթուղթը լրացնելիս կարևոր է հետևել որոշակի քայլերին՝ չնայած որ թվում է, թե գործընթացը հեշտ է։ Վերաձայնում են հիմնական կետերը, որոնցում պետք է ճիշտ լրացվեն բաժինները:
- Նվազագույն տվյալների հավաքագրում: Նախօրոք հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, ինչպիսիք են հարկային հաշվետվությունները և ֆինանսական տեղեկությունները:
- Ֆորմայի լրացում: Առաջին բաժնում նշեք անձի տվյալները, ներառյալ անունը, ազգանունը, ծննդյան ամսաթիվը և ՀՎՀՀ-ն:
- Պարտավորությունների նկարագրություն: Ապահովեք, որ լրացնեք բոլոր պարտավորությունների տվյալները, որպեսզի չկրկնվեն նախկին սխալները:
Դրական և բացասական հետևանքները
Որոշումը, իհարկե, ունի ինչպես դրական, այնպես էլ բացասական հետևանքներ:
- Դրական հետևանքներ: Պետությունը կստանա անհրաժեշտ եկամուտներ, իսկ քաղաքացիները կկարողանան կարգավորել իրենց պարտավորությունները:
- Բացասական հետևանքներ: Դժվարություններ կարող են առաջանալ այն քաղաքացիների համար, ովքեր չեն կարողանում իսկապես հասկանալ, թե ինչ փաստաթղթեր են անհրաժեշտ:
Որպեսզի ճիշտ ձևակերպեք՝ հստակեցրեք ժամկետները
Այս գործընթացը ենթադրում է որոշակի ժամկետներ, որոնք պետք է հստակեցվեն նախքան փաստաթղթի լրացումը:
| Ժամկետ | Գործընթաց | Աջակցման մատակարար |
|---|---|---|
| Մայիսի 1, 2026 | Փաստաթղթի ներկայացում | ՀՀ ՊԵԿ |
| Հուլիսի 15, 2026 | Պատասխան ստանալ | ՀՀ ՊԵԿ |
Սահմանափակումը և մեղմացումը
Ինչպես ցանկացած կառավարական գործընթաց, այս որոշումը նույնպես ունի սահմանափակումներ:
- ՀՀ օրենքների համաձայն, եթե ֆիզիկական անձը շարունակաբար չի կատարում իր պարտավորությունները, ապա կարող են կիրառվել խստացված միջոցներ:
- Երբեմն հարկային մարմինները կարող են առաջարկել մեղմացում՝ կախված քաղաքացիների իրավիճակից:
Դրական եղանակները փաստաթղթի ներկայացման համար
Կարևոր է նաև հասկանալ, թե ինչպես կարելի է ներկայացնել փաստաթուղթը՝ կախված որոշակի կանոններից:
- Առցանց համակարգի միջոցով՝ օգտագործելով ձեր ID քարտը:
- Փաստաթուղթը կարող եք ներկայացնել նաև անձամբ՝ հարկային մարմնի գրասենյակում:
- Հնարավոր է նաև ուղարկել փաստաթուղթը փոստով, սակայն այս տարբերակը կարող է ավելի երկար ժամանակ պահանջել:
Այլ փաստաթղթերի համեմատություն
Այս փաստաթուղթը հաճախ շփոթվում է այլ հարկային փաստաթղթերի հետ, ինչպես օրինակ հարկային հաշվետվությունները:
| Փաստաթուղթ | Նպատակ | Տեղեկատվություն |
|---|---|---|
| Հարկային հաշվետվություն | Տեղեկատվություն հարկերի մասին | Միշտ պարտադիր է ամեն տարի: |
| Չկատարված պարտավորությունների մասին որոշում | Պարտավորությունների գանձում | Հնարավոր են հետևանքներ, եթե չկատարվի: |
Ֆինանսական սկզբունքները և իրավական շրջանակը
Այս որոշումը կոռուպցիայի դեմ պայքարի միջոց է, որը ուղղված է ավելի բարձր հարկային պարտավորությունների կատարումին:
Այն Կառավարության որոշման իրավական շրջանակից ներս է և պետք է կատարվի համապատասխան օրենքներին:
Հետագայում սպասվող փոփոխություններ
Այս որոշումն ունի ժամանակի ընթացքում փոփոխությունների ենթարկվելու հնարավորություններ, քանի որ հարկային համակարգը մշտապես զարգանում է:
Պետական մարմինները կարող են առաջարկել նոր կարգեր կամ բարեփոխումներ, որոնք կազդեն այս փաստաթղթի վրա:
Վարկեր և տուգանքներ՝ հարկային պարտավորությունների չկատարման դեպքում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 110-Ա որոշումը նախատեսում է ֆինանսական պարտավորությունների կատարումը որպես կարևորագույն կառույց մեր երկրի հարկային քաղաքականության շրջանակներում։ Ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվում են խիստ միջոցների, այդ թվում՝ վարկերի և տուգանքների։ Հարկային պարտավորությունները չեն կատարելու հետևանքով առաջացած պարտքերը կարող են հանգեցնել մանրամասն հաշվետվությունների կազմում և երկարացված ընթացակարգերի կիրառման։
Հարկային մարմինները, ըստ օրենքի, իրավունք ունեն պահանջել հարկ վճարողի գույքի բռնագանձում, ինչպես նաև կիրառել այլ միջոցներ՝ հիմնված պարտքի չափի և բնույթի վրա։ Այդ պատճառով կարևոր է, որ հարկ վճարողները հետևեն իրենց պարտավորվածություններին և ժամանակին կատարեն հարկային վճարումները՝ անհարկի ֆինանսական դժվարություններից խուսափելու համար։
Հարկային պարտավորությունների հստակեցման գործընթաց
Հարկային պարտավորությունների հստակեցման գործընթացը կարևոր քայլ է ֆիզիկական անձանց համար, ովքեր ցանկանում են ապահովել իրենց հարկային պարտավորությունների կատարումը։ 110-Ա որոշման շրջանակներում, հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ՝ խնդրելով հստակեցումներ իրենց պարտավորությունների վերաբերյալ։ Հաճախ возникают ситуации, когда հարկ վճարողները չունեն բավարար տեղեկություններ իրենց պարտավորությունների կամ դրանց չափի մասին, ինչը կարող է հանգեցնել սխալ հաշվարկների և, հետևաբար, պատիժների։
Այս գործընթացը կարող է իրականացվել առցանց՝ օգտագործելով հարկ վճարողի անձնական հաշիվը, որտեղ կարող եք տեսնել ձեր հարկային պարտավորությունները և գումարները։ Օրինակ, դիմելով Dimum Dzev N2 ձևաչափով, կարող եք ստանալ հստակ տեղեկատվություն և անհրաժեշտության դեպքում խնդրել հարկային մարմնի պարզաբանումները։
Իրավական միջոցների կիրառումը հարկային պարտավորությունների չկատարման դեպքում
Եթե ֆիզիկական անձը շարունակում է չկատարել իր հարկային պարտավորությունները, ապա իրավական միջոցների կիրառումը կարող է լինել վերջնական քայլ՝ հարկային մարմինների կողմից։ 110-Ա որոշման համաձայն, հարկ վճարողների իրավունքների և ազատությունների պաշտպանությունը կարևոր է, սակայն հարկային պարտավորությունները պետք է կատարվեն պատասխանատվությամբ։ Այս փուլում հարկ վճարողը կարող է դիմել իրավաբանական խորհրդատվության, որպեսզի հասկանա իր իրավական հնարավորությունները և պարտավորությունները։
Հարկային մարմինները կարող են իրականացնել վերահսկողություն՝ պարզելու համար, թե արդյոք հարկ վճարողը իրականացնում է իր պարտավորությունները, և եթե ոչ, ապա իրականացնել իրավական գործողություններ՝ կապակցված հարկային պարտավորությունների կատարումը պարտադիր դարձնել։ Այդ իսկ պատճառով հարկ վճարողները պետք է մտածեն ճիշտ ռազմավարության մշակման մասին՝ իրենց հարկային պարտավորությունների կատարումը կազմակերպելու համար, որպեսզի խուսափեն իրավական հետևանքներից։