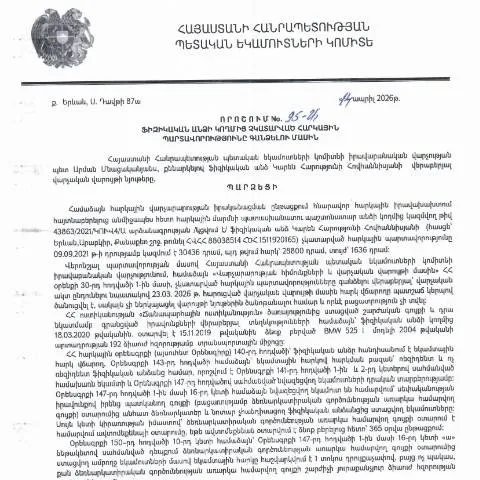
Կառավարության որոշում՝ հարկային պարտավորությունների գանձման գործընթացը
Հայաստանի Հանրապետության հարկային համակարգը նախատեսում է, որ յուրաքանչյուր ֆիզիկական անձը պարտավոր է կատարել որոշակի հարկային պարտավորություններ: Սակայն, երբ այդ պարտավորությունները չկատարվում են, առաջանում են ընթացակարգեր, որոնց մասին կարևոր է իմանալ: 2026 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 95-Ա որոշումը գանձելու մասին կարևոր փաստաթուղթ է, որը շարժառիթ է հարկային պարտավորությունների կատարումը անտեսող քաղաքացիների համար:
Որպես կարևոր գործընթաց՝ հարկային պարտավորությունների գանձումը
Հարկային պարտավորությունների նշանակությունը
Հարկային պարտավորությունները երկրի տնտեսական կայունության հենասյուներից մեկն են: Այս պարտավորությունները կատարելով՝ քաղաքացիները մասնակցում են պետության զարգացումը:
Ո՞վ է գանձման ենթարկվում
- Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները
- Այդ անձանց հարկային որակը, հետագա պարտականությունները
Ծրագրի ընթացքը՝ գանձման գործընթացի մանրամասները
Բաժին 1 - Պարտավորությունների բացահայտում
Երբ հայտնաբերվում են հարկային պարտավորություններ, ՊԵԿ-ը սկսում է գործընթացը՝ նախապես տեղեկացնելով պարտադիր վճարի մասին:
Բաժին 2 - Դիմումի ներկայացնումը
Դիմումի ներկայացման փուլը կարևոր է, քանի որ այստեղ որոշվում է, թե ինչու պարտավորությունները չեն կատարվել:
Դիմումի փոխանցում՝ քայլ առ քայլ
Փոխանցման կարգը
- Դիմումը ներկայացվում է առցանց կամ անձամբ
- Հարկային ծառայությունը ստանում է դիմումը, որը ենթակա է ստուգման
Դիմումի լրացման ստանդարտները
Խմբագրումներ և ուշադրության կենտրոնը
Դիմումը լրացնելիս կարևոր է ուշադրություն դարձնել որոշակի պարտադիր դաշտերի վրա:
| Պառակտում | Նկարագրություն | Նշում |
|---|---|---|
| Անուն | Անձի լրիվ անունը | Պարտադիր լրացում |
| Հարկային նույնականացման համարը | Իրավաբանական անձի համար | Եթե վերաբերում է |
Հարցերի և դժվարությունների կարգավորումը
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, կարող եք դիմել դատարան կամ վերանայման՝ նշելով պատճառները:
Կառավարության որոշման իրավական հիմքերը
95-Ա որոշումը հիմնված է ՀՀ ՊԵԿ-ի գործող օրենսդրության վրա, որն ընդգրկում է հարկային իրավունքի բոլոր կողմերը:
Ծրագրի ժամանակացույցը
Ծրագրի մեկնարկն ու ավարտը
- Ծրագրի մեկնարկը՝ 2026 թվականի ապրիլ
- Ծրագրի ավարտը՝ համաձայն կայացված որոշման
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը բարդ և մանրամասն է, ուստի կարևոր է հետևել բոլոր օրենսդրական պահանջներին, որպեսզի չբախվեն խնդիրներին:
Դիտարկումներ որոշման ազդեցության վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 14.04.2026թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 95-Ա որոշումը, որում նշված են Կարան Հարությունի Հովհաննիսյանի և նրա ՀՎՀՀ-ից հետո այլ անձանց հարկային պարտավորությունները, ունի լայն ազդեցություն ՀՀ հարկային համակարգի վրա։
Նման որոշումները հաճախ հանգեցնում են մասնավոր անձանց և օրենքի ուժի ներքո գործող մարմինների միջև լարվածության, քանի որ դրանք կարող են նշանակել, որ քաղաքացիները ստիպված են լինել ավելի զգայուն իրենց հարկային պարտավորությունների նկատմամբ։ Եթե հարկային պարտավորությունները չկատարված լինեն, ապա հարկային մարմինները կարող են կիրառել համապատասխան միջոցներ՝ սկսելով բանկային հաշիվների բլոկավորումից մինչև դատարան դիմելը։
Դեռևս կարևոր է, որ քաղաքացիները գիտակցեն, որ որոշումը նաև կարող է ունենալ ազդեցություն ոչ միայն անհատների, այլև կազմակերպությունների վրա, որոնք կարող են պահանջվել վճարել այլ անձանց արագորեն։ Այսպիսով, այս ձևաչափը կարող է օգտագործվել որպես օրինակ՝ հարկային օրենսդրության կիրառման համար, ինչպես նաև քաղաքացիների միջև հաղորդակցության և օրենքի պահանջների ապահովման համար։
Բողոքարկման ընթացակարգերը
ՀՀ ՊԵԿ կողմից կայացված որոշումները կարող են բողոքարկվել՝ հետևելով համապատասխան ընթացակարգերի։ Բողոքարկման առաջին քայլը հաճախ լինելու է դիմել այն մարմնին, որը կայացրել է որոշումը՝ ներկայացնելով բողոքարկման պատճառները։ Այս դեպքում Կարեն Հարությունի Հովհաննիսյանի հարկային պարտավորությունների գանձման որոշումն կարող է բողոքարկվել ՀՀ ՊԵԿ իրավաբանական վարչության շրջանակներում։
Ընդհանուր առմամբ, բողոքարկման համար անհրաժեշտ է ներկայացնել գրավոր դիմում, որը պետք է պարունակի հետևյալ տեղեկությունները՝ դիմողի անուն, ազգանուն, ՀՎՀՀ, բողոքարկվող որոշման համար, ինչպես նաև հիմնավորումներ, թե ինչու է դիմողը կարծում, որ որոշումը սխալ է։ Բողոքարկման ընթացակարգը կարող է ներառել նաև լրացուցիչ փաստաթղթերի և ապացույցների ներկայացում, որոնք կօգնեն հիմնավորել դիմողի դիրքորոշումը։
Ծանոթանալով բողոքարկման ժամկետներին, կարևոր է նշել, որ բողոքարկման դիմումները պետք է ներկայացնել որոշման հրապարակումից հետո սահմանված ժամկետներում՝ ի հակառակ դեպքում, դիմումը կարող է չհամարվել։ ՀՀ վարչական գործընթացների օրենսդրությամբ սահմանված ժամկետները սովորաբար 30 օր են, սակայն որոշ դեպքերում դրանք կարող են լինել տարբեր։
Անհրաժեշտ փաստաթղթերի ցանկ
ՀՀ ՊԵԿ կողմից հարկային պարտավորությունների գանձման վերաբերյալ որոշումը ենթադրում է, որ քաղաքացիները պետք է ներկայացնեն որոշակի փաստաթղթեր, որոնք կներդնեն իրենց аргումը կամ պատրաստվեն վճարելու համար։ Այս փաստաթղթերը, որպես կանոն, ներառում են հետևյալը՝
- Հարկ վճարողի անձնավորության վավերական վկայական, որը կարող է լինել անձնական հավաստագիր կամ անձնագիր;
- Հարկային պարտավորությունների մասին տեղեկանք, որը տրամադրվում է ՀՀ ՊԵԿ-ից կամ հարկային մարմնից;
- Վճարման հայտարարություն, որտեղ հստակ նշված կլինի պարտավորվածության գումարը;
- Հարկային խորհրդատվություն, եթե հարկ վճարողը ցանկանում է իրավական աջակցություն;
- Յուրաքանչյուր ձեր հաշիվների վերաբերյալ տեղեկատվություն, որը կարող է վկայել եկամուտների աղբյուրը;
Այս փաստաթղթերը պետք է ներկայացվեն առցանց, ինչը թույլ է տալիս արագացնել գործընթացը և նվազեցնել վարչական բեռն ու ժամանակը, որը կարող է պահանջվել տանելու համար։ ՀՀ ՊԵԿ-ի պաշտոնական կայքը նաև տրամադրում է համապատասխան ձևաթղթերը, որոնք կարելի է լրացնել և ուղարկել կայքում։