Ռազմավարական որոշման առանցքը. Փաստաթղթի նշանակությունը
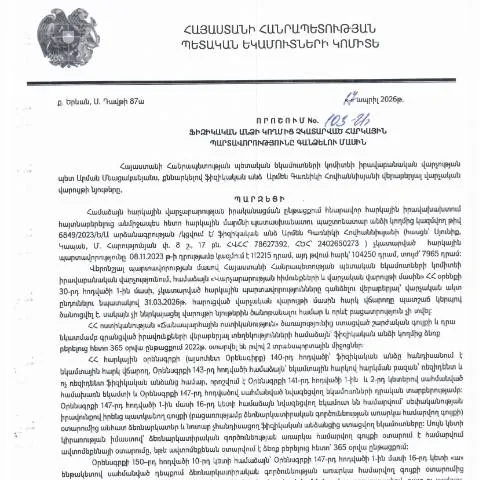
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17.04.2026թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր փուլ է հանդիսանում հարկային կարգավորումների տեսանկյունից: Այս փաստաթուղթը նախատեսված է այն դեպքում, երբ ֆիզիկական անձը որևէ հարկային պարտավորություն չի կատարել, և պետական մարմինը պետք է միջոցներ ձեռնարկի դրա գանձման ուղղությամբ:
Նման իրավիճակներում հարկային մարմինները պարտավոր են հետևել ոչ միայն օրենքներին, այլ նաև մարզային ու տեղական նորմատիվներին, որպեսզի ապահովեն հարկային պարտավորությունների կատարման վերահսկողությունը:
Ովքեր են ընդգրկված այս գործընթացում?
Այս որոշումը ուղղված է ֆիզիկական անձանց, ովքեր պարտավորություն ունեն կատարել հարկեր, սակայն տարբեր պատճառներով չեն կատարել իրենց պարտավորությունները:
- Նախկինում հարկային պարտավորություններ ունեցող անձինք: Այս խմբի մեջ մտնում են մարդիկ, ովքեր ժամանակին չէին ներկայացրել հարկային հաշվետվությունները:
- Նոր հարկային պարտավորություններ ունեցողները: Նոր դիմորդներ, ովքեր առաջին անգամ են բախվում հարկային պարտավորությունների կատարման հետ:
- Անձինք, ովքեր չունեն ֆինանսական միջոցներ: Այս անձինք կարող են հայտնվել ֆինանսական դժվարությունների մեջ, ինչը hinder է նրանց պարտավորությունների կատարման:
Չկատարված հարկային պարտավորությունների շղթան. ԴրույքԱյս որոշման շրջանակներում
Որպեսզի հասկանալ, թե ինչպես է գործում այս գործընթացը, կարևոր է ուսումնասիրել դրա գործառույթները:
- Նոտարական գործողություններ: Քաղաքացին պետք է ներկայացնի համապատասխան փաստաթղթեր, որոնք ապացուցում են նրա պարտավորությունները:
- Հարկային մարմնի կողմից գնահատական: Հարկային մարմինը ստանում է համապատասխան փաստաթղթեր և կատարում է հարկային պարտավորությունների գնահատական:
- Գանձման գործընթաց: Եթե պարտավորություն հայտնաբերվի, ապա հարկային մարմինը սկսում է կարգապահական գործողություններ:
Ինչպե՞ս լրացնել փաստաթուղթը
Փաստաթղթի լրացման գործընթացը պահանջում է ուշադրություն, որպեսզի տվյալները լինեն ճշգրիտ:
- Քայլ 1: Պարզեցնել անձնական տվյալները՝ անուն, ազգություն, ՀՎՀՀ:
- Քայլ 2: Բոլոր հարկային պարտավորությունները, որոնք չարողության պատճառ են դարձել, պետք է նշվեն:
- Քայլ 3: Լրացնել բոլոր անհրաժեշտ տեղեկությունները, որոնք պահանջվում են վարչական մարմնի կողմից:
Որտեղ է ներկայացվում փաստաթուղթը
Նշված փաստաթուղթը կարելի է ներկայացնել ՀՀ ՊԵԿ տարածքային բաժիններում: Այստեղ կարևոր է, որ դիմումը ներկայացվի ժամանակին, քանի որ ուշացումը կարող է հանգեցնել լրացուցիչ խոչընդոտների:
Ներկայացման ողջ ընթացքը իրականացվում է էլեկտրոնային համակարգի միջոցով, ինչը մեծացնում է արդյունավետությունը և թափանցիկությունը:
Որոնք են անհրաժեշտ փաստաթղթերը
Դիմումը լրացնելու համար հարկավոր են հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Պարտավորությունները հաստատող փաստաթուղթ: |
| Որոշումն առկայություն մասին | Հարկային մարմնի որոշումն անհրաժեշտ է: |
| Անձնական փաստաթղթեր | Օրինակ՝ անձնագիր, բնակության վկայական: |
Պատժամիջոցներ և հետևանքներ
Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ապա կարող են կիրառվել մի շարք պատժամիջոցներ:
- Տուգանքներ: Անհատը կարող է ենթարկվել վարչական տուգանքների:
- Հարկային պարտավորությունների ավելացում: Պարտավորությունները կարող են ավելանալ, ինչը կհանգեցնի ֆինանսական ծանրաբեռնվածության:
- Դատական գործընթացներ: Հարկային մարմինը կարող է դիմել դատարան:
Պատմական և իրավական հիմքեր
Այս որոշման հիմքում ընկած են ՀՀ հարկային օրենսդրության սկզբունքները, որոնք նպատակ ունեն ապահովել հարկային համակարգի արդյունավետությունը:
Այս որոշումը արտահայտում է կառավարության նպատակները՝ ապահովելով հարկային պարտավորությունների կատարման վերահսկողությունը:
Այսպիսով, շեշտադրվում է այդ օրենքների հավասարակշռությունը, որպեսզի պահպանվի քաղաքացիների իրավունքներն ու պարտականությունները:
Նորարարական լուծումներ
ՀՀ ՊԵԿ-ը մշտապես աշխատում է կատարելագործելու բոլոր գործընթացները: Ելնելով հարկային պարտավորությունների կատարման ժամանակակից պահանջներից, այն ներդնում է նոր տեխնոլոգիաներ:
Այսպիսով, նոր ձևաչափերի միջոցով՝ քաղաքացիները կարող են հեշտությամբ իրականացնել իրենց պարտավորությունները:
Սա հնարավորություն է տալիս նաև նվազեցնել գրասենյակային աշխատանքը և արագացնել ընթացակարգերը:
Օրենքի կիրառման առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 103-Ա որոշումը, որը հրապարակվել է 19․05․2026թ․, նախատեսում է հստակ ընթացակարգեր հարկային պարտավորությունների գանձման գործընթացի համար: Այս որոշումը հնարավորություն է տալիս հարկային մարմնին նախաձեռնելու վարչական գործողություններ, եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկը, սոցիալական ապահովության վճարները և այլ հարկեր:
Հարկային պարտավորությունների գանձման գործընթացը տեղի է ունենում մի շարք փուլերում, որոնք ենթադրում են տեղեկացման, պատասխանի և, անհրաժեշտության դեպքում, դատական նիստերի անցկացման աշխատանքներ: Սա նշանակում է, որ հարկային մարմինը պետք է նախապես տեղեկացնի պարտավորվող անձին իր պարտավորությունների մասին, մինչև որ սկսվեն գանձման գործընթացները: Եթե պարտքի ծավալը բավարար չլինի կամ մեղավոր անձը ոչ մի կերպ չի արձագանքում, ապա գործընթացը կարող է տեղափոխվել դատարան:
Վիճակագրական տվյալներ և կանխատեսումներ
ՀՀ ՊԵԿ տվյալներով, 2026 թվականի ընթացքում որոշման ուժի մեջ մտնելուց հետո սպասվում է, որ հարկային պարտավորությունների գանձման գործընթացը կբարձրանա շուրջ 15%: Սա պայմանավորված է վարչական մարմնի կողմից կիրառվող նոր տեխնոլոգիաների և էլեկտրոնային ծառայությունների արդյունավետ կիրառմամբ, որոնք թույլ են տալիս ավելի արագ և արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը:
Ծրագրային համակարգերի կիրառմամբ, որոնք աշխատում են QR-կոդերի և էլեկտրոնային ստորագրությունների միջոցով, իշխանություններին կհաջողվի նվազագույնի հասցնել մարդկային սխալները և ավելացնել գործընթացի թափանցիկությունը: Օրինակ, այս տեխնոլոգիաները թույլ տալիս են քաղաքացիներին ստանալ իրենց հարկային պարտավորությունների մասին տեղեկություններ միմիայն մեկ կտտոցով: ՊԵԿ-ը ակտիվորեն համագործակցում է նաև միջազգային կազմակերպությունների հետ՝ հարկային կարգապահության բարձրացման նպատակով:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 103-Ա որոշումն իր մեջ ներառում է մի շարք իրավական դրույթներ, որոնք հիմնված են ՀՀ հարկային օրենսդրության վրա: Այս որոշման հիմքում ընկած են ՀՀ վարչական կարգի օրենսգիրքը, ինչպես նաև հարկային օրենսգրքի համապատասխան հոդվածներ, որոնք կարգավորում են հարկային պարտավորությունների՝ ինչպես վարչական, այնպես էլ դատական կարգով գանձման գործընթացները:
Նշված որոշումը, իրոք, վերաբերում է վարչական ընթացակարգերին, սակայն այն ունի նաև դատական կողմ՝ ի դեմս հնարավոր հակառակողմի բողոքի։ Ըստ օրենքի, յուրաքանչյուր ֆիզիկական անձ կարող է բողոքարկել ՊԵԿ-ի որոշումները՝ ներկայացնելով համապատասխան փաստաթղթերը և հիմնավորումները: Այս գործընթացի իրավական կողմը շատ կարևոր է, քանի որ այն ապահովում է քաղաքացիների իրավունքների պաշտպանությունը և ապահովում է արդար դատաքննություն: