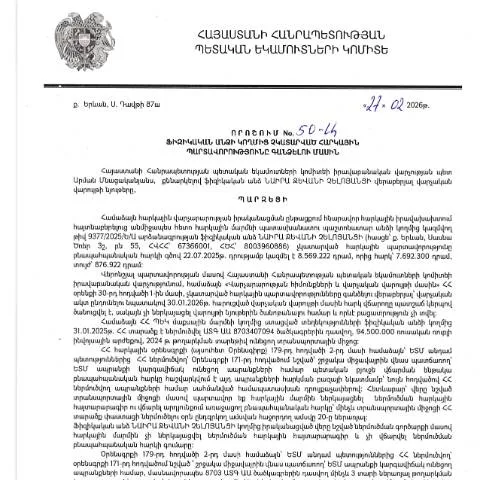
ՀՀ ՊԵԿ իրավաբանական վարչության 50-Ա որոշման բովանդակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.02.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 50-Ա որոշումը հանդիսանում է կարևոր իրավական խմբագրություն, որը նախատեսում է և կարգավորում հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից։ Դրական ազդեցություն ունենալով հարկային համակարգի արդյունավետության վրա, այդ որոշման ճիշտ կիրարկումը ապահովում է պետական բյուջեի լրացուցիչ եկամուտներ։
Ովքեր են հայտ ներկայացնողները
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Իհարկե, որոշակի բացառություններ կարող են լինել՝ կախված անձի սոցիալական վիճակից, ինչպես նաև հարկային պարտավորությունների տարիքից և բնույթից։ Կարևոր է, որ հարկային պարտավորությունները չէին կարող լինել ավելի վաղ կայացված վճիռների կամ դատական որոշումների ենթակա։
Հիմնական քայլերը՝ հայտի լրացման եւ ներկայացման համար
- Դիտարկեք ձեր հարկային պարտավորությունների իրավիճակը։ Եթե դուք ունեք չկատարված պարտավորություններ, ապա դուք պետք է գործեք այս որոշման հիման վրա։
- Լրացրեք համապատասխան հայտը։ Անհրաժեշտ է նշել ձեր անձնական տվյալները, ձեր հարկային պարտավորությունների չափը, և եթե կա, ապա նաև հիմնավորումները, թե ինչու այդ պարտավորությունները չեն կատարվել։
- Ներկայացրեք հայտը ՀՀ ՊԵԿ տվյալների բազայում՝ ցանկալի է էլեկտրոնային եղանակով, ինչը արագեցնում է գործընթացը։
Հայտի լրացման կարևորության և դժվարությունների վերաբերյալ
Հայտի ճիշտ լրացումը շատ կարևոր է, քանի որ սխալները կարող են հանգեցնել թիրախային գործառույթների դժվարությունների։ Օրինակ, եթե հայտում նշված տվյալները չեն համապատասխանում պետական ռեգիստրի տվյալներին, ապա դա կարող է հանգեցնել արդյունքների մերժման։ Դրա համար անհրաժեշտ է հետևել որոշակի քայլերին՝ մանրամասն ուսումնասիրել և իրականացնել համապատասխան վավերացումները։
Տվյալների ստուգման համար անհրաժեշտ տեղեկություններ
- Առանձնահատուկ ուշադրություն դարձրեք բոլոր դաշտերի լրացմանը՝ հատկապես՝ անուն, ազգանուն, ծննդյան ամսաթիվ, և ՀՎՀՀ համարը։
- Երբ նշում եք հարկային պարտավորությունների չափը, համոզվեք, որ այն ճիշտ է։
- Եթե կա, ապա կցեք նաևSupporting documents (աջակցող փաստաթղթեր), որոնք կարող են պարզաբանել ձեր զգացմունքները և իրավիճակը։
Ելքը մերժման կամ սխալի դեպքում
Եթե ձեր հայտը մերժվել է, ապա կարևոր է իմանալ՝ ինչ հնարավորություններ ունեք։ Նախ՝ դուք կարող եք պահանջել բացատրություն որոշման վերաբերյալ, և ապա ներկայացնել համապատասխան փաստաթղթերը՝ դատեն նորից ձեր հայտը։
Ավելին, անհրաժեշտ է եղանակներ մշակել՝ որոնք թույլ են տալիս վերացնել սխալները՝ կամ էլ լրացնել հայտը նորից, կամ էլ ղեկավարել հարցը դատական կարգով, եթե դրանից առաջ չեն քննարկվել այլ միջոցներ։
Մի շարք բացառություններ և հատուկ դեպքեր
Կան մի քանի դեպքեր, երբ որոշումը չի կարող կիրառվել, օրինակ՝ եթե անձը գտնվում է հարկային ապացույցների գործառույթներում կամ եթե գործընթացի ընթացքում բացակայում են անհրաժեշտ փաստաթղթեր։
Նման դեպքերում, անձը պետք է դիմի իրավաբանների ու հարկային մասնագետների, որպեսզի կարողանա լուծել իր հարցերը։
Հետագա գործողություններ՝ հայտարարության ներկայացումից հետո
Հայտը ներկայացնելուց հետո, դուք պետք է սպասեք որոշակի ժամանակահատված, մինչև որ ՀՀ ՊԵԿ-ը կամավոր ստուգում է ձեր հայտի ընթացքը։ Անհրաժեշտ է պահպանել տանող փաստաթղթերի օրինակները, երբեմն պահանջվում են նաև լրացուցիչ փաստաթղթեր՝ հայտի համատեքստի շրջանակներում։
Աջակցման հնարավորություններ
Եթե դուք ոչինչ չեք ստացել 20 աշխատանքային օրվա ընթացքում, կարող եք դիմել ՀՀ ՊԵԿ կամ էլ կտրականապես տեղեկացնել ձեր իրավունքները։
Գործընթացի կարգավորումը
Դրա իրականացումը պահանջում է օրենքի կանոնակարգումը, որն ապահովում է հարկային հիմնական կարգերից և նորմերից։ Այն վերաբերում է նաև հարկային վարչության իրավասության սահմաններին, երբ հարկային պարտավորությունները չեն կատարվում։
Դրա համար անհրաժեշտ է մշտապես հետևել օրենսդրությունում կատարվող փոփոխություններին՝ որպեսզի կարողանաք իրականացնել ձեր պարտավորությունները։
Ընդհանուր խորհուրդներ հայտի ներկայացման վերաբերյալ
- Ուշադիր եղեք բոլոր անձնական տվյալների ու փաստաթղթերի վերանայմանը։
- Ծանոթացեք օրենքներին և իրավական նորմերին, որոնք վերաբերում են հարկային պարտավորություններին։
- Գործեք արագ, քանի որ որոշումները կարող են լինել ժամանակում՝ կախված պարտավորությունների ժամկետից։
Վերջաբան
ՀՀ ՊԵԿ իրավաբանական վարչության 50-Ա որոշումը կարևոր նշանակություն ունի ֆիզիկական անձանց հարկային պարտավորությունների համար, և նրա ճիշտ կիրառումը կարող է կանխել ֆինանսական պատիժները՝ ապահովելով հարկային համակարգի կայունության։ Անհրաժեշտ է լինել տեղեկացված և պատրաստված՝ դիմելու այս գործընթացներին, որպեսզի կարողանաք լիովին օգտվել ձեր իրավունքներից:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարող է առաջացնել տարբեր հարցեր, հատկապես այն քաղաքացիների համար, ովքեր կանգնած են հարկային պարտավորությունների կատարման դիմաց: Դեռևս մինչև 2026 թվականի փետրվարի 27-ը, հարկ վճարողը պարտավոր է կատարել իր հարկային պարտավորությունները, որոնց չկատարումը կարող է հանգեցնել վարչական և ֆինանսական հետևանքների:
Այդ գործընթացի ընթացքում կարևոր է հասկանալ, թե ինչպես է իրականացվում հարկային պարտավորությունների գանձումը. նախնական փուլում հարկ վճարողի վերաբերյալ կազմակերպվում է պահոտի և վերլուծության գործընթաց, որի արդյունքում քննվում են բոլոր անհրաժեշտ փաստաթղթերը, ինչպես նաև վճարման օրենսդրական հիմքերը:
Հարկային պարտավորությունները կարող են լինել տարբեր տեսակի, հետևաբար, հարկային վարչությունը պետք է ապահովի, որ յուրաքանչյուր դեպք ուսումնասիրվի անհատական առումով: Այդ պատճառով կարևոր է, որ հարկ վճարողները իրենք էլ տեղեկացված լինեն իրենց պարտավորությունների մասին, և, անհրաժեշտության դեպքում, դիմեն իրավաբանական կամ հարկային խորհրդատվություն ստանալու համար:
Նաիրա Ջեվանի Չելոյանցի դեպքում կիրառվող իրավական մեխանիզմները
Նաիրա Ջեվանի Չելոյանցի (ՀՎՀՀ՝ 67366001, անձնագիր/ՀԾՀ՝ 8003960886) հանդեպ կիրառվող որոշումը պատմականորեն կարևոր է, քանի որ այն շեշտում է հարկային վարչության պարտավորությունները ներկայացնելու և հարկ վճարողների իրավունքները պաշտպանելու անհրաժեշտությունը: Դրանով իսկ, հարկային վարչությունը պետք է ապահովի առավելագույն թափանցիկություն և արդարություն:
Հարկային պարտավորություններն ամբողջ հնարավորության շրջանակներում պետք է գանձվեն օրենքի շրջանակներում, ինչը ենթադրում է, որ Նաիրան ունի իրավունք պահանջել ցուցակը իր պարտավորությունների, ինչպես նաև համապատասխան փաստաթղթերի և հիմնավորումների տրամադրման մասին, որոնք կարող են օգտագործվել իր պաշտպանության համար: Այդ փաստաթղթերը պետք է իրականացվեն պատշաճ ձևով և ապահովեն, որ հարկային պարտավորությունները հիմնավորված են:
Այս դեպքում կարևոր է նաև վերահսկողությունը. հարկային վարչությունը պետք է վերահսկի, թե արդյոք Նաիրան իր պարտավորությունները կատարելու համար ունի բավարար ժամանակ, և եթե ոչ, ապա նրան պետք է տրամադրվեն ելքեր, որոնք կարող են ներառել հետաձգումները կամ վճարման բեռնաթափումը:
Իրավական պաշտպանության մեխանիզմները հարկային争ատուների համար
ՀՀ ՊԵԿ-ի որոշումների դեմ բողոքարկելու գործընթացը կարևոր է յուրաքանչյուր հարկ վճարողի համար, այդ թվում՝ Նաիրա Ջեվանի Չելոյանցի համար: Հարկային բողոքարկման գործընթացը ենթադրում է, որ հարկ վճարողը կարող է դիմել վարչական դատարան՝ ներկայացնելով իր փաստարկները: Նման դեպքերում կարևոր է, որ բողոքարկումը ներկայացվի օրենքով սահմանված ժամկետներում, ինչը Հայաստանում կազմում է 30 օր որոշման հրապարակումից:
Դրա համար հարկ վճարողը պետք է մատուցի բոլոր անհրաժեշտ փաստաթղթերը, ներառյալ՝ ենթադրաբար սխալ կամ անարդյունավետ որոշման օրինակները: Բացի այդ, հարկ վճարողը կարող է դիմել մասնագիտական իրավաբանական խորհրդատվություն ստանալու համար, որպեսզի նա կարողանա ներկայացնել իր դիրքորոշումը առավել համոզիչ կերպով:
Հարկային փաստաբանների օգնությունը կարող է լինել անգնահատելի, ինչպես նաև հասկանալ հարկային իրավունքի նրբությունները և կիրառել դրանք կոնկրետ դեպքերում: Ուստի, հարկ վճարողները պետք է ունենան գիտելիքներ և պատրաստ լինեն պաշտպանելու իրենց իրավունքները՝ համաձայն ՀՀ օրենսդրության: