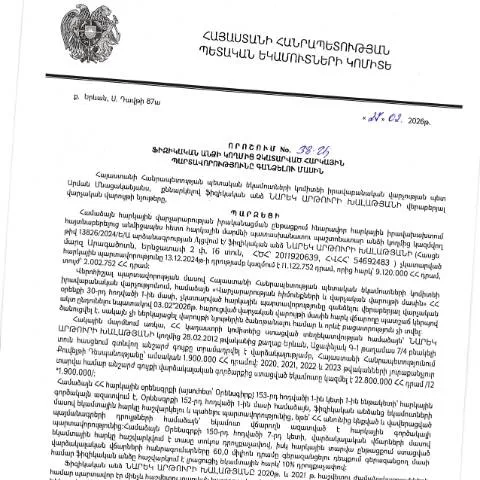
Հարկային պարտավորությունների գանձման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ուժի մեջ է մտնում 27.02.2026ից, հանդիսանում է կարևոր իրավական փաստաթուղթ, որով սահմանվում են հարկային պարտավորությունների գանձման կարգը և պայմանները: Այս որոշումն ուղղված է թե՛ ֆիզիկական անձինք, թե՛ իրավաբանական կազմակերպություններ, որոնց հարկային պարտավորությունները չկատարվել են:
Ներմուծման պայմանները և պահանջները
Այս որոշումը վերաբերում է այն դեպքերին, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Արդյունքում, հարկային մարմիններն ունեն իրավունք դրանք հավաքելու: Ներկայացված քաղաքականությունը կիրառվում է միայն այն դեպքում, երբ հարկերի բեռը չի գերազանցում սահմանված գումարները, ինչն ապահովում է հարկ վճարողների իրավունքների պաշտպանությունը:
Առանձնահատուկ դեպքեր
Կան որոշ բացառություններ և հատուկ դեպքեր, որոնք կարող են ազդել հարկային պարտավորությունների գանձման գործընթացի վրա:
- Արտասահմանում ապրող անձինք: Եթե ֆիզիկական անձը ապրում է արտերկրում, նրա հարկային պարտավորությունները գանձելու ընթացակարգը կարող է ունենալ որոշակի տարբերություններ:
- Մեծահասակներ և անչափահասներ: Անչափահաս անձանց համար սահմանվում են հատուկ պայմաններ, և դրանց պարագայում հարկային պարտավորությունները գանձելու գործընթացը կիրառում է այլ ընթացակարգ:
Գրավոր դիմումի պատրաստման գործընթացը
Դիմումը պետք է պատրաստվի հատուկ ձևակերպմամբ, որտեղ նշվում են բոլոր անհրաժեշտ տվյալները՝ նշելով հարկային պարտավորությունների տեսակը և գումարը:
Դիմումի կառուցվածքը
- Հասցե: ՀՀ ՊԵԿ իրավաբանական վարչության հասցեն:
- Ստացողի տվյալներ: Նարեկ Արթուրի Խալաթյան, ՀՎՀՀ՝ 54692483, անձնագիր/ՀԾՀ՝ 2011920639.
- Հարկային պարտավորությունների նկարագրություն: Մանրամասն նկարագրություն պարտավորությունների մասին:
- Ներկայացվող փաստաթղթեր: Հարկային պարտավորությունների ապացույցներ:
Դիմումի ներկայացման ընթացակարգը
Դիմումի ներկայացման գործընթացը կարող է կատարվել ինչպես բողոքարկման, այնպես էլ հարկային պարտավորությունները վճարելու միջոցով: Դիմումը կարելի է ներկայացնել առցանց կամ անձամբ:
Առցանց դիմումի ներկայացման քայլերը
- Գրանցվել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ընտրել համապատասխան ազդակները և լրացնել պահանջվող տեղեկատվությունը:
- Դիմումը ներկայացնել և սպասել պատասխան:
Քայլեր՝ հետագայում վերլուծելու համար
Դիմումը ներկայացնելուց հետո, կարգը պահանջում է սպասել վարչական մարմինների պատասխանը:
Ինչպես հետևել դիմման ընթացքին
Դիմողի համար կարևոր է հետևել դիմումի ընթացքին՝ օգտվելով ՀՀ ՊԵԿ պաշտոնական կայքից:
- Նշել դիմումի գրանցման համար:
- Հետևել ընթացիկ վիճակին:
- Գործընթացի ընթացքում անհրաժեշտության դեպքում կապվել իրավաբանական վարչության հետ:
Օրենսդրական հիմքը
Այս որոշումը հիմնված է ՀՀ վարչական վարույթի օրենսգրքի վրա (HO-139-N, կրկնակի փոփոխություններով 2025): Սա ապահովում է, որ բոլոր կողմերը պաշտպանված են իրավական շրջանակներում:
Օրենսդրական ակտերի կիրառումը
Նշված որոշումը բոլորիս համար կարևոր է, քանի որ այն ապահովում է հարկային պարտավորությունների գանձման գործընթացի օրինականությունը: Այլ օրենսդրական ակտեր, որոնք կարող են ազդել այս գործընթացի վրա, ներառում են հարկային օրենսգիրք և վարչական վարույթի օրենք:
Վերջին գործողությունների ՝ իրավունքները և պարտականությունները
Ֆիզիկական անձի հարկային պարտավորությունները չկատարելու դեպքում, հարկային մարմիններն ունեն իրավասություն ձեռնարկել բոլոր անհրաժեշտ գործողությունները պարտավորությունների գանձման համար:
Անհրաժեշտ փաստաթղթերի ցանկ
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային դիմում | Լրացված դիմում, որը պետք է ներկայացվի: |
| Անձնագիր | Անձնագրի պատճեն: |
| Հարկային զեկույցներ | Հարկային պարտավորությունների վերաբերյալ փաստաթղթեր: |
Հանձնարարականներ և թերացումներ
Այս գործընթացի ընթացքում հարկ վճարող անձը պետք է ուշադիր լինի, որպեսզի չխախտի ընթացակարգերը:
Հնարավոր հետևանքներ
Եթե օրենքները չեն պահպանվում, ապա կարող են առաջանալ հետևյալ խնդիրները:
- Պատիժներ՝ բարձրացված տոկոսների տեսքով:
- Իրավական գործընթացներ՝ հարկային մարմինների կողմից:
- Ակտիվների առգրավում:
Որպես եզրափակիչ խոսք
Հարկային պարտավորությունների գանձումն անխուսափելի գործընթաց է, որը պահանջում է հարկ վճարողների կողմից պատասխանատվություն և զգուշավորություն:
Հարկային մարմինները, հիմնվելով ՀՀ օրենսդրության և որոշումների վրա, ունեն իրավունքներ և պարտականություններ, որոնք պետք է պահպանվեն:
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 38-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նախատեսում է որոշակի ընթացակարգեր, որոնք պետք է հետևվեն հաշվի առնելով հարկային ոլորտի կարգավորումները։ Այս որոշման ներքո ուշադրություն է դարձվում այն հանգամանքներին, որոնք կարող են ազդել հարկային պարտավորությունների կատարման վրա։
Ըստ իրավաբանական վարչության տրամադրած տեղեկատվության, հարկային պարտավորությունների կատարման գործընթացը, ներառում է հետևյալ քայլերը.
- Նախնական հաղորդագրություն՝ պարտադիր է ֆիզիկական անձին տեղեկացնել հարկային պարտավորությունների չկատարման մասին։
- Ավանդական և էլեկտրոնային ուղիներով հաղորդագրությունների փոխանցումը ։ Հարկային մարմինն իրավունք ունի ընտրելու այն ձևաչափը, որը առավելագույնս արդյունավետ կլինի տվյալ ֆիզիկական անձի համար։
- Հատուկ հաշվարկ՝ պարտավորությունների չափի և պայմանների վերաբերյալ։
Այս գործընթացը նախատեսում է նաև հնարավոր আপելման կամ բողոքարկման մեխանիզմներ, որոնք կարող են կիրառվել ոչ միայն հարկային մարմնի որոշման, այլ նաև դրա ընթացակարգերի նկատմամբ:
Հարկային պարտավորությունների գանձման դեպքերը
38-Ա որոշումը նախատեսում է դեպքեր, երբ հարկային պարտավորությունները պետք է չեղարկվեն, կամ գանձման գործընթացը կարող է դադարեցվել։ Դրանք ներառում են.
- Եթե ֆիզիկական անձը ապացուցի, որ հարկային պարտավորությունները ձեւավորվել են հավաքական հաշվետվությունների սխալների հետևանքով։
- Երբ հարկpayer-ը կարող է ներկայացնել փաստաթղթեր, որոնք ապացուցում են ֆինանսական դժվարությունները և դյուրին չեն կարող այս պարտավորությունները կատարել։
- Ակնկալվում է, որ որոշումը կարող է վերանայվել, եթե հարկային մարմինները մերժել են փաստաթղթերը, որոնք արդարացնում են պարտավորությունների չկատարման պատճառները։
Դուք կարող եք դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ պարզաբանումներ ստանալու համար և հարկային պարտավորությունների մասին մանրամասները, ինչպես նաև ներկայացնել համապատասխան ապացույցները, որոնք կարող են ազդել Ձեր հարկային պարտավորությունների վրա:
Էլեկտրոնային դիմումների եւ փաստաթղթերի մշակման ընթացակարգեր
ՀՀ ՊԵԿ-ում գործառնությունների մեծ մասը այժմ կատարվում է էլեկտրոնային համակարգերի միջոցով, ինչը խիստ հեշտացնում է հարկատուների և պետական մարմինների փոխհարաբերությունները։ Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում, հարկատուները պետք է հետևեն որոշակի քայլերին.
- Էլեկտրոնային դիմումի ներկայացում՝ հարկային պարտավորությունների մասին տեղեկատվության ստանալու համար։ Դիմումը պետք է ներկայացվի համապատասխան ձևաչափով, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում։
- Փաստաթղթերի էլեկտրոնային ձևաչափով ներկայացում՝ անհրաժեշտ փաստաթղթերի աստիճանի բավարարման համար։ Այս փաստաթղթերը պետք է ունենան QR-կոդ կամ 16-հիշողության համար՝ արագ գրանցում և ստուգում կատարելու նպատակով։
- Վճարման գործընթացի ամբողջական ընթացակարգը պետք է իրականացվի առցանց ձեւաչափով, ինչը թույլ է տալիս վարել ընթացիկ վճարման վավերագրի հայտնաբերում և ժամանակին կատարել վճարումը։
Այս համակարգի առավելությունն այն է, որ հարկատուները կարող են իրենց հարկային պարտադրանքների մասին տեղեկություններ ստանալ կարճ ժամանակում, ինչպես նաև կատարել բոլոր անհրաժեշտ գործողությունները առանց պետական մարմինների անձամբ ներկայանալու: