Վարկանիշային գործընթացը՝ հարկային պարտավորություններն իրականացնելիս
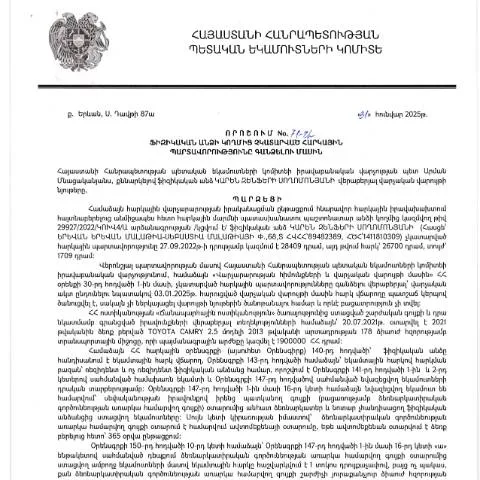
Հայաստանի Հանրապետությունում հարկային պարտավորությունների իրականացման գործընթացը սկսվում է այն ժամանակ, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Այս գործընթացը կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 71-Ա որոշմամբ, որը ուժի մեջ է մտնում 2025 թվականի հունվարի 31-ից։ Այս փաստաթուղթը սահմանում է ընթացակարգեր, որոնք պետք է իրականացվեն ինչպես հարկատուի, այնպես էլ հարկային մարմինների կողմից, որպեսզի հասնեն հարկային վճարների կատարմանը։
Դիտարկելի իրավիճակները
Պետք է նշել, որ որոշումը վերաբերում է տարբեր տեսակի հարկային պարտավորություններին, որոնք կարող են լինել:
- Ավտոմեքենաների հարկեր
- Անշարժ գույքի հարկեր
- Մյուս հարկային պարտավորություններ
Հարկային պարտավորությունները կամայական դեպքում կարող են լինել ինչպես որպես անհատական, այնպես էլ որպես սոցիալական պարտավորություններ։
Հարկային պարտավորությունների կատարման ընթացակարգը
Այս գաղափարը ներառում է մի շարք քայլեր, որոնք հարկատուն պետք է կատարի՝ սկսած փաստաթղթերի պատրաստումից մինչև հարկային մարմիններին դիմումի ներկայացում:
Որոնք են առաջին քայլերը
Եթե Դուք հայտնաբերում եք, որ Ձեր հարկային պարտավորությունները չեք կատարել, ապա առաջին քայլը պետք է լինի հետևյալը:
- Ստուգել Ձեր հարկային պարտավորությունները՝ հաշվի առնելով համապատասխան օրենքները և կարգավորումները:
- Ապահովել բոլոր անհրաժեշտ փաստաթղթերը, որոնց միջոցով կարող եք ապացուցել Ձեր պարտավորությունները:
- Գրանցել Ձեր պահանջը հարկային մարմիններին՝ համապատասխան մոդուլում:
Փաստաթղթերի հավաքագրում և ստուգում
Հարկային պարտավորությունների կատարմանը վերաբերող փաստաթղթերի հավաքագրումը կարևոր է, քանի որ այն կարող է ազդել Ձեր պարտավորությունների կարգավորման գործընթացի վրա:
Բացատրական փաստաթղթերը
Ստորև ներկայացված են մի շարք փաստաթղթեր, որոնք անհրաժեշտ են հարկային մարմիններին ներկայացնելու համար:
- Հարկային հաշվետվություններ
- Հարկային վճարումների ապացույցներ
- Ֆինանսական հաշվետվություններ
Փաստաթղթերի հստակեցում
Առաջարկվում է, որ հարկատուները անցնեն ապացույցների ստուգման փուլ՝ համոզվելու համար, որ բոլորը ճիշտ են լրացված:
- Լրացուցիչ տեղեկություններ, եթե անհրաժեշտ են:
- Ֆինանսական հաշվետվությունների մանրամասներ:
Դիմումը ներկայացնելը և ընթացակարգի շարունակությունը
Դիմումը ներկայացնելիս հարկատուն պետք է հաշվի առնի որոշ հիմնական կետեր:
Թողարկման ժամկետները
Դիմումը պետք է ներկայացնել օրենքով նախատեսված ժամկետներում՝ խուսափելու համար ավելորդ ուշացումների:
- Նախագծի ներկայացում՝ 30 օրվա ընթացքում:
- Հարկային մարմինների արձագանքը՝ մինչև 15 օր:
Ներկայացման ձևը
Դիմումը կարելի է ներկայացնել ինչպես թղթային, այնպես էլ էլեկտրոնային ձևով:
- Թղթային՝ գրանցված փոստով կամ անձամբ՝ հարկային մարմիններ:
- Էլեկտրոնային՝ մուտքագրելով համապատասխան էլեկտրոնային համակարգ:
Զեկուցման առումով սպասելիքները
Հարկային մարմինների կողմից Ձեր դիմումը ստանալուց հետո, կան გარკვეულ ժամանակահատվածներ, որոնց ընթացքում հարկային մարմինները պետք է արձագանեն:
Արձագանքելու ժամկետները
Հարկային մարմինները պետք է արձագանքեն Ձեր դիմումին հետևյալ ժամանակահատվածներում:
| Հարկային պարտավորություն | Արձագանքելու ժամկետ |
|---|---|
| Ավտոմեքենաների հարկեր | 15 օր |
| Անշարժ գույքի հարկեր | 20 օր |
| Մյուս հարկային պարտավորություններ | 25 օր |
Հարկային պարտավորությունների հետեւանքները
Հարկային պարտավորությունների չկատարումը կարող է բերել ոչ միայն նյութական վնասի, այլեւ իրավաբանական հետեւանքների:
Հետեւանքները հարկատուի համար
Այստեղ նշված են մի քանի հիմնական հետեւանքներ, որոնք կարող են առաջանալ:
- Դատական վարույթի initiation:
- Հարկային պատժամիջոցների կիրառումը:
- Ավելի շատ ֆինանսական պարտավորությունների առաջացում:
Ինչ անել, եթե դիմումը մերժվի
Եթե Ձեր դիմումը մերժվի, հարկավոր է միջոցներ ձեռնարկել՝ վերացման կամ վերանայման համար:
Հեռանկարները և հնարավորությունները
Դիմումի մերժման դեպքում կարելի է:
- Գրավոր առարկություն ներկայացնել՝ հիմքով:
- Ֆինանսական հաշվետվությունների նոր լրացում կատարել:
- Օգնություն ստանալ իրավաբաններից:
Դիմումի վերանայում
Դիմումը վերանայելու ժամանակ պետք է հաշվի առնել որոշ հանգամանքներ:
Հիմնական կետեր
Բոլոր անհրաժեշտ փաստաթղթերը պետք է ներկայացվեն:
- Նոր հիմնավորումներ:
- Պահանջած փաստաթղթերը:
Իրավական հիմք և կարգավորումներ
Այս որոշման իրավական հիմքերը հիմնված են ՀՀ օրենքների և կարգավորումների վրա:
Օրենսդրական հիմքեր
Անհրաժեշտ է ճանաչել՝ ՀՀ վարչական ընթացակարգերի օրենսգիրք և համապատասխան օրենքները, որոնք կարգավորում են հարկային պարտավորությունները:
Պետական մարմինների պատասխանատվությունը
ՊԵԿ-ն և մյուս պետական մարմինները պարտավոր են կատարել օրենքը և ապահովել հարկատուների իրավունքները:
Հարկային պարտավորությունների պահանջման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 71-Ա որոշումը ապահովում է ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների պահանջման իրավական հիմքերը: Այս որոշումը կարևոր է այն անձանց համար, ովքեր, պատճառների բերումով, չեն կատարել իրենց հարկային պարտավորությունները: Այս գործընթացը սկսվում է հարկային մարմնի կողմից համապատասխան տեղեկությունների հավաքագրումից և արդյունքային գնահատումից:
Հարկային պարտավորությունների պահանջման գործընթացը կներառի մի քանի հիմնական քայլեր, որոնք ենթադրում են ինչպես վարչական, այնպես էլ իրավական գործողություններ: Նախ, հարկային մարմինը կտրամադրի տեղեկություն հարկատուի պարտավորությունների մասին, իսկ հետո, եթե պարտավորությունները չկատարվեն, ընթացակարգը կշարունակվի դատական կարգով:
Հարկ վճարողը ունի իրավունք ներկայացնել իր դիրքորոշումը կամ փաստաթղթերը, որոնք կարող են հիմք հանդիսանալ պարտավորությունների վերանայման համար: Այսպիսով, հարկային մարմինը պարտավոր է հաշվի առնել նրանց դիմումները և գնահատել ներկայացված փաստերով հիմնավորվածությունը:
Դիտարկման և վիճակագրության կարևորությունը
71-Ա որոշման ընդունման հետ կապված, հարկային պարտավորությունների պահանջման գործընթացի արդյունավետությունը մեծապես կախված է տվյալների ճիշտ հավաքագրումից և վիճակագրական հիմքերի ստեղծումից: ՀՀ ՊԵԿ-ն ապահովում է, որ յուրաքանչյուր հարկային պարտավորություն ներկայացված լինի ճիշտ և հստակ տվյալներով, ինչը կարևոր է ինչպես հարկ վճարողի, այնպես էլ պետության համար:
Մասնավորապես, հարկային պարտավորությունների լրջությունը գնահատվում է ըստ հետևյալ գործոնների. 1) հարկ վճարողի ֆինանսական վիճակը, 2) նախորդ հարկային տարվա տվյալները, 3) հարկային կորուստների և օգուտների համեմատություն: Հարկային վարչությունը պետք է մշակի հատուկ զեկույցներ, որոնք կօգնեն տեսնել հարկային պարտավորությունների կատարումը տարբեր սեգմենտներում:
Դիտարկումների ընթացքում կարող են օգտագործվել էլեկտրոնային համակարգեր, որոնք թույլ են տալիս ավտոմատ կերպով հետևել հարկ վճարողների կատարողականությանը: Այս ցանցերը հնարավորություն են տալիս ցուցաբերել տվյալների թափանցիկություն, որն էլ, իր հերթին, նպաստում է հարկային պարտավորությունների նվազեցմանը:
Անձնական տվյալների պաշտպանության և գաղտնիության պահպանում
Հարկային պարտավորությունների պահանջման գործընթացում կարևոր է նաև անձնական տվյալների պաշտպանությունը: ՀՀ օրենսդրությունը պահանջում է, որ կոլեկտիվ մարմինները, այդ թվում նաև ՀՀ ՊԵԿ-ը, ապահովեն անձնական տվյալների գաղտնիությունը: Սրանով իսկ, հարկ վճարողի բոլոր փաստաթղթերը, ներառյալ 71-Ա որոշմամբ նախատեսված պահանջները, պետք է պահպանվեն գաղտնիության պայմաններում:
ՀՀ ՊԵԿ-ն պարտավոր է ապահովել, որ ցանկացած փաստաթուղթ, որը վերաբերում է հարկ վճարողին, չհրապարակվի առանց նրա համաձայնության: Այսպիսով, հարկ վճարողները պետք է կարողանան վստահել հարկային մարմիններին, քանի որ դրանց կողմից կատարվող գործողությունները պետք է լինեն իրավաչափ և պաշտպանված:
Այս օրենքի միջոցով ապահովվում է նաև հարկ վճարողների իրավունքների պաշտպանությունը, ինչը պարտավորեցնում է հարկային մարմիններին հետևել տվյալների պահպանման մոտեցումներին: Քաղաքացիները պետք է կարողանան դիմել համապատասխան մարմիններ, եթե իրենց տվյալների պաշտպանության կանոնները խախտվում են: