Հարկային պարտավորությունների գանձման գործընթացը
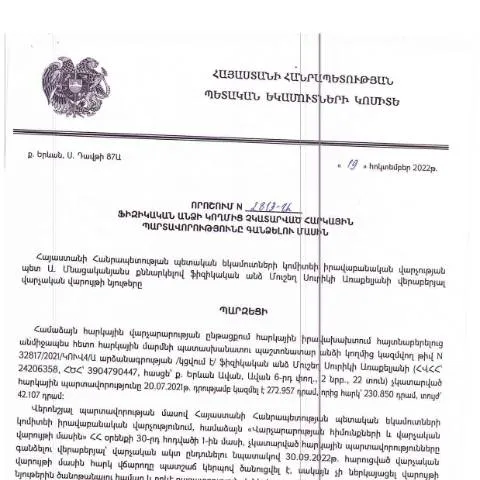
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022թ.-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2813-Ա որոշումը կարևոր դեր ունի հարկային պարտավորությունների գանձման ընթացակարգում: Այս փաստաթուղթը սահմանում է այն շրջանակները, թե ինչպես պետք է վարվել հարկային պարտավորություններ չկատարած ֆիզիկական անձանց հետ:
Առանձնահատկություններ և նշանակություն
Այս որոշումը վերաբերում է այն անձանց, ովքեր չի կատարել իրենց հարկային պարտավորությունները և ենթարկվում են գանձման: Այն նախատեսում է անհրաժեշտ քայլերը, որոնք պետք է իրականացվեն, որպեսզի հարկային պարտավորությունները կատարվեն:
Դիմորդների շրջանակը
Այս փաստաթուղթը վերաբերվում է հետևյալ խմբերին:
- Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Ուղարկված դիմումները և հայտարարությունները:
- Այն անձինք, ովքեր ենթարկվում են լրացուցիչ հարկային պարտավորությունների:
Գանձման ընթացակարգը
Գանձման գործընթացը սկսվում է պետության կողմից սահմանված օրենսդրության հիման վրա:
- Հարկային պարտավորությունների հաշվարկ: ՊԵԿ-ը պետք է կատարի պարտավորությունների հաշվարկ:
- Հարկային ծանուցում: Դիմորդները ստանում են ծանուցում՝ պարտավորությունների մասին:
- Վճարման պահանջ: Վճարման պահանջը ուղարկվում է դիմորդին:
Ֆորմայի լրացման գործընթացը
Ֆորման պետք է լրացվի խիստ հետևելով սահմանված պահանջներին:
- Սկզբում անհրաժեշտ է հավաքել բոլոր փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունները:
- Այնուհետև, հարկավոր է լրացնել համապատասխան դաշտերը, ներառյալ անձնական տվյալները:
- Վերջում, ֆորման պետք է ստորագրվի և ներկայացվի համապատասխան մարմնին:
Անցկացման ժամկետները
Տվյալ որոշման ուժի մեջ մտնելու օրվանից սկսած, դիմորդները ունեն սահմանված ժամկետներ, որոնց ընթացքում պետք է կատարեն իրենց հարկային պարտավորությունները:
- Առաջին փուլ: Պարտավորությունների հաշվարկ և վճարման գործընթացը սկսվում է որոշման ընդունումից հետո:
- Երկրորդ փուլ: Վճարման պահանջի ներկայացում:
- Երրորդ փուլ: Դիմորդի կողմից պարտավորությունների կատարում:
Պատասխանատվություն ու հետևանքներ
Եթե դիմորդները չկատարեն իրենց պարտավորությունները, ապա նրանց համար կարող են լինել հետևյալ հետևանքները:
- Վճարային տույժեր և դրամական պատիժներ:
- Հարկային հետադարձումներ:
- Իրավաբանական գործընթացներ:
Դիմումի ներկայացման եղանակները
Դիմումի ներկայացման համար կան տարբեր եղանակներ, որոնք կարող են օգտագործվել:
- Էլեկտրոնային տարբերակ: Աջակցություն ստանալու համար հարկավոր է օգտագործել պետական ծառայությունների էլեկտրոնային համակարգը:
- Թղթային տարբերակ: Դիմումները կարող են ներկայացվել նաև անձամբ՝ հարկային ծառայության գրասենյակ:
Պատրաստման անհրաժեշտ փաստաթղթերն ու տեղեկությունները
Դիմողը պարտավոր է ներկայացնել հետևյալ փաստաթղթերը:
- Հարկային հաշվետվությունները: Պարտավորությունների մասին տեղեկություններ:
- Նույնականացման փաստաթուղթ: Պասպորտ կամ նույնականացման քարտ:
- Հարկային վճարումների ապացույցները: Վճարում կատարածի վերաբերյալ փաստաթղթեր:
Փոփոխություններ և արդիականացում
Վերջերս կատարված փոփոխությունները և լրացումները կարգավորում են նոր պայմանները, որոնց համաձայն հարկային պարտավորությունները կարող են գանձվել ավելի արդյունավետ:
Նախկինում կիրառվող ընթացակարգերը երբեմն դժվարություններ էին առաջացնում, սակայն այժմ, համաձայն 2813-Ա որոշման, գործընթացը ավելի պարզեցված է:
Հաստատման և հրապարակման գործընթացը
Այս որոշումը պաշտոնապես հաստատվել է ՀՀ կառավարության կողմից և հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում:
Սա կարևոր փաստաթուղթ է, որը նպաստում է հարկային պարտավորությունների կատարումը:
Առաջնորդներ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2813-Ա որոշումն ընդգրկում է մի շարք շատ կարևոր հարցեր, որոնք առնչվում են հարկային պարտավորությունների գանձման գործընթացին։ Այս որոշումն իր մեջ ներառում է իրավաբանական և վարչական շրջանակներ, որոնք անհրաժեշտ են ապահովելու համար, որ հարկային պարտավորությունները կատարվեն համապատասխան կարգով։
Պարզապես հարկային պարտավորությունների գանձման գործընթացը սկսելու համար հարկահամակարգի մուտքագրումը հանդիսանում է անհրաժեշտ քայլ։ Նա պայմանավորված է ոչ միայն ֆիզիկական անձի կողմից պարտավորությունների կատարման, քանի որ հարկային գերատեսչությունը կարող է անձամբ սկսել ընթացակարգը:
Իրավական հիմքերը, որոնք ընկած են այս գործընթացի հիմքում, ապահովում են լիազոր մարմիններին հնարավորություն, որպեսզի նրանք կարողանան անհատապես ճշտել հարկային պարտավորությունների չկատարման պատճառները, ինչպես նաև համապատասխան միջոցներ ձեռնարկել` լինելով ի վիճակի ապահովելու հարկերի գանձման արդյունավետությունն ու արդարությունը:
Ծառայություններ և անվճար խորհրդատվություն հարկային պարտավորությունների գանձման վերաբերյալ
ՀՀ ՊԵԿ-ի պաշտոնական կայքը ինչպես նաև տեղական հարկային մարմինները ապահովում են անվճար խորհրդատվական ծառայություններ, որոնք բարձրացնում են հարկատուների իրազեկվածությունը հարկային պարտավորությունների վերաբերյալ: Այս ծառայությունները ընդգրկում են տեղեկատվություն, ինչպես նաև ուղեցույցներ, որոնք շեշտում են, թե ինչպես հարկավոր է դիմել համապատասխան մարմիններին, ինչպես նաև ինչ փաստաթղթեր են անհրաժեշտ դրա համար:
Ֆիզիկական անձինք, ովքեր ցանկանում են ստանալ խորհրդատվություն, կարող են դիմել հարկային մարմինների աշխատակիցներին անձամբ կամ էլեկտրոնային եղանակով: Նշված ծառայությունները շատ կարեւոր են հատկապես նրանց համար, ովքեր առաջին անգամ են բախվում հարկային պարտավորությունների գանձման խնդիրների:
Հարկային մարմինները նաև իրականացնում են տարբեր տեղեկատվական արշավներ, որոնք նպատակ ունեն բարձրացնելու հասարակության գիտակցությունը հարկային պարտավորությունների գանձման ընթացակարգերի մասին: Սա կարևոր քայլ է, որը նպաստում է հարկային պարտավորությունների նկատմամբ ավելի պատասխանատու վերաբերմունք ձևավորելուն:
Հարկային պարտավորությունների գանձման գործընթացի իրավաբանական կողմերը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է առանձին իրավաբանական ուղիներ, որոնց հետ կապված են տարբեր իրավաբանական խնդիրներ: Այս գործընթացի իրավաբանական կողմերը ներառում են դատական մարմինները, որոնք կարող են միջամտել, եթե հարկային մարմինները չեն կարողանում լուծել հարկային պարտավորությունների գանձման հարցը՝ համաձայն օրենսդրության:
Դատական կարգով հարկային պարտավորությունների գանձումը կարող է շատ բարդ լինել, քանի որ այն պահանջում է խորազնին իրավաբանական վերլուծություն, ինչպես նաև հարկային օրենսդրության և վարչական իրավունքի ճիշտ մեկնաբանություն: Այն դեպքում, երբ ֆիզիկական անձը չի համաձայնի հարկային մարմինների պահանջներին, վերջիններս կարող են դիմել դատարան՝ պահանջելով հարկային պարտավորությունների կատարումը:
Այս գործընթացի ժամանակ հարկային մարմինները պարտավոր են ապահովել, որ բոլոր փաստաթղթերը, որոնք ներկայացվում են դատարան, համապատասխանեն օրենսդրության պահանջներին: Նրանք նույնպես պարտավոր են տրամադրել բոլոր անհրաժեշտ ապացույցները, որ հիմնավորում են իրենց պահանջները: