Քայլեր՝ հարկային պարտավորությունների գանձման գործընթացում
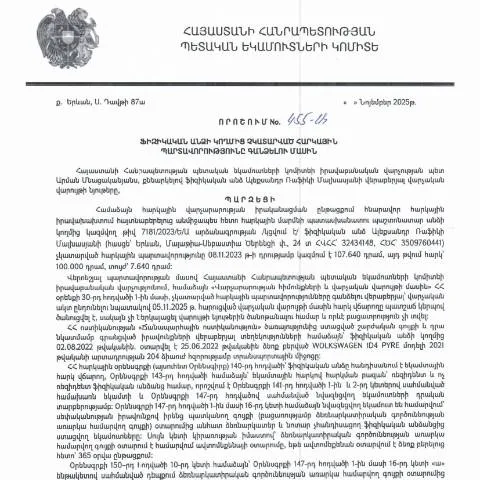
2025 թվականի նոյեմբերի 20-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կարևոր քայլ է, որը նպատակ ունի կազմակերպել և կարգավորել հարկային պարտավորությունների գանձման գործընթացը: Այս փաստաթուղթը վերաբերում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և անհրաժեշտություն է առաջանում կատարել համապատասխան քայլեր:
Որտեղից սկսել. ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է որոշման հրապարակումից, որը տեղի է ունեցել 2026 թվականի հունվարի 15-ին: Հարկային պարտավորությունները ժամկետային են և ենթադրում են, որ ֆիզիկական անձինք պետք է կատարեն իրենց պարտավորությունները մինչև 2026 թվականի հունիսի 1-ը:
Այս ժամկետից ուշ գործողությունները կարող են ենթադրել վարչական տույժեր կամ այլ հետևանքներ, այդ իսկ պատճառով կարևոր է հետևել ժամկետներին:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
- Հայտարարություն ներկայացնել: Պետք է լրացնել համապատասխան դիմումը, որը ներառում է բոլոր հարկային պարտավորությունները:
- Հարկային մարմինների հետ կապ: Պետք է դիմել ՀՀ ՊԵԿ-ին կամ այլ համապատասխան մարմիններին:
- Դիտարկման փուլ: Շարունակվում է գործընթացը, երբ հարկային մարմինները կատարում են ուսումնասիրություն:
- Գանձման փուլ: Եթե պարտավորությունները չեն կատարվել, կարող են կիրառվել վարչական միջոցներ:
Հայտարարության լրացման կարգը
Հայտարարությունը պետք է լրացվի շատ հստակ և մանրամասն: Յուրաքանչյուր դաշտ ունի իր հատուկ նշանակությունը, և անհրաժեշտ է ուշադրությամբ լրացնել բոլոր պահանջվող տեղեկությունները:
- Հարկ վճարողի տվյալներ: անվանում, ՀՎՀՀ, հասցե:
- Պարտավորությունների տեսակը: դասակարգել հարկային պարտավորությունները ըստ տեսակների:
- Հաշվարկած գումարը: պարզ հաշվարկ, որն անհրաժեշտ է պարտավորությունների մասին:
Նկարագրված ինֆորմացիան պետք է ներկայացնել պարտադիր՝ առանց շեղումների:
Իրավական հիմքերը և կարգավորումները
Այս որոշումը հիմնված է ՀՀ վարչական գործընթացների օրենսդրության վրա, որում նշված են բոլոր պահանջները և ընթացակարգերը: ՀՀ ՊԵԿ-ի պաշտոնական կայքում կարելի է գտնել լրացուցիչ տեղեկություններ այդ մասին:
| Պետական մարմին | Հիմնական գործառույթներ | Հեռախոսահամար |
|---|---|---|
| ՀՀ ՊԵԿ | Հարկային պարտավորությունների գանձում | +374 60 84 46 57 |
| Վարչապետի աշխատակազմ | Մանրամասների պարզաբանման համար | +374 10 50 00 00 |
Փորձեր և խոչընդոտներ
Հարկային պարտավորությունների գանձման գործընթացը կարող է հանդիպել տարբեր խոչընդոտների, ինչպես իրավաբանական, այնպես էլ պրակտիկ: Դրանցից են:
- Անհրաժեշտ փաստաթղթերի բացակայություն:
- Հասցեների և տվյալների սխալ լրացում:
- Հարկային մարմինների հետ համագործակցություն:
Դրանք կարող են բերնել գործընթացի ձգձգման և սպասման երկար ժամկետների:
Վարչական ընթացակարգերի առանձնահատկությունները
Տվյալ որոշումն ունի հատկություններ, որոնք անջատում են այն այլ նմանատիպ փաստաթղթերից: Մի քանի գլխավոր տարբերակներ.
- Զանգվածային բնույթ: Չհամապատասխանող քաղաքացիների համար, որոնք բոլորին վերաբերում են:
- Վիճարկման հնարավորություններ: Հնարավորություն դատական կարգով վիճարկել որոշումը:
Իրավական պաշտպանություն և իրավաբանների օգնություն
Այն քաղաքացիները, ովքեր զգում են, որ իրենց իրավունքները խախտվում են, կարող են դիմել իրավաբանների օգնությանը: Սրանք մասնագետներ ունեն, ովքեր կարող են տրամադրել անհրաժեշտ խորհրդատվություն:
Կարևոր է, որ իրավաբանները կարող են սկսել վիճարկման գործընթացը, եթե այն անհրաժեշտ լինի:
Որպեսզի գործընթացը ընթացնի՝ փաստաթղթավորումը
Մինչև դիմումը ներկայացնելը, կարևոր է նախապես պատրաստել բոլոր փաստաթղթերը:
- Հարկային պարտավորությունների հաշվարկ:
- Ակնարկային փաստաթղթեր:
- Հետադարձ կապի անհատական տվյալներ:
Վճարները պետք է իրականացվեն ըստ սահմանված կարգի, իսկ պահանջվող տվյալները պետք է լինեն ճշտված:
Հետագա գործողությունները
Դիմումը ներկայացնելուց հետո հարկային մարմինների կողմից տեղի է ունենում ստուգում, որի արդյունքում հանրային տեղեկատվությունը շրջանառվում է:
Եթե դիմումը հաստատվի, հարկային պարտավորությունները կնքվեն:
Եթե դիմումը մերժվի, ապա քաղաքացիները կարող են դիմել վերաքննիչ հանձնաժողով:
Ժամանակ ու կարևորություն
Հարկային պարտավորությունների կատարումը կարևոր է երկրի տնտեսական զարգացման համար: Հարկային պարտավորությունները կատարման ժամանակին կատարելը նաև նպաստում է իրավաբանական կարգի պահպանմանը:
Այս գործընթացը ներդրումների համար կարևոր է, և քաղաքացիները պետք է գիտակցեն դրա նշանակությունը:
Հարկային պարտավորությունները կատարելուց հետո քաղաքացիներն իրավունք ունեն ստանալու համապատասխան փաստաթղթեր, որոնք հետագայում կարող են օգտագործվել:
Այսպիսով, այն քաղաքացիները, ովքեր չեն կատարել իրենց պարտավորությունները, պետք է անհապաղ մտածեն հարկային պարտավորությունների կատարման մասին:
Իրավական հիմքերի ճիշտ հետևումը և պահանջների կատարումը կօգնի խուսափել խնդիրներից:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 20․11․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 455-Ա որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Այս որոշումը հիմքում ունի հարկային օրենսդրության պահանջները, որոնք պարտադրում են հարկային պարտավորությունների կատարումը: Նման դեպքերում հարկային մարմինները ունեն իրավասություն կիրառել հարկային պարտավորությունների գանձման մեթոդներ:
Կախված պարտավորությունների տեսակից, կարող են կիրառվել մի շարք միջոցներ, օրինակ՝ հարկային ակտերի հիման վրա սահմանված ժամկետներում հարկային պարտավորությունները չկատարելու դեպքում տեղի է ունենում հարկային պարտավորությունների առաքում, որի արդյունքում կարող է սահմանվել վարչական պատասխանատվություն: Այդ նպատակով հնարավոր է անցկացնել հարկային ուսումնասիրություններ, իսկ ահա հարկային պարտավորությունների գանձման գործընթացի շրջանակներում պետությունը կարող է կիրառել նաև իրավական միջոցներ՝ որոշակի պայմաններում:
Վիճակագրական տվյալներ հարկային պարտավորությունների կատարողականության մասին
ՀՀ ՊԵԿ-ը յուրաքանչյուր տարի հրապարակում է տվյալներ, որոնք վերաբերում են հարկային պարտավորությունների կատարողականությանը, ինչպես նաև պարտավորությունների ժամկետների և գանձման գործընթացների վիճակագրությանը: Այս տվյալները կարևոր են ինչպես պետական կառավարման, այնպես էլ հասարակության համար, քանի որ դրանք արտացոլում են հարկային համակարգի արդյունավետությունը: Վիճակագրությունը ցույց է տալիս, թե որքան տոկոս են կազմում լոնգ լիբերալիզացված հարկային պարտավորությունները, այնուհետև գնահատվում են նաև կատարողականության ցուցանիշները:
Վիճակագրական այս տվյալները ստանալը թույլ է տալիս նաև ապագա օրենսդրական փոփոխությունների հիմքերը, որոնք ուղղված են հարկային բարեփոխումների կատարելագործմանը և հարկային պարտավորությունների նվազեցմանը: ՀՀ ՊԵԿ-ի կողմից հրապարակվող տվյալներն են՝ պարտավորությունների կատարողականության տոկոսները, համալիր հարկային պարտավորությունների վերլուծությունը, իրավիճակը տարբեր ոլորտներում և այլն:
Հարկային պարտավորությունների գանձման՝ ՀՀ ՊԵԿ-ի կողմից իրականացվող մեթոդներ
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման մեթոդները բազմազան են և կարող են ներառել ինչպես վարչական, այնպես էլ դատական միջամտություններ: Իրականացվող մեթոդները կախված են պարտավորության տեսակից, գումարի չափից և պարտք ունեցող ֆիզիկական անձի իրավիճակից: Առաջին հերթին, հարկային մարմինը կարող է կիրառել վարչական պատասխանատվություն, որն ընդգրկում է վարչական տուգանքների կիրառումը, նաև՝ պարտատիրոջ հաշվեցման գործընթաց:
Եթե վարչական միջոցները չեն ինքնաբերաբար արդյունք տալիս, ՊԵԿ-ը կարող է դիմել դատարան՝ պարտքի գանձման գործընթացի համար: Դատական գործընթացները ժամանակատար են և պահանջում են փաստական ապացույցներ, որոնց հիման վրա դատարանը կարող է վճիռ կայացնել: Այսպիսով, հարկային պարտավորությունների գանձումը հնարավոր է իրականացնել տարբեր օրենսդրական մեթոդներով, որոնք նախատեսում են բազմակողմանի պայքար պարտավորությունների նկատմամբ: