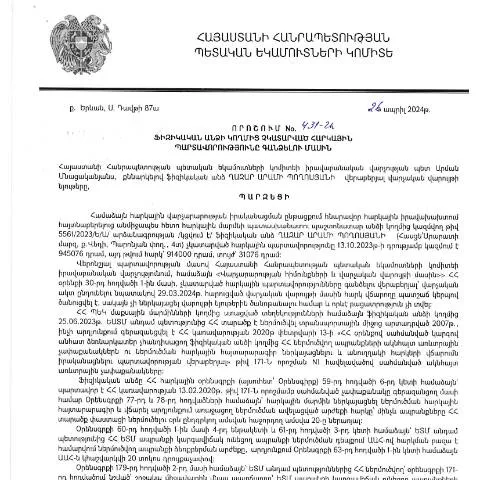
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 26.04.2024 թվակիր 431-Ա որոշումն ուղղակիորեն ակնկալում է ֆիզիկական անձանց պարտավորությունների կատարումը, որոնք չեն կատարվել օրենքի պահանջներով: Այս որոշումն իրականացնում է հարկային պարտավորությունների արդյունավետ գանձման համակարգ, որը նպատակ ունի բարձրացնել պետական բյուջեի եկամուտները և ապահովել հարկային դաշտի կայունությունը:
Փաստաթղթի նշանակությունը հարկային գործընթացում
Այս փաստաթուղթը, որը հրապարակվել է 11.06.2024 թվականին, կարևոր դեր է խաղում հարկային պարտավորությունների գանձման գործընթացում: Այն կարող է դիտվել որպես վարչական գործիք, որը հնարավորություն է տալիս հարկային մարմիններին օրենքի շրջանակներում իրականացնել հոգեհանգստի և խստացնելու մեթոդներ:
Հարկային պարտավորությունների կարգավորման մեթոդաբանություն
- Վարչական կարգավորումներ: Փաստաթուղթը սահմանում է, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների գանձման վարչական գործընթացները:
- Պարտապանների ցանկի կազմավորման ձևը: Հայտնաբերված պարտավորությունները կարող են ընդգրկվել տարբեր խմբերում, կախված պարտավորությունների չափից և տեսակից:
- Բերիֆիկացիայի մեթոդներ: Հարկային մարմինները պետք է ապացուցեն, որ պարտավորությունները իսկապես չեն կատարվել:
Ովքեր են պատասխանատու փաստաթուղթը լրացնելու և ներկայացնելու համար
Փաստաթուղթը, ըստ ՀՀ օրենքների, պետք է լրացվի և ներկայացվի ֆիզիկական անձանց կողմից, որոնց հարկային պարտավորությունները ճանաչվել են չկատարված: Այսինքն՝ այն անձինք, ովքեր օրենքով սահմանված ժամկետներում չեն կատարել իրենց հարկային պարտավորությունները:
Ինչպես կարող են ներկայացվել հայտերը
- Հայտը կարող է ներկայացվել հավելվածի միջոցով, որը կարող է ներառել համապատասխան փաստաթղթեր:
- Էլեկտրոնային լուծումներ: ՀՀ ՊԵԿ-ի կայքում առկա էլեկտրոնային համակարգերի միջոցով:
- Նկարագրություն: Հայտը պետք է լինի լրացված և ներկայացվի օրենքով սահմանված ձևով:
Ֆորմայից պահանջվող տվյալների մանրամասնություն
Հայտի լրացման ժամանակ կարևոր է գրանցել ճիշտ և ամբողջական տեղեկատվություն, քանի որ սխալներ կարող են առաջացնել մերժումներ:
Հայտի հիմնական բաժինները
- Անձնական տվյալներ: Համաձայնագրի ողջամիտ լրացում:
- Հարկային պարտավորությունների մանրամասներ: Պարտավորությունների տեսակը, գումարը և ժամկետը:
- Հիմնավորման փաստաթղթեր: Եթե կան փաստաթղթեր, որոնք պետք է ներկայացվեն՝ հարկային մարմիններին:
Կիրառական դեպքեր և բացառություններ
Առանձին դեպքերի համար կարող են նշանակվել հատուկ կարգավորումներ՝ կապված պարտավորությունների կատարելու հետ:
Օտարերկրյա քաղաքացիների պարագայում
Եթե օտարերկրյա քաղաքացիների հարկային պարտավորությունները չեն կատարվել, ապա նրանք պետք է ներկայացնեն լրացուցիչ փաստաթղթեր, որոնք հավաստում են նրանց հարկային կարգավիճակը Հայաստանում:
Մանկաբարձերը և հոգեկան հիվանդությունները
Եթե պարտապանը մանկահասակ երեխաներից մեկն է կամ հոգեկան հիվանդություն ունի, ապա նրա դեպքում պետք է կիրառվեն հատուկ գործընթացներ:
Հայտի ներկայացման ընթացակարգը
Հայտի ընթացակարգը պետք է կատարվի հետևյալ քայլերով:
- Լրացնել հայտը՝ համաձայն ներկայացված պահանջների:
- Ներկայացնել լրացված հայտը: Ըստ որոշման պահանջների:
- Սպասել պետական մարմինների արձագանքին: Հարկային մարմինները պետք է հաստատեն received հայտերը:
Գործողությունների ժամանակացույցը
Հարկային պարտավորությունների գանձման գործընթացը ունի սահմանափակ ժամկետներ, որոնք պետք է պահպանվեն:
| Քայլ | Ժամկետ |
|---|---|
| Հայտի լրացում և ներկայացում | 10 աշխատանքային օր |
| Պատասխան ստանալու ժամկետ | 30 օր |
| Հարկային պարտավորության կատարման վերջնական ժամկետ | 60 օր |
Փորձի և առաջարկների ամփոփում
Այս գործընթացը կարող է թվալ բարդ մի շարք քայլերով, սակայն ճիշտ լրացված հայտն ու ժամանակին ներկայացումը հնարավորինս արագ կարգավորում են հարցը: Աննախադեպ դեպքերով կամ դժվարություններով, օգտակար է խորհրդակցել մասնագետների հետ:
Այսպիսով, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը նախատեսում է որոշակի իրավական գործողություններ, որոնք ուղղված են պետական բյուջեի եկամուտների ապահովմանը և հարկային կարգի պահպանմանը:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման առանձին դրույթներ
ՀՀ ՊԵԿ իրավաբանական վարչությունը, իր որոշման մեջ, մանրամասն ներկայացնում է հարկային պարտավորությունների չկատարումը հանդիսացող հանգամանքները: Ընդհանուր առմամբ, որոշումը նախատեսում է որոշակի իրավական մեխանիզմներ, որոնք կիրառվում են դեպքերում, երբ ֆիզիկական անձը չի իրականացրել իր հարկային պարտավորությունները: Այս փոխկապակցված քայլերը կարող են ներառել հարկային պարտավորությունների վերակառուցում, առանձին հարցումների և վերլուծությունների իրականացում, և նույնիսկ վարչական պատիժներ, որոնց նպատակն է խրախուսել հարկային վճարումների կատարումը:
Առաջնորդություն հարկային պարտավորությունների վերագործարկման գործընթացում
Երբ ֆիզիկական անձը ենթարկվում է հարկային պարտավորությունների չկատարելու գործընթացին, ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավոր է կատարել լրացուցիչ քայլեր, օրինակ՝ սկսել հարկային պարտավորությունների վերագործարկման գործընթացը: Սա ներառում է հարկատուի հետ անմիջական կապ, որտեղ տրամադրվում են անհրաժեշտ տեղեկություններ ու խորհուրդներ այդ պարտավորությունների կատարելու նպատակով: Նպատակն է աջակցել հարկատոներին հասկանալու իրենց պարտավորությունները և հնարավորինս արագ բավարարելու դրանք:
Հարկային պարտավորությունների վճարման ձախողման հետևանքները
Դրանից բացի, ՀՀ ՊԵԿ որոշման արդյունքում հայտնաբերված պարտավորությունների չկատարումն այն կարող է հանգեցնել իրավական հետևանքների, այդ թվում՝ վարչական իրավախախտումների և տուգանքների: Հարկային պարտավորությունների չկատարումը կարող է նաև ազդել հարկատուի վարկային պատմության վրա, ինչը կարող է բացասաբար ազդել ֆինանսական գործունեության վրա: Նման իրավիճակներում հարկատուները պետք է ուշադիր վերաբերվեն իրենց պարտավորություններին և, անհրաժեշտության դեպքում, խորհրդակցեն մասնագետների հետ, որպեսզի կարողանան ճիշտ և ժամանակին արձագանքել հարկային վարչության պահանջներին: