Պարտավորությունների կատարման մոնիթորինգը և հաշվետվությունների մատակարարումը
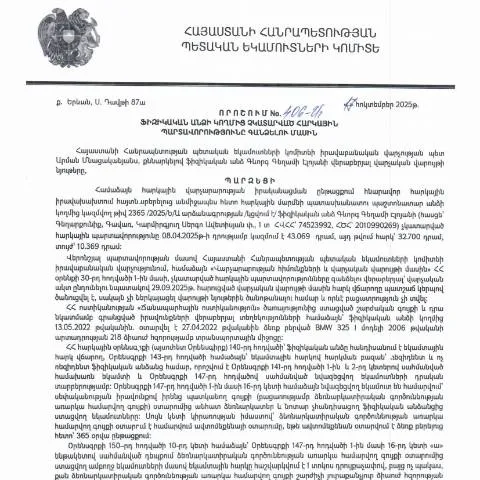
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17․10․2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 406-Ա որոշումը կարեւոր նշանակություն ունի հարկաիրավական գործընթացներում։ Այս որոշման շրջանակներում, հարկային պարտավորությունների կատարման մոնիթորինգը իրականացվում է համակարգչային ծրագրերի միջոցով, որոնք հնարավորություն են տալիս կառավարությանը վերահսկել հարկային վճարումների առկայությունը և ժամանակին կատարումը։
Օրինակ, Նորարարական Տեղեկատվական Հանձնաժողովի միջոցով, հարկ վճարողներին նախատեսվում է բնորոշել խախտումների առկայությունը՝ ելնելով իրենց հարկային հաշվետվություններից։ Սա թույլ է տալիս արտացոլել իրական իրավիճակը և նախազգուշացնել խնդիրների առաջացման դեպքում։ Հարկային վարչության հետ համագործակցող ֆիզիկական անձինք պարտավոր են ամեն ամիս ներկայացնել իրենց հարկային հաշվետվությունները, որոնք կարող են իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարները և էլեկտրոնային ստորագրությունները։
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների չկատարման պարագայում, ինչպես դա նախատեսված է 406-Ա որոշման մեջ, կարող են կիրառվել մի շարք հետեւանքներ, որոնք ուղղակիորեն ազդում են հարկ վճարողի իրավական կարգավիճակի վրա։ Նախ, հարկային մարմինը իրավունք ունի կիրառել վարչական պատիժները, որոնք կարող են ներառել տուգանքներ կամ本金ը հարկային պարտավորության գումարի հաստատմամբ։ Բացի այդ, կարող են սահմանվել մարմինների կողմից հարկային պարտավորությունների կատարման համար համապատասխան ժամանակացույցներ, ինչը պարտավորեցնում է հարկ վճարողներին արագացնել վճարումները։
Հարկային պարտավորությունների կատարումը բացակա մնալու դեպքում, հարկ վճարողները կարող են հանդիպել նաև իրավաբանական հետեւանքների, ինչպիսիք են սեփականության բռնագրավումը կամ ֆինանսական ակտիվների սառեցումը։ Հարկային մարմինների կողմից իրականացվող այսպիսի գործողությունները նպատակ ունեն բարձրացնել հարկային պարտավորությունների կատարումը և խթանել օրենքի գերակայությունը։
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների կատարման մեջ
Էլեկտրոնային ծառայությունների զարգացումը ՀՀ ՊԵԿ-ի կողմից մեծապես նպաստել է հարկային կարգապահության հաստատմանը։ Հարկ վճարողները կարող են օգտագործել հատուկ ծրագրեր, որոնք թույլ են տալիս դիմել հարկային վարչությանը, ստանալ տվյալներ և իրականացնել հարկային վճարումներ՝ առանց հարկային վարչությանը անձամբ այցելելու անհրաժեշտության։ Այս ծառայությունների միջոցով, հարկ վճարողները կարող են հետևել իրենց պարտավորություններին, ստանալ տեղեկատվություն հարկային օրենսդրության փոփոխությունների մասին, ինչպես նաև կառավարել իրենց հաշվետվությունները։
Այնուամենայնիվ, հարկ վճարողների համար այս ծառայությունների արդյունավետությունը մեծապես կախված է նրանց տեխնիկական գիտելիքներից և՝ առկա տեխնոլոգիական միջոցների օգտագործման կարողությունից։ Դրա համար հարկ է, որ պետական մարմինները ստեղծեն ուսուցողական ծրագրեր և ձեռնարկություններ, որոնք պատրաստում են հարկ վճարողներին՝ հարմարեցնելով նրանց նորարարական տեխնոլոգիաների օգտագործմանը։ Այսպիսով, հարկային գործընթացների բարելավումը կարող է իրականացվել առավել լայնածավալ և համակարգված կերպով։