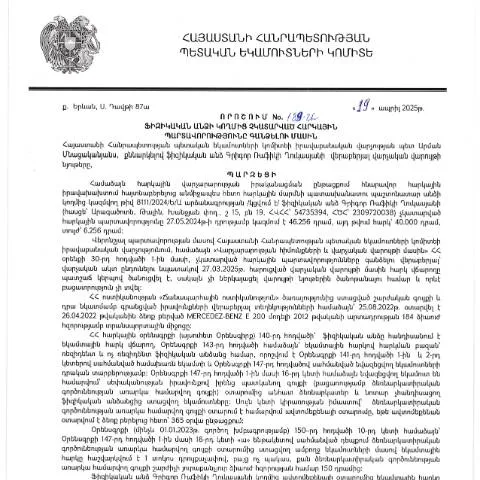
Գրիգոր Ռաֆիկի Ղուկասյանի 189-Ա որոշման համատեքստը
2025 թվականի ապրիլի 19-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գրիգոր Ռաֆիկի Ղուկասյանի կողմից ընդունված 189-Ա որոշումը ներկայացնում է ֆիզիկական անձանց պարտականությունների կատարման հիմքով հարկային պարտավորությունների գանձման կարգը։ Այս որոշումը կարևոր քայլ է հարկային համակարգի կայունության և ֆինանսական կարգապահության ապահովման ուղղությամբ։ Այն բաղկացած է մի շարք քայլերից, որոնք ուղղված են հարկերի հավաքագրման բարելավմանը և պարտավորությունների կատարմանը խթանելու նպատակով։
Ովքեր են ենթարկվում որոշման շրջանակներում
Այս որոշման շրջանակներում ընդգրկվում են ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ։ Սա ներառում է ինչպես անհատ ձեռնարկատերերին, այնպես էլ սովորական քաղաքացիներին, որոնց հարկային պարտավորությունները չեն կատարվել ժամանակին։ Այսպիսով, որոշման կիրառման շրջանակը կարող է ներառել տարբեր անձանց՝ կախված իրենց ֆինանսական և հարկային կարգավիճակից։
Օրինակներ անձանց խմբերի
- Անհատ ձեռնարկատերեր՝ ովքեր չեն ներկայացրել հարկային հաշվետվությունները;
- Ֆիզիկական անձիք, ովքեր ունեն հասանելիք հարկեր, որոնք չեն վճարվել;
- Ուսանողներ, ովքեր աշխատել են, սակայն չեն ներկայացրել հարկային հաշվետվություն;
Ժամանակացույց և ընթացակարգ
Որոշման կիրառման ժամանակացույցը հետևյալն է. որոշման ուժի մեջ մտնելու պահից սկսած՝ բոլոր անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, պետք է կատարեն համապատասխան քայլեր։ Դրանք կարող են ներառել հարկային պարտավորությունների վճարում, հարկային ապրանքների հաշվետվության լրացում կամ այլ ընթացակարգեր:
Հիմնական քայլեր
- Հարկային պարտավորությունների ախտորոշում;
- Հարկային հաշվետվությունների կազմում;
- Վճարումների կատարում՝ սահմանված ժամկետներում;
- Ելք վիճարկման դեպքում՝ իրավաբանական խորհրդակցություն;
Դեպոզիտի ուղիներ
ՀՀ ՊԵԿ որոշումը հնարավորություն է տալիս հարկային պարտավորությունները լուծելու համար տարբեր ուղիներ։ Կարևոր է, որ անձինք ընտրեն իրենց համար առավել հարմար եղանակը՝ կախված իրենց հնարավորություններից և նախասիրություններից:
Առցանց և ավանդական տարբերակները
| Ուղի | Նկարագրություն | Առավելություններ |
|---|---|---|
| Առցանց համակարգ | Հարկային պարտավորությունների վճարում և հաշվետվությունների ներկայացում՝ առցանց | Արագություն, հարմարավետություն |
| Հիվանդանոցային ծառայություն | Ներկայացում սեփական ձեռքերով՝ հարկային ծառայության գրասենյակում | Ակտիվ խորհրդակցություն հարկային աշխատակիցների հետ |
Առանձնահատուկ դեպքեր և բացառություններ
Որոշումը նախատեսում է նաև բացառություններ։ Օրինակ, արտասահմանում բնակվող քաղաքացիների, կամ անհաշվետվող մինորների համար կարող են կիրառվել հատուկ պայմաններ:
Առանձին խմբերի համար նախատեսված կարգավորումներ
- Արտասահմանում բնակվող ֆիզիկական անձիք պետք է կատարեն հարկային վճարումները՝ հիմք ընդունելով իրենց բնակության երկրում առկա պայմանները;
- Մինորները պետք է հաշվետվություններ ներկայացնեն իրենց ծնողների կամ հայաստանյան ներկայացուցիչների միջոցով;
Ֆորմայի մանրամասն մանրածախացում
Որոշման մեջ ներկայացված ձևաթուղթը պարունակում է մի քանի հիմնական բաժիններ, որոնք յուրաքանչյուրն ունի իր առանձնահատկությունները և պահանջները:
ՈՒշադրություն պահանջող բաժիններ
- Անհատական տվյալներ՝ այստեղ հարկադիր են լրացում կատարելու բոլոր անձնական տվյալները;
- Հարկային պարտավորությունների տեսակը՝ կարևոր է նշել, թե որ հարկային պարտավորություններն են չկատարված;
- Վճարման մեթոդ՝ ընտրել նպատակահարմար վճարման եղանակ:
Սխալներ, որոնք անհրաժեշտ է խուսափել
Դիտարկված ձևաթուղթը կարող է պարունակել բազմաթիվ սխալներ, որոնք կարող են հանգեցնել մերժման:
- Անհատական տվյալների սխալ լրացում;
- Չհիմնավորված պարտավորությունների նշում;
Եզրակացություն և հետագա քայլեր
Հարկային պարտավորությունների կատարումից հետո, մասնակից անձինք պետք է սպասեն ժամանակահատվածի ավարտին, երբ նրանց պարտավորությունները կհաշվարկվեն:
Հաջորդ քայլերը
- Հարկային պարտավորությունների կարգավորում՝ ակտիվորեն հետևել ընթացքին;
- Իրավաբանական աջակցություն՝ անհրաժեշտության դեպքում դիմել իրավաբանական խորհրդատվություն;
Առանձին դեպքեր և բացառություններ հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19․04․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 189-Ա որոշումը ներառում է մի շարք կանոններ, որոնք վերաբերում են հարկային պարտավորությունների կատարման գործընթացին: Սակայն որոշ դեպքերում կարող են կիրառվել բացառություններ: Առաջին հերթին, հարկ վճարողների նկատմամբ կիրառվող վարչական վարույթը կարող է լուծվել առանց իրավական գործընթացի, եթե հարկ վճարողը կարող է ապացուցել, որ նրա ֆինանսական դիլեմաները պայմանավորված են ուժ Force majeure-ով, ինչպիսին են բնական աղետները կամ տնտեսական ճգնաժամերը: Այս լրացուցիչ փաստարկները կարող են ներկայացվել ՀՀ ՊԵԿ համապատասխան բաժնում, որը պատասխանատու է հարկային պարտավորությունների հաշվառման և գանձման համար:
Եվս մեկ բացառություն կարող է լինել հարկ վճարողների, ովքեր գտնվում են սոցիալական խոցելի խմբերում, օրինակ, հաշմանդամություն ունեցող անձինք: Այսպիսի դեպքերում, հարկային մարմինները կարող են տրամադրել տարբեր արտոնություններ կամ երկարաձգել վճարման ժամկետները: Ուստի, տուժած անձինք պետք է դիմեն իրենց համայնքային սոցիալական ծառայություններին՝ աջակցություն ստանալու համար:
Հարկային պարտավորությունների գանձման մեթոդներ և ընթացակարգեր
ՀՀ ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների գանձման մի շարք մեթոդներ, որոնք հիմնված են վճարման կարողությունների և պարտավորությունների պարզաբանումների վրա: Կախված պարտավորության բնույթից, տարբեր գործիքներ կարող են կիրառվել: Օրինակ, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա կարող է կիրառվել հարկային հաշվետվությունների վերանայում: Կառավարությունը կարող է կիրառել նաև պարտադիր գանձումներ՝ հիմնվելով տվյալ անձի ֆինանսական տվյալների վրա:
Իրականացված վճարումների կարգը կարող է տարբեր լինել՝ կախված պարտքի չափից. փոքր չափերով պարտքերի դեպքում, կարող են կիրառվել պարզեցված ընթացակարգեր, մինչդեռ մեծ պարտքերի համար կարող են կիրառվել խիստ սահմանափակումներ և վարչական պատասխանատվություն:
Մասնավորապես, հարկային մարմինները կարող են օգտագործել էլեկտրոնային մատյան համակարգերը՝ պարտավորությունների գանձման գործընթացը հեշտացնելու և արագացնելու համար: Ավելին, ՀՀ ՊԵԿ-ը առաջարկում է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկ վճարողներին ինքնուրույն վերահսկել իրենց պարտավորությունները:
Հարկային պարտավորությունների մասին տեղեկատվության մատչելիություն և պատասխանատվություն
Տեղեկատվության մատչելիությունը ՀՀ ՊԵԿ-ի գործունեության կարևորագույն բաղկացուցիչներից մեկն է: Պետական մարմինները պարտավոր են ապահովել հարկ վճարողների համար տեղեկությունների հասանելիություն, ինչը կարող է ներառել ինչպես հարկային պարտավորությունների, այնպես էլ դրանց տերմինների վերաբերող մանրամասները: Թեև որոշակի معلومات կարող են հրապարակվել ենթակա մաքսային գաղտնիության սահմանափակումներին, ՀՀ ՊԵԿ-ի պաշտոնական կայքում հրապարակված տեղեկությունները բաց ու հասանելի են՝ վճարողների համար:
Հարկ վճարողների պատասխանատվությունը ներառում է նաև իր պարտավորությունների ձեռքբերումը. յուրաքանչյուր հարկ վճարող պետք է որոշակի ժամանակահատվածում տեղեկացնել հարկային մարմիններին իր ֆինանսական իրավիճակի մասին: Դա կարող է վերաբերվել ինչպես եկամուտներին, այնպես էլ ծախսերին, որոնք կարող են ազդել հարկային պարտավորությունների վրա:
Սակայն պետք է հիշել, որ ոչ իրականացված տեղեկություններն ու հարկային մարմիններին չիմացությունը կարող են հանգեցնել պատասխանատվության: Այդ իսկ պատճառով, հարկ վճարողները պետք է մշտապես հետևեն փոփոխություններին հարկային օրենսգրքում և դիմեն խորհրդատվության համար, եթե դա անհրաժեշտ է: