Ներկայացման սկզբունքներ և սահմանումներ
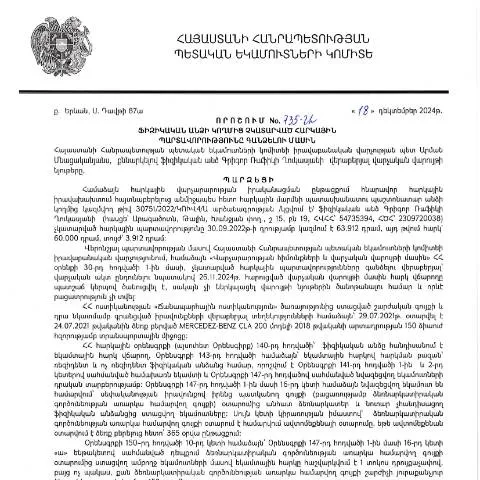
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.12.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 735-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը։ Այն նախատեսում է կոնկրետ քայլեր, որոնք ցուցադրում են, թե ինչպես են հարկային պարտավորություններն ու գումարները հավաքվում, ինչ է պետք անել համապատասխան պահանջներին համապատասխանելու համար և ինչ հետևանքներ կարող են լինել, եթե պարտավորությունները չկատարվեն։
Նպատակ և միջավայր
Այս որոշումը մշակվել է տնտեսության կայունության համար, իսկ դրա նպատակն է խթանել հարկային կարգապահությունը և նվազեցնել հարկային խուսափումները։ Այն նաև ապահովում է, որ կիրառվող օրենքները և ընթացակարգերը թափանցիկ և հասանելի լինեն բոլոր քաղաքացիներին, էլի միաժամանակ, ուժեղացնում է պետական համակարգի արդյունավետությունը։
Դրամարկղային ընթացակարգեր և ժամկետներ
Փաստաթուղթը ներկայացնելուց հետո, անհրաժեշտ է հետևել որոշակի ժամանակացույցի, ինչի շնորհիվ հասնում ենք որակյալ և արագ գործընթացների:
Ժամկետներն ու ընթացակարգերը
- Դիմումի ներկայացման ժամկետ: 2025 թվականի հունվարի 1-ից մինչև 2025 թվականի փետրվարի 1-ը:
- Հարկային պարտավորությունների կատարման ժամկետ: 2025 թվականի մարտի 15-ը:
- Փաստաթղթերի ստուգման ժամկետ: 2025 թվականի մարտի 30-ը:
Ուղեցույց ընթացակարգերին
Անհրաժեշտ է ուշադիր պլանավորել յուրաքանչյուր քայլ, որպեսզի ապահովենք ժամանակին կատարումը՝ օգտվելով էլեկտրոնային ծառայություններից:
Սահմանափակումներ և բացառություններ
Որոշ դեպքերում կարող են առաջանալ իրավիճակներ, երբ ֆիզիկական անձը չի կարող կատարել հարկային պարտավորությունները կամ պահանջվող փաստաթղթերը:
Հնարավոր բացառություններ
- Հիվանդություն: Եթե անձը երկար ժամանակ հիվանդանում է, և բժիշկը վկայում է դրա մասին, կարող է առաջարկվել延迟 ժամկետ:
- Օտարերկրյա քաղաքացիներ: Օտարերկրյա քաղաքացիներն ու մասնավոր անձինք, ովքեր գտնվում են Հայաստանում, կարող են դիմել բացառություն ստանալու համար:
- Հատուկ սոցիալական իրավիճակներ: Դիմողին կարող է առաջարկվել աջակցության ծրագիր սոցիալական խնդիրների դեպքում:
Հարկային պարտավորությունների կատարումը՝ քայլ առ քայլ
Հարկային պարտավորությունների կատարումը պահանջում է համակարգված մոտեցում:
Հիմնական քայլեր
| Քայլ | Նկարագրություն |
|---|---|
| 1 | Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք վկայում են ձեր եկամուտների և ծախսերի մասին: |
| 2 | Լրացրեք համապատասխան հարթակում անհրաժեշտ ձևաչափով: |
| 3 | Ներկայացրեք դիմումը առցանց՝ օգտագործելով ձեր ինքնության էլեկտրոնային քարտը: |
| 4 | Ստացեք հաստատման ծանուցում: |
| 5 | Կատարեք հարկային պարտավորությունները՝ համապատասխան ժամանակացույցով: |
Խնդիրների և դժգոհությունների լուծման մեթոդներ
Եթե դիմումը մերժվում է կամ անհրաժեշտ փաստաթղթերը բացակայում են, դիմողը պետք է գիտակցի, ինչ քայլեր պետք է ձեռնարկի:
Դիմումների ընթացակարգերը
- Համապատասխան մարմնին դիմում: Շուտափույթ դիմում ներկայացնել մերժման կամ սխալի դեպքում:
- Բողոքարկման գործընթաց: Չափազանց կարևոր է դիմել համապատասխան բողոքարկման մարմնին:
- Ստեղծել լրացուցիչ փաստաթղթեր: Եթե կան բացակայող փաստաթղթեր, դրանք պետք է լրացվեն:
Ֆիզիկական անձանց իրավունքներն ու պարտականությունները
Այս գործընթացի շրջանակներում ֆիզիկական անձանց իրավունքներն ու պարտականությունները խիստ կարգավորված են:
Իրավունքներ
- Նրանց իրավունք է ունենալ ժամանակին վարկաբեկող տեղեկատվություն:
- Հնարավորություն ստանալ աջակցություն հարկային ծառայություններից:
- Մերժման դեպքում համապատասխան մարմիններին դիմել:
Պարտականություններ
- Պարտադիր կերպով կատարել հարկային պարտավորությունները:
- Կատարել առաջարկվող ձևակերպումները և անհրաժեշտ փաստաթղթերը:
- Հետևել ժամանակացույցին:
Հարկային տեղեկատվության հավաքագրման և վերահսկման մեխանիզմներ
Ապահովելու համար, որ հարկային պարտավորությունները կատարվում են լիարժեք, կառավարությունը ներդրել է մի շարք վերահսկողության մեխանիզմներ:
Տվյալների համակարգում և կառավարում
- Հարկային տեղեկատվական համակարգ: Աղբյուրների նորմալացում և տվյալների կառավարման համակարգ:
- Տվյալների տրամադրումը: Հարկային ծառայությունները ունեն իրավասություն ստանալու տեղեկություններ բանկերից և այլ կազմակերպություններից:
Կառավարության նախաձեռնություններ և փոխադարձ աջակցություն
Կառավարությունն առաջարկում է մի շարք ծրագրեր, որոնց նպատակն է աջակցել ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացում:
Շրջանավարտ ծրագրեր
- Աջակցություն՝ հարկային պարտավորությունների ուսուցանման ծրագրեր:
- Կառավարական աջակցության ծրագրեր՝ հարկային պարտավորություններով ամբողջական ծանոթացում:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկություններ
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում իրականացվում է բարձր արդյունավետությամբ, որն ապահովվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից: Այս գործընթացը ենթադրում է մի շարք քայլեր, որոնց ընթացքում հարկատուներին տեղեկացնում են նրանց պարտավորությունների մասին, ինչպես նաև առաջարկվում են տարբեր լուծումներ՝ պարտավորությունները կատարելու համար:
Ծառայությունից օգտվելու համար հարկատուն պետք է ապահովի անհրաժեշտ փաստաթղթերի ներկայացումը, ինչպիսիք են՝ եկամտի հայտարարությունը, փաստաթղթեր, որոնք հաստատում են կարողությունների առկայությունը, և այլ անհրաժեշտ գրություններ: Այս փաստաթղթերը հանրային ծառայությունների էլեկտրոնային համակարգի (e-services) միջոցով ներկայացվում են, ինչը մեծապես արագացնում է գործընթացը:
Գանձման գործընթացի ընթացքում, ՀՀ ՊԵԿ-ն կարող է իրականացնել հարկային պարտավորությունների հետ կապված ստուգումներ, ինչպես նաև հաղորդել հարկատուին հնարավոր տուգանքների և լրացուցիչ վճարների մասին: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վճարների ավելացման և իրավական հետևանքների:
Պարտավորությունների չկատարումը և նրա հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է ունենալ լուրջ հետևանքներ, որոնք ներառում են ինչպես ֆինանսական, այնպես էլ քրեական պատասխանատվություն: ՀՀ օրենսդրությունը նախատեսում է հարկային պարտավորությունները չկատարելու դեպքում կիրառվող տուգանքներ, որոնց գումարը կարող է փոփոխվել ըստ պարտավորությունների չափի և դրանց չկատարելու ժամկետի:
Հարկային պարտավորությունների չկատարումը կարող է նաև ազդել անձի վարկային պատմության վրա, ինչը կարող է բարդացնել ապագայում ֆինանսական ծառայություն ստանալու գործընթացը: Այս պատճառով կարևոր է, որ հարկատուները մշտապես հետևեն իրենց հարկային պարտավորություններին, որպեսզի խուսափեն հնարավոր դժվարություններից:
Իրավական պաշտպանության մեխանիզմներ
ՀՀ օրենսդրությունը նախատեսում է հարկատուների իրավունքների պաշտպանություն, ինչը նշանակում է, որ հարկ վճարողները կարող են դիմել տարբեր իրավական միջոցների, եթե认为他们ի նկատմամբ կիրառված հարկային վճարումները արդարացված չեն:
Առաջին քայլը իրավական պաշտպանության միջոցի օգտագործման համար պետք է լինի հարկային որոշման դեմ բողոքարկումը: ՊԵԿ-ին դիմելուց հետո հարկատուն կարող է սպասել պատասխանին, և, եթե անհրաժեշտ է, կարող է դիմել նաև դատարան՝ իրենց իրավունքը պաշտպանելու համար:
Այսինքն, հարկային իրավական պաշտպանության մեխանիզմները ներգրավում են թե վարչական, թե դատական գործընթացներ, որոնք հարկադրված են ապահովելու հարկատուների իրավունքներն ու օրինական շահերը: