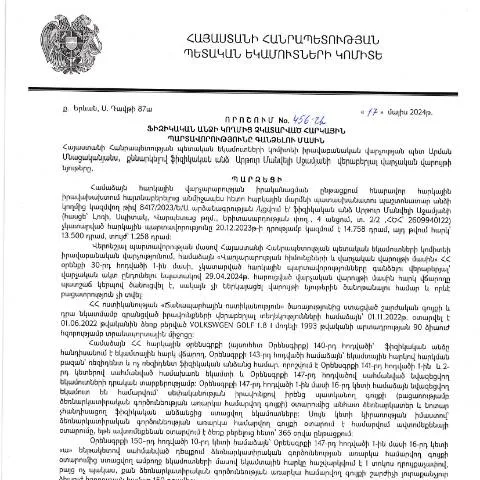
Զարգացումը և կիրառումը՝ 456-Ա որոշման փաստաթղթի մատակարարման գործընթացում
2024 թվականի մայիսի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է 456-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ունի կարևոր նշանակություն հարկային պարտավորությունների կատարման գործընթացում: Այն հաստատում է այն մեթոդները և ընթացակարգերը, որոնք դիմումատուները պետք է կատարեն՝ պարտավորությունները կատարելու համար:
Որոշման հիմնական նպատակները
Այս որոշումը սահմանում է, թե ինչպես է պետությունը կարող է գանձել ֆիզիկական անձանց չկատարված հարկային պարտավորությունները: Դրանով, կառավարությունը նպատակ ունի՝ ապահովել հարկերի հավաքումը, նվազեցնել հարկային պարտավորությունների մակարդակը և ավելացնել պետական բյուջեի եկամուտները:
Որոնք են պահանջները դիմող անձի համար
Դիմող անձը, որը ցանկանում է կատարողական մասին հայտնել, պետք է լինի ՀՀ քաղաքացի կամ թոշակառու, ով պետք է ունենա ակտիվ և ստույգ հարկային հաշիվ: Դիմողը պետք է նաև ունենա բավարար փաստաթղթեր, որոնք կհաստատեն իր պարտավորությունները:
Ինչպիսի փաստաթղթեր են անհրաժեշտ
- Հայաստանի Հանրապետությունում ծնված լինելու մասին վկայականը:
- Հարկային պարտավորությունների մասին տեղեկանք:
- Հասցեային տեղեկանք:
- Ընդհանուր մոտեցման փաստաթղթեր, ինչպիսիք են բանկային տեղեկանքները:
Գործընթացը և ժամկետները
Դիմելու գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է կատարվեն սահմանված ժամկետների ընթացքում:
- Ամպայմաններ Վերջնականեցված փաստաթղթերի հավաքումը:
- Պատմություն ստանալը՝ հարկային պարտավորությունների մասին տեղեկանքը:
- Փաստաթղթերի ներկայացումը համապատասխան կազմակերպություններին:
Հարկային պարտավորությունների կատարումը պետք է տեղի ունենա 30 օրվա ընթացքում, սկսած փաստաթղթերի ներկայացման օրվանից:
Առաջին քայլերի կատարումը՝ դիմելու համար
Դիմումը պետք է ներկայացվի առցանց կամ անձամբ՝ ՀՀ ՊԵԿ գրասենյակներում: Առցանց դիմելու համար անհրաժեշտ է ունենալ ID քարտ և էլեկտրոնային ստորագրություն:
Օնլայն դիմելու առավելությունները
- Արևմտյան ժամանցի ժամերի ընթացքում մատչելիություն:
- Անհրաժեշտ փաստաթղթերի արագությունն ու արդյունավետությունը:
Տվյալների համեմատություն՝ 456-Ա և այլ մոտեցումների միջև
| Փաստաթուղթ | Արտաքին ծառայություններ | Տվյալների ապահովում |
|---|---|---|
| 456-Ա որոշում | Պահանջվում է պետական հաստատում | Լրացված փաստաթղթեր |
| Որոշման այլ հետադարձ տղամարդիկ | Իմպլեմենտացիա չկա | Պահանջվում են ստորագրություններ |
Ինչպես վարվել մերժման կամ սխալների դեպքում
Եթե դիմումը մերժվում է կամ կազմված են սխալներ, դիմողը պետք է կարողանա դիմել վերաքննության: Այս անելիքները կարելի է կատարել 10 օրվա ընթացքում՝ դիմելով համապատասխան մարմնին:
Սխալներ և վերաքննություն
- Բացահայտել սխալները և հաղորդել համապատասխան մարմնին:
- Վերաքննության մուտք գործելու համար լրացնել նոր դիմումը:
Մանրամասներ և վերջնական դրույթներ
Փաստաթղթի լրացումը և ներկայացումը համադրում են մի շարք կարևոր հնարավորություններ, որոնք վերաբերում են քաղաքացիների իրավունքներին և պարտականություններին: 456-Ա որոշումը հնարավորություն է տալիս քաղաքացիներին մասնակցել հարկային պարտավորությունների կատարման գործընթացին՝ ապահովելով իրավական պաշտպանություն:
Այսպիսով, այս որոշման իմացությունը և համապատասխան գործողությունները կարող են էապես խթանել քաղաքացիների և պետական մարմինների համագործակցությունը՝ նպաստելով ավելի արդյունավետ հարկային համակարգի ձևավորմանը:
Հարկային պարտավորությունների գանձման պրոցեսը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 456-Ա որոշման համաձայն, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը նախատեսում է մի շարք փուլեր, որոնք պահանջում են ուշադիր հետևել և լիովին հասկանալ: Առաջին հերթին, հարկային պարտավորությունների մասին ծանուցումը, ինչպես նաև հարկային պարտավորությունների կատարումը, պետք է իրականացվի օրենքի շրջանակում: Սա նշանակում է, որ հարկ վճարողը պարտավոր է ստանալ գրավոր ծանուցում, որտեղ նշված կլինեն որոշակի ժամկետներ և պահանջներ:
Ծանուցումը պետք է պարունակի հետևյալ տեղեկությունները. պարտավորությունների տեսակը, վճարման ժամկետը, ինչպես նաև պատասխանատվության սահմանները: Այս փաստաթուղթը պետք է ներկայացվի հարկ վճարողին անձամբ կամ էլեկտրոնային ձևաչափով, որն ապահովվում է ՀՀ ՊԵԿ կողմից: Հարկ վճարողը պետք է զբաղվի իր պարտավորությունների կատարմամբ, այլապես գործի ընթացքն կարող է շարունակվել դատական կարգով:
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարելը կարող է բերել բազմաթիվ հետևանքների, որոնք միանշանակ ազդում են ֆիզիկական անձի ֆինանսական և իրավական կարգավիճակի վրա: Այս ամենից զատ, հարկային պարտավորությունը չի միայն ֆինանսական պարտականություն, այլև իրավական պահանջ, որի կատարումը պարտադիր է: Իշխանությունները կարող են կիրառել վարչական տուգանքներ, վնասների հատուցում, ինչպես նաև այլ միջոցներ, որոնք ուղղված են պարտավորությունների կատարումը ապահովելու նպատակով:
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա գանձման գործընթացը կարող է հանգեցնել նույնիսկ նրա գույքի բռնագանձմանը: Սա նշանակում է, որ հարկային մարմինները իրավունք ունեն կիրառել հարկային կանոնների համաձայն որոշակի միջոցառումներ, այդ թվում՝ անգամ դրամական միջոցների բռնագանձումը հարկ վճարողի բանկային հաշիվներից:
Էլեկտրոնային ծառայություններ և հարկային պարտավորությունների մոնիթորինգ
ՀՀ ՊԵԿ-ի կողմից տրամադրվող էլեկտրոնային ծառայությունները հնարավորություն են տալիս հարկ վճարողներին ավելի հեշտությամբ մոնիթորինգ անել իրենց հարկային պարտավորությունները: Այժմ կարելի է օգտվել առանձնահատուկ թվային հարթակներից, որտեղ հարկ վճարողները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների, վճարումների, ինչպես նաև այլ հարկային հարցերի վերաբերյալ:
Այս ծառայությունների օգնությամբ, հարկ վճարողները կարող են հետևել իրենց պարտավորությունների կատարմանը, ստանալ ծանուցումներ գանձումների, տույժերի և մուծումների մասին: Դրանք հնարավորություն են տալիս բարձրացնելու հարկային համակարգի թ transparency-ը և արդյունավետությունը, ինչպես նաև նվազեցնելու խարդախության և այլ իրավախախտումների ռիսկերը: