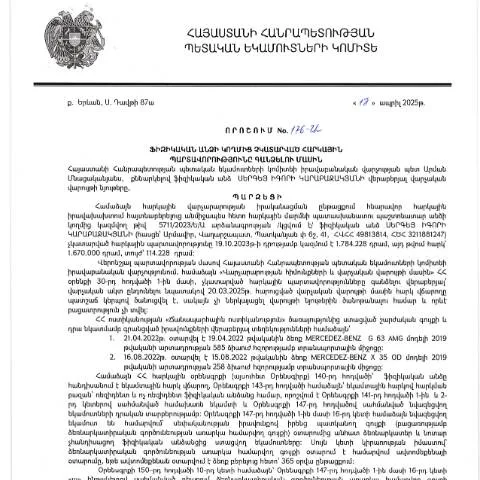
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 18.04.2025 թվականի որոշման կարևորությունը
2025 թվականի ապրիլի 18-ին, ՀՀ Պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության պետ Սերգեյ Իգորի Կարաբաջակյանի կողմից ընդունվել է որոշում, որն առնչվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին. Այս փաստաթուղթը նպատակ ունի կարգավորել այն իրավիճակները, երբ քաղաքացիները չեն կատարել իրենց հարկային պարտավորությունները, և ինչպես պետք է միջոցներ ձեռնարկվեն այդ պարտավորությունների կատարումը ապահովելու համար.
Ֆորմայի առանձնահատկությունները
Այս որոշումը, որը հաճախ կարող է շփոթվել տարբեր այլ հարկային ձևերի հետ, ունի իր յուրահատկությունները:
- Միայն ֆիզիկական անձինք: Այստեղ խոսքը վերաբերում է բացառապես ֆիզիկական անձանց, ինչը առանձնացնում է այն կազմակերպությունից և իրավաբանական անձանցից:
- Ստեղծված մեխանիզմներ: Այս որոշման հիման վրա այն քաղաքացիները, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ենթարկվում են նոր կառավարման մեխանիզմների:
Որպեսզի խուսափեք սխալներից
Որպեսզի ճիշտ լրացնեք որոշման պահանջները, կարևոր է լինել ուշադիր, քանի որ սխալները կարող են հանգեցնել բացասական հետևանքների:
- Անձնական տվյալներ: Համոզվեք, որ ձեր անունը, ազգությամբ, ծննդյան ամսաթիվը և մյուս անձնական տվյալները լրացված են ճիշտ:
- Հարկային պարտավորություններ: Ցուցադրել բոլոր պարտավորությունները, որոնք չեք կատարել, և նշեք դրանց գումարը:
Դեպի պետական մարմինների նամակագրություն
Տեղեկատվություն ուղարկելուց հետո, դուք պետք է սպասեք պետական մարմինների արձագանքին:
- Ժամկետները: ՊԵԿ-ը պետք է արձագանքի ձեր դիմումին 30 աշխատանքային օրվա ընթացքում:
- Հետագա գործողություններ: Եթե արձագանքը բացասական է, ձեզ կտրամադրեն համապատասխան տեղեկություններ և մեկ այլ ընթացակարգ:
Ներկայացման ձևաթղթերի տարբերակները
Ըստ օրենքի պահանջների, դուք կարող եք ներկայացնել ձեր հայտերը տարբեր ձևերով:
| Դեպքի տեսակ | Ներկայացման եղանակ | Մասնակի պայմաններ |
|---|---|---|
| Ինտերնետով | էլեկտրոնային ձևով | Պահանջում է ID քարտ |
| Բաժինների միջոցով | Բջջային տիրույթում | Այս տարբերակն արագ է, սակայն գուցե պահանջի հերթ: |
| Փաստաթղթային | Բառային կամ գրավոր | Ազնվություն է պահանջում, քանի որ գաղտնի տեղեկություններ կարող են բացահայտվել: |
Հատուկ դեպքեր
Եթե դուք օտարերկրյա քաղաքացի եք կամ ունեք համալիր իրավիճակներ, ապա որոշման կիրարկումն կարող է տարբերվել:
- Օտարերկրյա քաղաքացիներ: Նրանք, ովքեր չեն բնակվում Հայաստանում, սակայն ունեն հարկային պարտավորություններ, պետք է ներկայացնեն լրացուցիչ փաստաթղթեր:
- Թերացումներ: Եթե դուք ունեք գումարային պարտավորություններ, որոնք չեք կարող կատարել, պետք է տեղեկացնել ՊԵԿ-ին:
Ժամանակացույցը
Հարկային պարտավորությունները գանձելու գործընթացը ունի իր ժամկետները, որոնք պետք է պահպանվեն:
- Դիմումի ներկայացման ժամկետ: Պետք է ներկայացնել մինչև 2025 թվականի մայիսի 1-ը:
- Պատասխան ստանալու ժամկետ: ՊԵԿ-ի կողմից պատասխանները տրամադրվում են 30 աշխատանքային օրերի ընթացքում:
Ավարտական քայլերի ընթացակարգը
Երբ դուք ներկայացնում եք ձեր դիմումը, գործընթացը չի ավարտվում:
- Դիմումը ստացվում է ՊԵԿ-ի կողմից:
- Փաստաթղթերը վերլուծվում են և գնահատվում:
- Այս ամենի արդյունքում կայացվում է որոշում:
- Դուք ստանում եք տեղեկություն որոշման վերաբերյալ:
Հետագա քայլերի համակարգում
Այս փաստաթուղթը հանդիսանում է մի շարք այլ փաստաթղթերի մասն, որը կարող է պահանջվել:
- Լրացուցիչ տեղեկություններ: Եթե դուք ցանկանում եք փոխել ձեր հարկային կարգավիճակը, պետք է նաև ներկայացնել լրացուցիչ փաստաթղթեր:
- Անհրաժեշտ փաստաթղթերը: Հնարավոր է, որ ձեզ անհրաժեշտ լինեն այլ գործարքներ, օրինակ՝ ուժի մեջ մտած սակագները:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման ընդհանուր բնութագրություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 176-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր նշանակություն ունի հարկային վարչակարգերի արդյունավետության ապահովման համար: Այս որոշման ընդունումը ազդարարում է պետական մարմինների կողմից հարկային դաշտում առավել հակառակ ուղղությունների նկատմամբ պայքարի նոր փուլը: Որոշման նպատակը ոչ միայն հարկային պարտավորությունների կատարումն է, այլ նաև հարկային կարգապահության բարձրացումը և քաղաքացիների իրավագիտակցության ամրապնդումը:
Դրական և բացասական հետևանքներ հարկային պարտավորությունների չկատարման դեպքում
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման հետևանքները բազմապիսի են և կարող են ազդել ինչպես քաղաքացիների ֆինանսական վիճակի, այնպես էլ երկրի տնտեսական զարգացման վրա:
- Դրական կողմեր:
- Հարկային պարտավորությունների պարբերական վերահսկողությունը կարող է հանգեցնել հարկային առևտուրը և նրանց վիճակի բարելավմանը:
- Պետությունը կարող է ստանալ ավելացնող եկամուտներ, որոնք կօգտագործվեն սոցիալական ծրագրերի ֆինանսավորման համար:
- Բացասական կողմեր:
- Ֆիզիկական անձինք կարող են հանդիպել դրամական պատժի կամ այլ պատժամիջոցների, ինչպիսիք են առանձին ծախսերի ավելացումը:
- Կրիտիկական իրավիճակներում հարկային պարտավորությունների չկատարման դեպքում կարող է առաջանալ դատարանների միջամտություն, ինչը կարող է խեղաթյուրել քաղաքացիների ֆինանսական անվտանգությունը:
Որոշման հակասությունները ու իրավական մարտահրավերները
176-Ա որոշումը, չնայած իր նպատակներին, կարող է առաջացնել նաև մի շարք իրավական մարտահրավերներ և հակասություններ, որոնք կարող են պահանջել լրացուցիչ պարզաբանումների:
- Իրավական հակասություններ:
- Քաղաքացիների կողմից նշված հարկային պարտավորությունների գնահատման գործընթացի թափանցիկության պակասը, որը կարող է հանգեցնել անհիմն պատժամիջոցների:
- Քաղաքացիների իրավունքների պաշտպանություն, որտեղ կարող է լինել իրավական դաշտի և պետական ինստիտուտների միջև հակասություն:
- Իրավական մարտահրավերներ:
- Հարկային վարչության որոշումների դեմ բողոքարկման մեխանիզմների սահմանափակում, ինչը կարող է հանգեցնել քաղաքացիների իրավունքների անտեսմանը:
- Տեղեկատվության լրացուցիչ հասանելիության անհրաժեշտություն, որպեսզի քաղաքացիները կարողանան հետևել իրենց հարկային պարտավորություններին: