Նորագույն հարկային պարտավորությունների մասին՝ կառավարության որոշմամբ
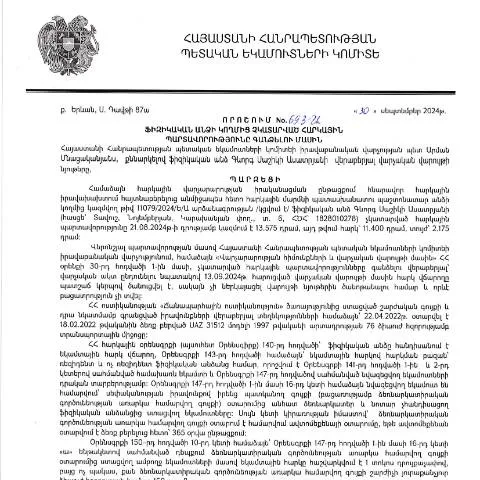
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.09.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 693-Ա որոշումը առանձնանում է իր նշանակությամբ և նպատակով: Այս փաստաթուղթը ներառում է հարկային պարտավորությունների կատարման վերահսկման և կիրառման գործընթացը, որը մեծացնում է պետական եկամուտները:
Փաստաթղթի առանձնահատկությունները և առավելությունները
Այս որոշումը իր մեջ ներառում է մի շարք կարևոր կետեր, որոնք առանձնացնում են այն հարևան փաստաթղթերից:
- Ընդհանուր կիրառականություն: Դրա կիրառումը չի սահմանափակվում միայն առանձին անձանց, այլ նաև կազմակերպություններին, որոնք իրենց հարկային պարտավորությունները չեն կատարել:
- Իրավաբանական հիմքեր: Որոշման մշակման հիմքում դրված են կարիքները, որոնք պայմանավորված են հարկերի հավաքագրման գործընթացի արդյունավետությամբ:
- Փոփոխականություն: Որոշումն ենթակա է փոփոխման և լրացման, կախված հարկային օրենսդրության փոփոխություններից:
Ովքեր են դիմում և ինչ իրավիճակներում
Դիմելու իրավունք ունեն ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ:
Ընդհանուր պարտավորություններ
- Անասնաբուծությունը և գյուղատնտեսությունը, որոնց համար պարտադիր է հարկային հաշվետվություն:
- Այլ առևտրային, ծառայողական և մասնագիտական գործունեություն իրականացնող անձինք:
Անհատական իրավիճակներ
Որոշման ազդեցությունից կարող են ազատվել այն անձիք, որոնց գումարային պարտավորությունները չեն գերազանցում սահմանված նվազագույն շեմը:
Դիմելու ընթացակարգ և լրացուցիչ պահանջներ
Դիմել կարելի է ինչպես առցանց, այնպես էլ ֆիզիկական ձևով: Էլեկտրոնային ծառայությունները առաջարկում են արագ և արդյունավետ լուծում:
Առցանց դիմում
Որպեսզի կարողանաք առցանց դիմել, անհրաժեշտ է ունենալ ID քարտ և էլեկտրոնային ստորագրություն: Դիմում ներկայացնելու ընթացակարգը կարող է իրականացվել կայքում, որտեղ անհրաժեշտ է լրացնել Դիմումային ձևը:
Ֆիզիկական ձևով դիմում
Եթե դիմումը ներկայացնում եք ֆիզիկական ձևով, ապա անհրաժեշտ է լրացնել Դիմում N2՝ պատկան մարմնում:
Ժամանակացույց և տեմպեր
Դիմելու համար նախատեսված ժամանակահատվածը սկսվում է 2024թ. հոկտեմբերից և ավարտվում 2025թ. հունվարի 30: Այնուհետև Փաստաթուղթը ենթակա է քննարկման և հաստատման:
Դիմումի ընթացքը
Դիմումի հետ կապված անհրաժեշտ գործողությունները պետք է ավարտվեն 30 օր ընթացքում:
Պատմական և իրավական շրջանակ
Այս որոշման ընդունումը հենվում է ՀՀ ՊԵԿ օրենքների և վարչական կարգավորումների վրա, որոնք պահանջում են հարկային պարտավորությունների կատարումը:
Մասնավորապես, այն կապված է ՀՀ վարչական կարգավորման օրենսդրության հետ, որը հիմնավորում է հարկային վերահսկման գործընթացները:
Տեղեկություններ և հետագա գործողություններ
Եթե դիմումը ստացվել է և ճանաչվել է իրավաչափ, ապա հաջորդ քայլը կլինի հարկային պարտավորությունների կատարումը:
- Հարկային պարտավորությունների անհրաժեշտություն՝ վճարել առկա պարտքերը:
- Հսկողության սպասելիք՝ վարույթների շրջանակներում:
Այսպիսով, կառավարական որոշումը նպատակաուղղված է ոչ միայն հարկային պարտավորությունների կատարումը ապահովելուն, այլ նաև պետական բյուջեն լրացնելու:
Նոր կարգավորումներ և փոփոխություններ՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.09.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 693-Ա որոշումը ներառում է նոր կարգավորումներ, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների արդյունավետ գանձմանը: Այս որոշմամբ սահմանվում են մեթոդներ և միջոցներ, որոնք հնարավորություն են տալիս պետական մարմիններին արագ և արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը:
Որոշմամբ նախատեսվում են նաև ընթացակարգեր, որոնք ապահովում են հարկ վճարողի իրավունքները՝ ներառյալ տեղեկացնել նրանց պարտավորությունների մասին և տրամադրել համապատասխան ժամանակահատված՝ պարտավորությունները կատարելու համար:
Նոր կարգավորումները ենթադրում են նաև, որ հարկ վճարողները կարող են դիմել հարթակներին՝ բացատրություններ ստանալու և հնարավոր հարցերի լուծման համար:
Հարկային պարտավորությունների գանձման գործընթացի նկատմամբ վերահսկողություն
Որոշման շրջանակներում մեծ կարևորություն է տրվում վերահսկողության մեխանիզմներին: ՀՀ ՊԵԿ-ը պարտավոր է իրականացնել մշտադիտարկում՝ կարգի պահպանման և հարկային օրենսդրության կատարումը վերահսկելու նպատակով: Սա նշանակում է, որ պետական մարմինները կարող են կիրառել տարբեր տեսակի միջոցներ՝ այդ թվում վարչական տուգանքներ և այլ պատիժներ, եթե հարկ վճարողները չեն կատարում իրենց պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացի վերահսկողությունը ենթադրում է, որ պետական մարմիններն ունեն իրավունք պահանջել հարկ վճարողներից տվյալներ, որոնք կարող են օգնել պարզելու նրանց ֆինանսական վիճակը:
Ֆիզիկական անձանց իրավունքներն ու պարտավորությունները հարկային գործընթացում
Երբ քննարկվում են ֆիզիկական անձանց հարկային պարտավորությունները, անհրաժեշտ է ուշադրություն դարձնել նրանց իրավունքներին: ՀՀ օրենսդրությունը նախատեսում է, որ յուրաքանչյուր հարկ վճարող ունի իրավունք՝ 1) տեղեկացված լինել իր հարկային պարտավորությունների մասին; 2) ստանալ անհրաժեշտ տեղեկատվություն պետական մարմիններից; 3) վիճարկել հարկային որոշումները համապատասխան մարմինների մոտ:
Այնուամենայնիվ, հարկ վճարողները նաև պարտավոր են ներկայացնել ճշգրիտ և ամբողջական տեղեկատվություն իրենց շրջանառության ու եկամուտների վերաբերյալ: Շատ կարևոր է, որ հարկ վճարողները պատրաստ լինեն պատասխանատվության՝ իրային որոշումների կամ հարկային պարտավորությունների խուսափման համար:
Այս ոլորտում նաև նշանակալի են փոփոխությունները, որոնք վերաբերում են հարկային մարելու ամսաթվերին. հարկ վճարողները պարտավոր են կատարել իրենց հարկային պարտավորությունները նախապես սահմանված ժամկետներում՝ խուսափելու վարչական պատիժներից: