Հարկային պարտավորությունների կատարումը և պետության իրավասությունները
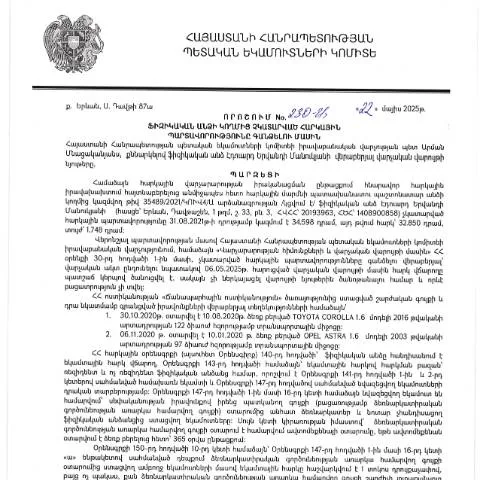
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2025 թվականին հաստատված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը հրապարակվել է 23․06․2025-ին, ունի կարևոր նշանակություն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այս որոշման շրջանակներում պետությունը իրավունք ունի հարկային պարտավորությունների կատարումը պարտադրել, ինչը կարող է հանգեցնել ֆինանսական վնասների և իրավական հետևանքների անհատների համար, որոնք չեն կատարում իրենց պարտավորությունները:
Ի՞նչ է վերաբերում այս որոշմանը
Այս իրավական ակտը կարգավորում է այն գործընթացները, որոնք վերաբերում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Դա ներառում է ընթացակարգային դրույթներ, որով պետությունը կարող է իր իրավասությունները իրականացնել հարկային պարտավորությունների կատարումը պարտադրելու նպատակով։ Այս գործընթացը նախատեսում է խստագույն կարգավորումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը ապահովելուն՝ պետության շահերը պաշտպանելու համար:
Ովքեր են պարտավոր լրացնել և ներկայացնել այս որոշման շրջանակներում պահանջվող փաստաթղթերը
Այս փաստաթուղթը լրացնելու և ներկայացնելու պարտավորություն ունեն բոլոր այն ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Այսպիսով, հարկային պարտավորությունների անհատական կամայական կատարումը կարող է դառնալ պետության կողմից հարկային վճարումների գանձման հիմք:
Որոշման հիմքում ընկած իրավական հիմքը
Քանի որ որոշումն ընդունվել է ՀՀ կառավարության շրջանակներում, այն իր մեջ ներառում է անհրաժեշտ իրավական հիմքերը, որոնք վկայում են պետության իրավասությունները հարկային պարտավորությունների ունեն մեր քաղաքացիների նկատմամբ։ Այս իրավական ակտը նաև հանգեցնում է լրացուցիչ պարտավորությունների՝ կատարելու հարկային վճարները, որոնք ներառում են նաև վարչական տուգանքներ։
Ֆորմայի կառուցվածքը և լրացման ընթացակարգը
Ֆորման, որի հիման վրա իրականացվում է այս գործընթացը, բաղկացած է մի շարք բաժիններից, որոնցից յուրաքանչյուրը կարևոր է ճիշտ և կատարյալ լրացման համար։ Հարկային վարչությունը հաստատել է ֆորմայի ձևաչափը, որի միջոցով կարող եք ներկայացնել ձեր գումարային պարտավորությունները:
Ֆորմայի բաժինները
- Անձնական տվյալներ - անհրաժեշտ է կենտրոնանալ ձեր անձնական տվյալների ճշտության վրա, ինչպես նաև ապահովել, որ Ձեր ՀՎՀՀ-ն ճիշտ լինի:
- Պարտավորությունների նկարագրություն - այստեղ պետք է մանրամասն նկարագրել, թե որոնք են ձեր չկատարված հարկային պարտավորությունները:
- Ավանդի տեղեկություններ - դուք պետք է տրամադրեք տվյալներ այն ֆինանսական միջոցների մասին, որոնք դուք օգտագործել եք հարկային պարտավորությունները կատարելու համար:
Ֆորմայի ներկայացման մեթոդները
Ֆորման կարող է ներկայացվել մի քանի տարբեր ճանապարհներով, որոնցից իդեալականն է էլեկտրոնային համակարգը։ Այնուամենայնիվ, առկա են նաև այլ տարբերակներ, որոնք կարող են օգտակար լինել:
Էլեկտրոնային ներկայացում
Իրականում, քաղաքացիները ունեն հնարավորություն ներկայացնելու իրենց փաստաթղթերը առցանց համակարգի միջոցով, որը ուղղակցվում է ՀՀ ՊԵԿ-ին։ Այս գործընթացը պարզապես շտկում է փաստաթղթերի ներկայացման ժամանակն ու առկայությունը:
Թղթային ներկայացում
Ֆորման նաև կարող է ներկայացվել թղթային ձևաչափով՝ ուղարկելով ծածկագիր կամ անձամբ ներկայացնելով հարկային վարչության տեղում։ Այս դեպքում կարևոր է, որ բոլոր անհրաժեշտ փաստաթղթերը լինեն համալրված:
Պետության կողմից գործընթացի կատարումը
Ֆորմայի ներկայացումից հետո, պետությունը սկսում է նախապատրաստական աշխատանքներն ու ուսումնասիրությունը, որը կարող է տևել մինչև 30 օր։ Այս ընթացքում պետական մարմինները իրականացնում են վերահսկողություն՝ պարզելու համար, արդյոք ներկայացված տվյալները ճիշտ են:
Փաստաթղթերի ստուգման ընթացակարգը
Փաստաթղթերի ստուգումը իրականացվում է մի շարք փուլերով, որոնք ներառում են՝
- Ներկայացված տվյալների համեմատություն հարկային համակարգում առկա տվյալների հետ;
- Անձնական հանդիպումներ՝ անհրաժեշտության դեպքում;
- Հարկային պարտավորությունների ճշգրտում տվյալների հիման վրա:
Նման փաստաթղթերի միջև տարբերությունները
Հարկ է նշել, որ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում ընդունվող փաստաթղթերը մեծապես տարբերվում են այլ հարկային կամ վարչական փաստաթղթերից, որոնք կարող են ավելորդ բարդություններ ստեղծել:
Հիմնական տարբերությունները
| Փաստաթուղթ | Նպատակ | Որոնք են փաստաթղթերը | Ներկայացման ձևը |
|---|---|---|---|
| Հարկային պարտավորությունների գանձման մասին որոշում | Չկատարված պարտավորությունների գանձում | Ֆիզիկական անձի տվյալներ, պարտավորությունների նկարագրություն | Էլեկտրոնային / թղթային |
| Հարկային հայտարարություն | Հարկային պարտավորությունների հայտարարում | Հարկային եկամտի տվյալներ | Էլեկտրոնային |
Կանոնավոր հետևանքները
Անհրաժեշտ է հիշել, որ հարկային պարտավորությունները չկատարելու դեպքում կարող են առաջանալ հետևյալ հետևանքները՝
- Ֆինանսական տուգանքներ՝ որոնք կարող են խիստ լինել, իսկ չափը կարող է գերազանցել սկզբնական պարտավորությունը;
- Իրավական հետևանքներ՝ որոնք կարող են հանգեցնել վարչական լիցենզիաների կորցնելուն;
- Վարչական պատասխանատվություն՝ հարկային մարմինները կունենան право հարկային պարտավորությունները կատարելու պարտադրելու:
Համաձայնեցման ընթացակարգը
Վերջապես, եթե դուք պատրաստվում եք մասնակցել այս գործընթացին, կարևոր է, որ պատրաստ լինեք համաձայնեցնելու բոլոր փաստաթղթերը, ինչպես նաև պատասխանելու բոլոր հնարավոր հարցերին, որոնք կարող են առաջանալ:
Սա կնպաստի, որ գործընթացը կատարվի արագ և արդյունավետ, իսկ ձեզ հնարավորություն կտա ստանալ հստակ տեղեկատվություն ձեր հարկային պարտավորությունների մասին:
Առավելություններն ու ռիսկերը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 22.05.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 230-Ա որոշումը կարևոր քայլ է հարկային կարգավորման ոլորտում: Այս որոշման առավելություններն ընդգրկում են հարկային պարտավորությունների արդյունավետ և արագ գանձումը, ինչը նպաստում է պետական բյուջեի ֆինանսական կայունությանը:
Մինչդեռ, հարկային պարտավորությունների գանձման գործընթացը նաև որոշ ռիսկեր է պարունակում: Ֆիզիկական անձինք կարող են նախատեսված ժամկետներում չկարողանալ վճարել իրենց պարտավորությունները, ինչը կարող է հանգեցնել տուգանքների և դրամական պատիժների: Ավելին, որոշ քաղաքացիներ կարող են հայտնվել դժվարություններում, եթե նրանք չեն ստացել համապատասխան տեղեկատվություն կամ չեն պատկերացնում իրենց իրավունքներն ու պարտականությունները:
Հարկային պարտավորությունների գանձման ընթացակարգի փուլերը
Հարկային պարտավորությունների գանձման գործընթացը հիմնականում ընդգրկում է մի քանի փուլ, որոնք անհրաժեշտ են հետևելու համար: Առաջին հերթին, հարկային մարմինները պետք է իրականացնեն պարտավորությունների վերլուծություն, ներառյալ նախկին հարկային հայտարարությունները:
Այնուհետև, եթե պարտավորվածությունները չկատարվել են, հարկային մարմինները կարող են սկսեն հաշվետվություններ ուղարկել պարտավորությունները չկատարած ֆիզիկական անձանց: Այս հաղորդագրությունները պետք է պարունակեն բոլոր անհրաժեշտ տեղեկությունները, այդ թվում՝ պարտավորության չափը, վճարման ժամկետները և հնարավոր հետևանքները:
Հարկային մարմինները նաև պետք է ապահովեն, որ ֆիզիկական անձինք ունենան հնարավորություն փաստարկելու իրենց դիրքորոշումները և վիճարկելու որոշումները, ինչը կարևոր է իրավական պաշտպանության տեսանկյունից:
Հարկային պարտավորությունների գանձման իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը ստեղծում է մի շարք իրավական հետևանքներ, որոնք կարող են ազդել ինչպես պարտավորության կրողների, այնպես էլ հարկային մարմինների վրա: Նախ, հարկային պարտավորությունների գանձումը կարող է հանգեցնել պարտավորությունների կրողի ֆինանսական ծանրաբեռնվածության ավելացմանը, ինչը կարող է նպաստել քաղաքացիների սոցիալ- տնտեսական վիճակի վատթարացմանը:
Երկրորդ, հարկային մարմինները պատասխանատվություն են կրում որոշումների իրավաչափության համար, որը նշանակում է, որ նրանք պետք է տրամադրեն բոլոր անհրաժեշտ փաստաթղթերն ու հիմնավորումները: Սա մեծացնում է հարկային մարմինների աշխատանքի թափանցիկությունը և վստահությունը հանրության մեջ:
Այնուամենայնիվ, հարկային պարտավորությունների գանձումը կարող է նաև բարելավել հարկային կարգապահությունը, քանի որ քաղաքացիները ավելի զգոն կլինեն իրենց հարկային պարտավորությունների նկատմամբ, որպեսզի ամեն կերպ խուսափեն տուգանքներից և ֆինանսական պարտավորություններից: