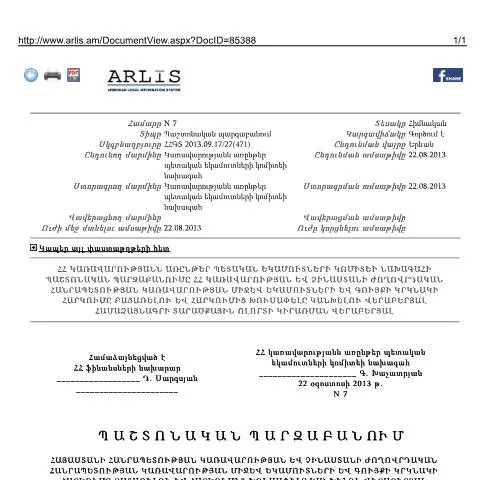
«ՀՀ կառավարության և Չինաստանի ժողովրդական հանրապետության կառավարության միջև եկամուտների և գույքի կրկնակի հարկումը բացառելու և հարկումից խուսափելը կանխելու վերաբերյալ համաձայնագրի տարածքային ոլորտի կիրառման վերաբերյալ» պաշտոնական պարզաբանում - N7
2013 թվականի օգոստոսի 22-ին Հայաստանի Հանրապետության կառավարությանն առընթեր պետական եկամուտների կոմիտեի նախագահի կողմից ընդունված «ՀՀ կառավարության և Չինաստանի ժողովրդական հանրապետության կառավարության միջև եկամուտների և գույքի կրկնակի հարկումը բացառելու և հարկումից խուսափելը կանխելու վերաբերյալ համաձայնագրի տարածքային ոլորտի կիրառման վերաբերյալ» պաշտոնական պարզաբանումը (N7) ունի կարևոր նշանակություն միջազգային հարկային հարաբերություններում:
Համաձայնագրի պատմական համատեքստը
1996 թվականի մայիսի 5-ին Հայաստանի և Չինաստանի կառավարությունների միջև կնքված համաձայնագիրը նպատակ ունի կանխել եկամուտների կրկնակի հարկումը, ինչը կարևոր քայլ է տնտեսությունների զարգացման և ներդրումների խթանման համար: Այս համաձայնագիրը հնարավորություն է տալիս երկու պետությունների բնակիչներին և կազմակերպություններին օգտվել հարկային արտոնություններից:
Համաձայնագրի շրջանակներում նշանակալից է 3-րդ հոդվածի 1-ին մասի տալով, որը պարզաբանում է «Չինաստան» արտահայտության իմաստը, նշելով, որ այն վերաբերում է միայն Չինաստանի Ժողովրդական Հանրապետության տարածքին:
Պարզաբանումը՝ իրավական ակտերի համատեքստում
Հոդված 87-ի 2-րդ մասի համաձայն, «Իրավական ակտերի մասին» օրենքը սահմանում է, որ կառավարությունը իրավունք ունի պաշտոնապես պարզաբանել իրավական ակտերի կիրառման տարածական ոլորտը: Այսպիսով, պարզաբանումը անհրաժեշտություն է առաջացնում, որպեսզի հարկ վճարողները կարողանան ավելի լավ հասկանալ իրենց իրավունքներն ու պարտավորությունները:
«Համաձայնագիրը տարածվում է միայն Չինաստանի Ժողովրդական Հանրապետության տարածքի վրա»:
Ովքե՞ր պետք է դիմեն այս պարզաբանումին
Այս պաշտոնական պարզաբանումը պարտադիր է այն անձանց ու կազմակերպությունների համար, որոնք զբաղվում են տնտեսական գործունեությամբ Չինաստանի տարածքում, կամ ռուսական որևէ պետության քաղաքացիներ/բնակիչներ, ովքեր նախատեսում են իրականացնեն որևէ տնտեսական գործունեություն: Այդ թվում են՝
- Բնակիչները, որոնք ստանում են եկամուտներ Չինաստանից;
- Հայաստանի իրավաբանական անձինք, ովքեր գործարքներ են կատարում Չինաստանի ընկերությունների հետ;
- Ներդրողներ, ովքեր ցանկանում են հավատարմագրվել գրանցված հարկային համակարգում:
Ինչպես կատարել դիմումը
Դիմումն իրականացվում է հետևյալ քայլերով. նախ՝ հարկ վճարողները պետք է հավաքեն համապատասխան փաստաթղթերը, որոնք հաստատում են իրենց իրավունքը համաձայնագրի կիրառմանը, և լրացնեն համապատասխան ձևաթուղթը:
- Հավաքել անհրաժեշտ փաստաթղթերը, այդ թվում՝ եկամուտների մասին տեղեկանքներ:
- Լրացնել պաշտոնական փաստաթուղթը, որը պետք է ներկայացվի պետական եկամուտների կոմիտե:
- Դիմումը կարող է իրականացվել էլեկտրոնային եղանակով՝ օգտագործելով Ազգային էլեկտրոնային անվանական համակարգ:
Օգտագործելով էլեկտրոնային ստորագրություն և անձնական համարը, դիմողները կարող են հեշտությամբ ներկայացնել իրենց պահանջները:
Դիմման ներկայացման ժամկետները և ընթացակարգերը
Դիմումների ընդունման ժամկետները չեն սահմանափակվում, սակայն հարկ վճարողները պետք է ունենան գիտակցություն պաշտոնական ընթացակարգերի մասին:
| Ժամկետ | Գործողություն |
|---|---|
| Ունեցել փաստաթղթերի հավաքումը | Չափազանց կարևոր է, որպեսզի դիմողը գրանցվի մինչև համապատասխան ժամկետը: |
| Դիմումը ներկայացնելու ժամկետ | Երբ որ ժամանակը թույլ տա՝ դիմումը ներկայացվում է: |
| Պատասխան ստանալու ժամկետ | Հիմնականում պատասխանները տրամադրվում են 30-60 օրվա ընթացքում: |
Պարզաբանումների ազդեցությունը հարկային պարտավորությունների վրա
Պարզաբանումը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման մեջ: Այն ապահովում է, որ համապատասխան կողմերը գիտեն իրենց իրավական կարգավիճակը, այդ թվում՝ ինչ իրավունքներ ու պարտավորություններ ունեն:
Այսպիսով, ընկերությունները և անհատները, որոնք ստանում են եկամուտներ Չինաստանից, կարող են ճիշտ հաշվարկել իրենց հարկային պարտավորությունները և խուսափել շուրջային հարկերից:
Հարկային վերահսկման և մոնիտորինգի շրջանակներում
ՊԵԿ (Պետական եկամուտների կոմիտե) պատասխանատու է այս պարզաբանումների իրականացումը վերահսկելու համար: ՊԱՀԻՆ, հարկային մարմինները կարող են մոնիտորինգ անել՝ համոզվելու, որ բոլոր ուսումնական պատկերացումները ճիշտ արտացոլվում են փաստաթղթերում:
Այս գործընթացը ներառում է տեղեկատվության ստուգում, տարածքային վերահսկողության իրականացում և հարկային պարտավորությունների գնահատում:
Վերջնական ակնարկ
«ՀՀ կառավարության և Չինաստանի ժողովրդական հանրապետության կառավարության միջև եկամուտների և գույքի կրկնակի հարկումը բացառելու և հարկումից խուսափելը կանխելու վերաբերյալ համաձայնագրի տարածքային ոլորտի կիրառման վերաբերյալ» N7 պաշտոնական պարզաբանումը կարևոր գործիք է, որը օգնում է հարկ վճարողներին, որպեսզի նրանք կարողանան ճիշտ և արդյունավետ կերպով կազմակերպել իրենց հարկային պարտավորությունները:
Հետևաբար, հարկ վճարողները պարտավոր են լինել տեղեկացված այս փաստաթուղթից և աշխատանքային գործընթացներին, որպեսզի կարողանան առավելագույն արդյունավետություն ստանալ իրենց հարկային պարտավորություններից:
Համաձայնագրի կիրառության շրջանակը
ՀՀ կառավարության և Չինաստանի ժողովրդական հանրապետության միջև եկամուտների և գույքի կրկնակի հարկումը բացառելու համաձայնագիրը նախատեսում է ներկայացուցչական և գործնական շրջանակ, որի շրջանակներում կողմերը կարող են հստակեցնել իրենք իրենց հարկային պարտականությունները: Սա թույլ է տալիս նվազեցնել այն ռիսկերը, որոնք կապված են միջազգային տնտեսական հարաբերությունների զարգացման հետ:
Համաձայնագրի ուժի մեջ մտնելու պահին կողմերի միջև ձևավորվում է հարկային իրավակարգ, որտեղ սահմանվում են այն պայմանները, որոնք թույլ են տալիս բացառել կրկնակի հարկումը: Այդ նպատակով, հարկային մարմինները պարտադիր պայմանով պետք է փոխանակվեն տեղեկատվությամբ և հարկային հաշվետվություններով, ինչի արդյունքում կհնարավորվի ճշգրտել հարկային պարտականությունները:
ՀՀ և Չինաստանի համագործակցությունը հարկային ոլորտում
ՀՀ և Չինաստանի միջև մասնագիտական համագործակցությունը գտնվում է ակտիվ զարգացման ընթացքում, որը ներառում է համատեղ աշխատանքներ հարկային վարչարարության, հարկային օրենսդրության կատարելագործման և տեղեկատվական տեխնոլոգիաների կիրառման ոլորտներում: Այս համատեքստում ստեղծվում են հատուկ աշխատանքային խմբեր, որոնք օպերատիվ կերպով լուծում են հարկային խնդիրները:
Այս համագործակցությունը ոչ միայն նպաստում է հարկային եկամուտների ավելացմանը, այլ նաեւ ավելացնում է երկու երկրների միջև տնտեսական կապերը: Երկու կողմերը կարող են օգտվել տվյալների փոխանակման համակարգերից, որոնք հնարավորություն են տալիս ավելի արդյունավետ կերպով հետևել հարկային պարտավորություններին և գնահատել հիշյալ համաձայնագրով նախատեսված դրույթների իրականացման արդյունավետությունը:
Հարկային ռիսկերի գնահատում
Հարկային ռիսկերի գնահատումը կարևոր նշանակություն ունի համաձայնագրի դերի համար: Նախագծի շրջանակներում կողմերը պարտավոր են իրականացնել հարկային ռիսկերի գնահատում՝ հիմնվելով երկու երկրների հարկային օրենսդրության վրա: Այս գործընթացը ներառում է նաև հարկային վարչարարության ընթացակարգերի, ինչպես նաև հարկային օրենսդրության փոփոխությունների վերլուծություն:
Հարկային ռիսկերի գնահատման արդյունքում կողմերը կարող են մշակել բավարար մեթոդաբանություն՝ ապահովելու համար, որ հարկային պարտավորությունները կատարում են ըստ համաձայնագրի պահանջների: Սա իր հերթին կկանխի հարկային խուսափումը և կխթանի ներդրումները, ինչպես նաև կավելացնի տնտեսական աճը երկու երկրներում: