Ազգային հարկային պարտավորությունների կատարումը
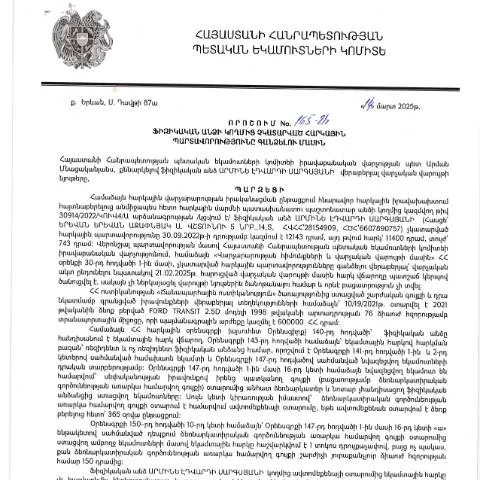
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից 14.03.2025թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 165-Ա որոշումը ներկայացնում է կարևոր իրավական բնութագիր, որը վերաբերում է այն քաղաքացիներին, ովքեր չկարողացել են կատարման իրագործել իրենց հարկային պարտավորությունները:
Այս կարգավորումը նպատակ ունի ապահովել հարկային պարտավորությունների կատարման արդյունավետությունը և կարգավորել գործընթացները, որոնց միջոցով պետությունը կարողանում է պահանջել և հավաքել հարկերը, որոնք չկան պայմանավորված ժամկետներում:
Ովքեր են պարտավորված ներկայացնել այս դիմումը
Դիմումը պետք է ներկայացնեն այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այս խումբը ներառում է ինչպես առանձին քաղաքացիներ, այնպես էլ իրավաբանական անձանց ներկայացուցիչները, որոնք պատասխանատվություն են կրում հարկային պարտավորությունների համար:
Կառավարության որոշման համաձայն, հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, արժեք ավելացնելու հարկ և այլ հարկատեսակներ:
Պատճառները, որոնք կարող են հանգեցնել պարտավորությունների չկատարմանը
- Ֆինանսական դժվարություններ՝ անձի եկամուտների նվազման հետևանքով:
- Անհայտ պատճառներով տեղի ունեցած մուծումների բացակայություն:
- Անհրաժեշտ տեղեկությունների բացակայություն՝ հայտարարություն ներկայացնելու համար:
Դիմումի լրացման առանձնահատկությունները
Դիմումը (165-Ա որոշմանն համապատասխան) պետք է լրացվի շատ ուշադիր, քանի որ սխալները կարող են հանգեցնել մերժման: Դիմումի լրացման գործընթացը ներգրավել է հետևյալ հիմնական բաժինները:
Ստեղծված ձևաթուղթ
Դիմումի ձևաթուղթ կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Այն պետք է լրացվի հետևյալ տվյալներով:
- Անձի տվյալներ: լրացնել անվան, ազգանունի և անձնագրային տվյալները:
- Հարկային պարտավորությունների տեսակ: նշել այն հարկատեսակները, որոնք չեն կատարվել:
- Պաշտոնական հասցե: անհրաժեշտ է նշել բնակության հասցեն:
Հատուկ ուշադրություն պետք է դարձնել փաստաթղթերի համարժեքությանը՝ ուղղորդվելով օրենքի պահանջներին:
Պահանջվող փաստաթղթերը
Դիմումը ներկայացնելիս անհրաժեշտ է կցել հետևյալ փաստաթղթերը:
- Անձնագիր (կալցված կեղծիքներից बचելու համար):
- Հարկային հաշվետվությունների օրինակներ (նախկին տարիներից):
- Ելք ծախսերի և եկամուտների հաշվետվություն:
Պրոցեսի ժամանակահատվածը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պարտավոր է իրականացնել գործընթացը սահմանված ժամկետներում: Իհարկե, ժամկետները կարող են տարբերվել՝ կախված դիմումի բարդությունից:
Նորմատիվ-իրավական ակտերում նշված ժամկետները ենթադրում են, որ վարչությունը պետք է տրամադրի պատասխան 30 օրվա ընթացքում:
Դիմումի ներկայացման եղանակները
Հարկային պարտավորությունների կատարումը կարող է իրականացվել մի քանի եղանակով:
- Այնլայն դիմում: Տվյալը կարող է ներկայացվել էլեկտրոնային ձևով՝ օգտագործելով ՀՀ ՊԵԿ էլեկտրոնային ծառայությունները:
- Papier դիմում: Անհրաժեշտ փաստաթղթերը կարող են ուղարկվել նաև առկա ձևով՝ հարկային մարմին:
Անհրաժեշտ քայլեր դիմումը ներկայացնելու համար
- Պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել դիմումի ձևաթուղթը, պահպանելով բոլոր պահանջները:
- Ներկայացնել դիմումը համարժեք մարմնին:
Կառավարության որոշման հետևանքները
Եթե դիմումը մերժվում է, ապա դիմողը իրավունք ունի اعتراض ներկայացնելու: Դիմադրության դեպքում պետք է հնարավորինս հիմնավոր ներկայացնել իր փաստարկները:
Մերժման դեպքում, ներգրավված անձը կարող է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ լրացուցիչ պարզաբանումներ ստանալու համար:
Դիմումի մոնիտորինգ և հետևողականություն
Դիմումի ընթացքը կարող է դիտարկվել այստեղ: Կարևոր է կազմակերպել վերահսկողություն, որպեսզի հետեւողական լինենք ընթացիկ գործընթացի նկատմամբ:
ՀՀ ՊԵԿ կայքում կան գործիքներ, որոնք թույլ են տալիս հետևել դիմումի կարգավիճակը՝ անհատական թվանշային կոդով:
Պատասխանատվության անվանյալները
Եթե հարկային պարտավորությունները չեն կատարվել ժամանակին, ապա կարող են առաջանալ ֆինանսական պատասխանատվություններ: Այդ իսկ պատճառով, կարևոր է հիշել, որ հարկային պարտավորությունները բարեխղճորեն կատարելը պարտադիր է:
Հարկային պարտավորությունների կատարումը և պատասխանատվության աստիճանները
| Պարտավորությունների տեսակը | Պատասխանատվության աստիճանը |
|---|---|
| Եկամտային հարկ | Բարձր |
| Ավելացված արժեքի հարկ | Ուղղակի |
Այսպես, անհրաժեշտ է լինել ուշադիր և պարբերաբար վերահսկել հարկային պարտավորությունների կատարման ընթացքը: Մեզնով ներկայացված կարգավորումը կարևոր է, և այն ապահովում է, որ քաղաքացիները կրեն իրենց պարտավորությունները:
Ուղեցույց՝ հարկային պարտավորությունների հավաքագրման գործընթացում
Հարկային պարտավորությունների հավաքագրումը՝ ըստ ՀՀ ՊԵԿ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 165-Ա որոշման, իրականացվում է մի քանի փուլերով, որոնք նկարագրված են պարտադիր և պարզեցված ձևաչափերով: Այս գործընթացը սկսվում է հարկ վճարողի հաշվետվությունների ուսումնասիրությամբ, որտեղ հաշվետվություններում նշված պարտավորությունների կատարումը պարտադիր է:
Առաջին քայլը հարկ վճարողի հանդեպ վարչական իրավախախտման արձանագրությունն է, որը կազմվում է հարկային մարմնի կողմից: Այն պետք է պարունակեն բոլոր անհրաժեշտ տվյալները՝ հարկ վճարողի անձնական տվյալները, պարտավորությունների տեսակները և գումարները, որոնք պետք է գանձվեն: Վճարման հրամանը տրամադրվում է հարկ վճարողին, և նա պետք է ունենա 10 աշխատանքային օր՝ վճարելու համար:
Եթե հարկ վճարողը չի կատարում պարտավորությունները, ՀՀ ՊԵԿ-ը կարող է անցնել հարկային պարտավորությունների հարկադիր հավաքագրման գործընթացին: Սա արդեն ենթադրում է պարտավորության պարտադիր կատարում՝ ըստ հայտարարագրված ժամկետների, և, անհրաժեշտության դեպքում, կարող է ներառել հարկային բռնագանձման գործընթաց:
Հարկային պարտավորությունների հավաքագրման իրավական հիմքերը
ՀՀ ՊԵԿ 165-Ա որոշումը հիմնվում է ՀՀ հարկային օրենսդրության և վարչական օրենսդրության պահանջների վրա, որոնք նախատեսում են հարկային մարմինների կողմից կատարելիք գործողություններ և պարտավորություններ: Ահա, թե ինչպիսի կարևոր կետեր են ընդգրկված այդ իրավական հիմքերում:
Առաջին հերթին, հարկային մարմինները պարտավոր են ապահովել հարկ վճարողի իրավունքների պաշտպանությունը: Դա նշանակում է, որ յուրաքանչյուր հարկ վճարողի համար պետք է ապահովվեն կերպարանքներ, որպեսզի նրանք կարողանան պաշտպանել իրենց իրավունքները՝ անմիջապես դիմելով հարկային մարմիններին կամ դատարաններին:
Երկրորդ, օրենքը նաև պահանջում է, որ հարկ վճարողներին տրամադրվեն բոլոր անհրաժեշտ տեղեկությունները՝ իրենց պարտավորությունների վերաբերյալ, ներառյալ՝ ծանոթացում հարկային օրենսդրության փոփոխություններին, որոնք կարող են ազդել նրանց իրավական կարգավիճակի վրա:
Եթե հարկ վճարողը գտնում է, որ իր հարկային պարտավորությունները թերագնահատված են, նա իրավունք ունի դիմելու դատական կարգով՝ պահանջելով վերանայել ընդունված որոշումը:
Դիմումի ձևակերպման և ներկայացման ընթացակարգը
Հարկային պարտավորությունները գանձելու դեպքում, հարկ վճարողը կամ նրա իրավահաջորդները կարող են դիմում ներկայացնել ՀՀ ՊԵԿ բոլորը տեսակի հիմքերով: Դիմումը պետք է կազմված լինի ըստ ՀՀ ՊԵԿ-ի սահմանած ձևի, որը կոչվում է «Դիմում հարկային պարտավորության վերանայման վերաբերյալ» (Դիմում N1):
Այս դիմումը պետք է ներառի հետևյալ տարրերը՝ դիմող անձի անձնական տվյալները, դիմումի նպատակն ու հիմնավորման տեսակը, ինչպես նաև բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել դիմողի պահանջը: Դիմումը պետք է ներկայացնել առցանց համակարգի միջոցով՝ օգտագործելով անձնական էլեկտրոնային ստորագրությունը:
Դիմումը պետք է ներկայացվի սահմանված ժամկետների ընթացքում, որը նախատեսված է տվյալ հարկային տարվա ընթացքում: Եթե դիմումը չի ներկայացվել սահմանված ժամկետում, ապա իրավունքը վերանայման համար կարող է կորստի ենթարկվել: