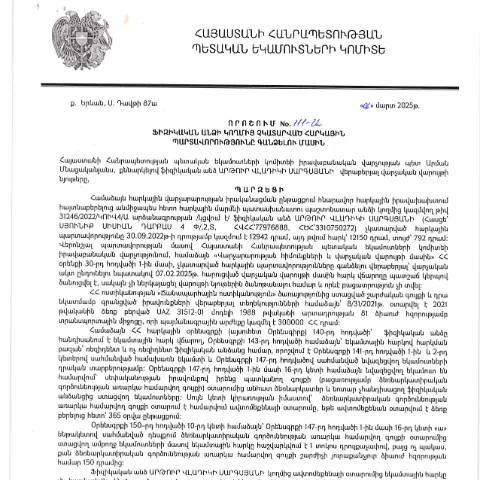
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 111-Ա որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 06.03.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 111-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների գանձման ընթացակարգը։ Այս որոշումը հրապարակվել է 15․05․2025թ. ՀՀ ՊԵԿ պաշտոնական կայքում և ունի անհրաժեշտ իրավաբանական ուժ։
Ովքեր են պատասխանատու այս որոշման կիրառման համար
Այս որոշման շրջանակներում պատասխանատուները են նրանք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները՝ ֆիզիկական անձինք։ Համապատասխանաբար, ցանկացած ֆիզիկական անձ, ով չի վճարել իր հարկերը, կարող է ենթարկվել այս որոշման ազդեցությանը։
- Նվազագույն հարկային պարտավորությունները չկատարելիս, անձինք կարող են դիմել ՀՀ ՊԵԿ և ստանալ անհրաժեշտ տեղեկություններ իրենց պարտավորությունների վերաբերյալ:
- Այս հարցում, անհրաժեշտ է հաշվի առնել նաև այն, որ որոշման կիրառման համար անհրաժեշտ է հատկացնել ժամանակ՝ պարտավորությունների կատարումը ստուգելու համար:
Չկատարված պարտավորությունների հետևանքով առաջացող ընթացակարգերը
Որոշմամբ նախատեսված վարչական ընթացակարգերը ներառում են մի շարք քայլեր, որոնք անհրաժեշտ են պարտավորությունների կատարումը վերահսկելու համար:
- Գումարային հաշվարկում: Անձի հարկային պարտավորությունները հաշվարկվում են և ներկայացվում են համապատասխան մարմիններին:
- Ծանուցում: Եթե հարկային պարտավորությունները չեն կատարվել, անձը պետք է ստանա ծանուցում ՀՀ ՊԵԿ-ի կողմից:
- Անձնագրի ստուգում: Անձի հարկային պարտավորությունները կարող են արտացոլվել նաև նրա անձնագրի մեջ:
Ինչպես լրացնել մուտքի հայտը
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձման համար անհրաժեշտ է լրացնել հատուկ մուտքի հայտ:
Հայտի հիմնական բաժինները
| Բաժին | Նկարագրություն | Առաջարկվող լրացուցիչ տեղեկատվություն |
|---|---|---|
| Անուն և ազգանուն | Լրացնելիս պետք է նշել ամբողջական անունը | Անհրաժեշտ է նշել նաև ծննդյան ամսաթիվը |
| Հասցե | Դիտարկում է բնակության հասցեն | Յուրաքանչյուր դիմումատու կարող է ունենալ մի քանի հասցե |
| Հարկային պարտավորությունների տեսակը | Պետք է նշել, թե որ հարկերը չեն կատարվել | Կարևոր է ընգծել հարկային պարտավորության մանրամասները |
Ինչպես ներկայացնել հայտը
Հայտը պետք է ներկայացվի ՀՀ ՊԵԿ-ին էլեկտրոնային ձևով։ Համապատասխանաբար, դիմումատուները պետք է ունենան իսկական նույնականացման քարտեր և էլեկտրոնային ստորագրություններ՝ հայտը ներկայացնելու համար։
Դիմելու ընթացակարգը
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք
- Ընտրել համապատասխան բաժինը, որտեղ ներկայացվում է հարցը
- Լրացնել հայտի պահանջվող բաժինները
- Ներկայացնել հայտը և սպասել պատասխանին
Հայտի մշակում և պատասխան ստանալու գործընթացը
Հայտը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը սկսում է մշակել ստացված տեղեկությունները:
- Ընդունման ժամանակահատված: Մշակման ժամկետը կարող է տևել 10-30 օր ըստ հարցի բարդության:
- Պատասխան ստանալու եղանակը: Դիմորդները կարող են ստանալ իրազեկում էլեկտրոնային փոստով կամ SMS-ով:
Արտարժույթների կիրառման դեպքում` առանձնահատուկ պայմաններ
Եթե դիմորդներից մեկը գտնվում է արտասահմանում կամ նրա հարկային պարտավորությունները կապված են այլ երկրների հետ, ապա այս հարցում կարող է առաջանալ լրացուցիչ դժվարություններ:
- Դիմորդին հնարավոր է պահանջվի լրացուցիչ փաստաթղթերի տրամադրում:
- Տվյալները կարող են ստացվել միայն համապատասխան որոնումներով և համապատասխան մարմինների համագործակցությամբ:
Բարդ, արտակարգ և անհատական դեպքեր
Բազմաթիվ դեպքերում, հարկային պարտավորությունները կարող են լինել բարդ կամ անհետաքրքիր:
- Մանուկներ կամ անպիտան անձինք: Նրանք, ովքեր չեն կարող ինքնուրույն ներկայացնել հայտեր, պետք է ունենան իրենց իրավահաջորդներին:
- Արտակարգ իրավիճակներ: Եթե դիմորդը գտնվում է արտակարգ պայմաններում, կարող է դիմել հատուկ օրենսդրական կարգավիճակով:
Վերջնական դիտարկումներ և խորհուրդներ
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 111-Ա որոշումը պարունակում է շատ կարևոր դրույթներ, որը վերաբերում են ոչ միայն հարկային պարտավորություններին, այլև անձի իրավունքներին:
Անհրաժեշտ է ուշադիր հետևել այս որոշման պահանջներին, որպեսզի հնարավորինս արագ լուծել բոլոր հարցերը, որոնք կարող են գերազանցել որոշման սահմանները:
Նոր սահմանափակումներ և պարտավորություններ հարկային մարմինների կողմից
2025թ.-ի մարտի 6- ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արթուր Վլադիկի Սարգսյանի կողմից կայացված 111-Ա որոշման համաձայն, ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները, ներառյալ ոչ վճարված հարկերը, հասանելի են հարկային մարմինների կողմից գանձման համար։ Նման որոշման ընդունումը պայմանավորված է հարկային վարչարարության արդյունավետության բարձրացմամբ և պետական բյուջեում մուտքերի ապահովմամբ։ Այս իրադարձությունն առաջացրել է մի շարք լրացուցիչ հարցեր ու խնդիրներ՝ կապված հարկային պարտավորությունների կատարման և հարկային մարմինների վերահսկողական գործառույթների հետ։
Դիմումների և հակառակ կարծիքների վերաբերմունք
Հարկային մարմինների կողմից գանձման գործընթացն առաջացնում է նաև քաղաքացիների կողմից ներկայացվող դիմումների և հակառակ կարծիքների մեծ քանակ։ Ամեն մի որոշում, որը վերաբերում է հարկային պարտավորություններին, ենթակա է վերաքննության՝ պետական մարմինների համապատասխան դիրքորոշմամբ։ Ֆիզիկական անձինք կարող են ներկայացնել դիմումներ՝ ըստ 2025թ.-ի վարչակարգի (HO-139-N), որտեղ պետք է բացահայտվի իրենց դիրքորոշումը և պատճառները, որոնք հանգեցրել են պարտավորությունների չկատարմանը։ Դիմումները կարող են իրականացվել էլեկտրոնային ձևով՝ օգտագործելով անձնական համարներ և էլեկտրոնային ստորագրություններ, ինչը թույլ է տալիս արագ և արդյունավետ կերպով լուծել հարցերը։
Հարկային պարտավորությունների ժամանակակից մեթոդներ
ՀՀ ՊԵԿ-ի կողմից կիրառվող ժամանակակից մեթոդները հարկային պարտավորությունների գանձման գործընթացում ընդգրկում են թվային տեխնոլոգիաների օգտագործումը։ Իմաստը կայանում է նրանում, որ քաղաքացիները կարող են տերմինալների կամ առցանց ծառայությունների միջոցով ստուգել իրենց պարտավորությունները և ֆինանսական իրավիճակը։ Հարկային մարմինները նաև ներդրել են տեղեկատվական համակարգեր, որոնք հնարավորություն են տալիս հետևել յուրաքանչյուր հարկային պարտավորության կատարմանը։ Օրինակ, 2025թ.-ի ընթացքում նախատեսվում է բացել նոր էլեկտրոնային ծառայություն, որը թույլ կտա քաղաքացիներին առցանց ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին՝ առանց հարկային մարմինների հետ անմիջական կապի ցուցաբերելու։