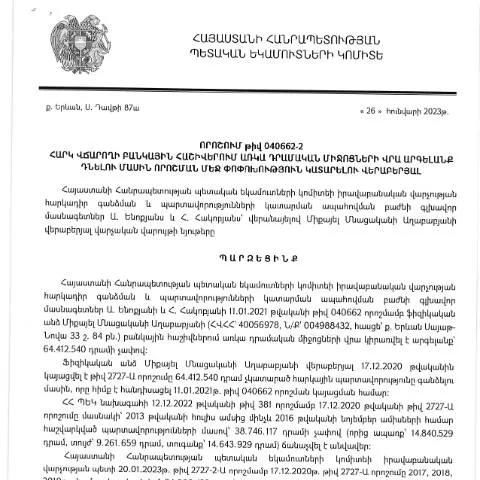
Հարկ վճարողի բանկային հաշիվներում առկա դրամական միջոցների վրա արգելանք դնելու մասին որոշման մեջ փոփոխություն կատարելու գործընթացը
2023 թվականի հունվարի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչությունը հրապարակել է կարևոր մանդատ, որը վերաբերվում է հարկ վճարողների բանկային հաշիվներում առկա դրամական միջոցների վրա արգելանք դնելու վերաբերյալ որոշման փոփոխություններին: Այս փաստաթուղթը ունի կարևոր նշանակություն ինչպես հարկ վճարողների, այնպես էլ պետական կառավարման համար ՝ ապահովելով ֆինանսական կարգավորումների կայունություն ու թափանցիկություն:
Փաստաթղթի նշանակությունը
Այս որոշումը նախատեսում է փոփոխություններ, որոնք ազդում են հարկ վճարողների բանկային հաշիվներում արգելանքի գործընթացի շուրջ: Այն կարևոր է, քանի որ հնարավորություն է տալիս հարկ վճարողներին ու պետական մարմիններին ավելի պարզ և արդյունավետ կարգավորել ֆինանսական պարտավորությունները:
Օրինակ: Եթե հարկ վճարողը չի կատարում իր հարկային պարտավորությունները, ՊԵԿ-ը կարող է կիրառել արգելանք նրա բանկային հաշիվներում: Սակայն այս նոր փոփոխություններով հնարավոր կլինի արագացնել վերականգնման գործընթացները:
Ովքեր են ներկայացնում դիմումը
Դիմումը կարող են ներկայացնել ինչպես հարկ վճարողները, այնպես էլ նրանց ներկայացուցիչները: Այսպես, եթե հարկ վճարողը ցանկանում է արդյունավետ գործել, նա կարող է վստահել իր իրավաբանական կամ հաշվապահական թիմին:
Սակայն հարկ է նշել, որ միայն իրավունք ունեցող անձինք կարող են դիմել այս դիմումի միջոցով:
Կարգավիճակների դասակարգում
- Հարկ վճարող: Հարկային պարտավորություններ ունեցող ֆիզիկական կամ юридական անձ:
- Ներկայացուցիչ: Ի տարբերություն հարկ վճարողի, ներկայացուցչի կարգավիճակը պետք է ապացուցվի համապատասխան փաստաթղթերով:
- Փաստաթուղթ: Համապատասխան դիմումը, որը նախօրոք լրացված է՝ համապատասխան տվյալներով:
Ուղեցույց՝ դիմումը լրացնելու համար
Դիմումը պետք է լրացվի հետևյալ ատոմներով:
- Անձնական տվյալներ: Հարկ վճարողի և ներկայացուցչի անուն, ազգանուն, հասցե:
- Հարկային տեղեկություններ: Հարկային նույնականացման համար (TIN) և այլ հրահանգներ:
- Թղթապանակ: Օրինակ՝ բանկային հաշվի տվյալներ, վրա արգելանքի կիրառման պատճառ:
Այնուհետև, փաստաթուղթը պետք է ստորագրի ինչպես հարկ վճարողը, այնպես էլ ներկայացուցիչը:
Դիմումը ներկայացնելու կարգը
Դիմումը կարող է ներկայացվել մի քանի եղանակով:
- Ելեկտրոնային եղանակ: ՊԵԿ-ի պաշտոնական կայքում առկա էլեկտրոնային ծառայությունների միջոցով:
- Փաստաթղթային եղանակ: Ներկայացնել անձամբ կամ փոստով:
- Արդյունքում: Դիմումը, ենթարկվելով փոքր չափով պարզաբանումների, ընդունվում է՝ նախատեսված ժամկետներում:
Ելեկտրոնային դիմումը
Ելեկտրոնային դիմումը, որը ներկայացվում է անձնական համարի միջոցով, ավելի արագ է, քան փաստաթղթային տարբերակը: Կարևոր է, որ դիմողը ունենա էլեկտրոնային ստորագրություն, որը միանում է նրա անձնական տվյալներին:
Եկամտահարկերի հետ կապված որոշումներ
Հարկ վճարողի բանկային հաշիվներում արգելանք դնելու որոշմամբ ՊԵԿ-ը կարող է նաև որոշել փոխհատուցումներ, որոնք կարող են լինել:
- Վերականգնման փուլ: Փոփոխությունները կարող են բերել ավելի արագ վերականգնման:
- Պատասխանատվություն: Եթե հարկ վճարողը կատարում է իր պարտավորությունները, ապա արգելանքը անհապաղ մարվում է:
Արգելանքի վերականգնման գործընթացը
Եթե հարկ վճարողը ցանկանում է վերականգնել արգելանքը, պետք է ներկայացնի համապատասխան հայտ՝ հայտադիմումը՝ արգելանքի մարման մասին:
Նախորդ օրինակ: Որպեսզի արգելանքը վերացվի, հարկ վճարողը պետք է ներկայացնի վճարումները, որոնք հաստատում են արգելանքի պատճառը:
Ակնկալվող ժամկետները
Դիմումը ներկայացնելու գործընթացը ենթակա է ժամանակային սահմանափակումների:
| Ծրագրի փուլ | Ժամկետ |
|---|---|
| Դիմումը ներկայացնելու պահ | 7 օր |
| Լրացուցիչ փաստաթղթերի ներկայացում | 5 օր |
| Վերջնական որոշում | 30 օր |
Հնարավոր երկարաձգումներ
Եթե պահանջվում է լրացուցիչ տեղեկություններ, վարչությունը կարող է երկարաձգել որոշման ընդունման ժամկետը:
Այսպիսով, հարկ է պատրաստ լինել հնարավոր հետաձգումների:
Բանկային հաշիվներում արգելանքների կարգավորում
Հարկ վճարողների բանկային հաշիվներում արգելանքների գործընթացը չպետք է լինի բարդ: ՊԵԿ-ը պարտավոր է տրամադրել հարկ վճարողներին անհրաժեշտ ղեկավարումներ՝ ընթացակարգերի պարզեցման համար:
Հարկ վճարողները պետք է միշտ լինեն տեղեկացված իրենց հարկային պարտավորությունների վերաբերյալ և ցանկացած ժամանակ կարող են դիմել իրավաբանական ծառայություններին:
Իրավական կարգավորումների ազդեցությունը
Նոր օրենքների և կարգավորումների փոփոխությունները կարող են ազդել ֆինանսական շուկայի վրա, ինչպես նաև հարկային վարչության աշխատանքին:
ՊԵԿ-ը պարտավոր է ապահովել հաղորդակցություն հարկ վճարողների հետ՝ ժամկետների և գործընթացների վերաբերյալ:
Համակարգավորման քաղաքացիական քննիչները
Քաղաքացիները պետք է կարողանան վերահսկել իրենց ֆինանսական կարգավորումները: Հայաստանում ձևավորված ու իրավաբանների ներգրավման մեթոդները թույլ են տալիս ակտիվորեն մասնակցել գործընթացներին:
Այսպիսով, հարկ վճարողները պարտավոր են լինել ակտիվ՝ իրենց իրավունքների պաշտպանության համար:
Հնարավոր խաղարկություններ
Եթե հարկ վճարողը չի համաձայնում արգելանքի կիրառմանը, նա կարող է դիմել դատարան՝ իր իրավունքները պաշտպանելու համար:
Այս գործընթացը, սակայն, կարող է լինել ժամանակատար և պահանջել իրավաբանական աջակցություն:
Քայլեր հետագա գործընթացների համար
Չնայած արգելանքների գործընթացը կարող է լինել բարդ, այնուամենայնիվ, հարկ վճարողները կարող են դիմել հետևյալ քայլերին:
- Անհրաժեշտ փաստաթղթերի պատրաստում: Բոլոր հարկային տեղեկությունները պետք է համալրված լինեն:
- Դիմումը ներկայացնել: Ընդունելի ժամկետներում:
- Ընդունել ընթացակարգերը: Թույլ տալ վարչությանը ստուգել:
Երբ հարկ վճարողները ուշադիր հետևում են գործընթացներին, այն կարող է լինել ավելի պարզ ու արագ:
Մենք համոզված ենք, որ այս նոր կարգավորումները կդառնան մեր հասարակության համար օգտակար:
Արգելանքի պայմանները և որոշման փաստաթղթային ձևակերպումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացրած որոշման մեջ արտացոլված արգելանքի պայմանները նրբորեն սահմանված են օրենքով: 2023 թվականի հունվարի 26-ի որոշումը նախատեսում է, որ հարկ վճարողների բանկային հաշիվներում արգելանքի դրման գործընթացը պայմանավորված է նրանց հարկային պարտավորությունների կատարումից հրաժարվելու միջոցով:
Որպեսզի արգելանք դրվի, հարկ վճարողի կողմից պարտադիր են ստացվում որոշակի փաստաթղթեր, որոնք ապացուցում են հարկային պահանջները: Այս փաստաթղթերը պետք է ներկայացնել արգելանքի կիրառման գործընթացի ժամանակ, ինչպիսիք են հարկային հաշվետվությունները, վճարային փաստաթղթերը և հնարավոր այլ իրավաբանական փաստաթղթեր:
Հարկ վճարողը պետք է կապվի ՊԵԿ-ի համապատասխան ստորաբաժանման հետ, որպեսզի պարզեցնի, թե որոնք են երբական պահանջները իր դեպքում: Սա օգտակար է հատկապես այն հարկ վճարողների համար, որոնք կարող են գտնվել բարդ իրավիճակում կամ ցանկանում են մաքրել իրենց պարտքերը:
Էլեկտրոնային հաղորդագրությունների նշանակությունը արգելանքի գործընթացում
Հարկային վարչության կողմից հրապարակված որոշման նմանատիպ դեպքերում կարևոր են էլեկտրոնային հաղորդագրությունները: ՀՀ ՊԵԿ-ը խրախուսում է հարկ վճարողներին օգտագործել էլեկտրոնային հաղորդագրությունների ծառայությունները, որպեսզի արագ և արդյունավետ կերպով ստանան տեղեկատվություն արգելանքի շուրջ:
Էլեկտրոնային հաղորդագրությունները ոչ միայն արագացնում են տեղեկատվության փոխանակման գործընթացը, այլև վստահելիության և անվտանգության բարձրացում են ապահովում: ՊԵԿ-ը տրամադրում է հատուկ էլեկտրոնային հասցեներ, որոնց միջոցով հարկ վճարողները կարող են ուղարկել իրենց հարցումները, փաստաթղթերը և դիմումները:
Այս կերպ, հարկ վճարողները ունեն հնարավորություն ստանալ օնլայն ռեժիմում պատասխաններ իրենց հարցերին և բացահայտել արգելանքի կարգը և պայմանները:
Արգելանքի հեռացման գործընթացն ու հնարավորությունը
Հարկ վճարողը, ում հաշվին դրված է արգելանք, ունի իրավունք՝ ներկայացնելով համապատասխան հաշվետվություններ և ապացույցներ, դիմել արգելանքի հեռացման համար: Այս գործընթացը ենթադրում է նախնական ստուգում, որը ի հայտ է բերում, թե արդյոք հարկ վճարողը կատարել է իր պարտավորությունները:
ՊԵԿ-ը կարող է պահանջել լրացուցիչ փաստաթղթեր՝ ապացույցներ, ինչպիսիք են հարկային վճարումների ապացույցները կամ այլ պահանջված փաստաթղթեր, մինչև արգելանքի հեռացումը: Կարևոր է, որ հարկ վճարողները ապահովեն, որ բոլոր ներկայացրած փաստաթղթերն համապատասխանում են օրենքի պահանջներին:
Եթե արգելանքը հեռացվի, հարկ վճարողը ստանում է հաստատող փաստաթուղթ, որը պետք է ներկայացնի իր բանկին: Սա հատկապես կարևոր է, քանի որ առանց համապատասխան հաստատման, բանկերը չեն կարող ազատվել արգելանքից: