Հարկային պարտավորությունների գանձման կարգը
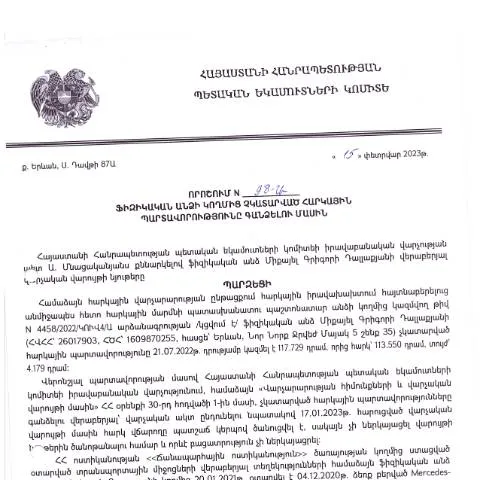
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի փետրվարի 15-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 98-Ա որոշումը կարևոր նշանակություն ունի ոչ միայն հարկային համակարգի արդյունավետության, այլև քաղաքացիների իրավունքների պաշտպանությունն ապահովելու տեսանկյունից: Այս որոշումը նախատեսում է ընթացակարգեր, որոնք կարող են օգնել քաղաքացիներին հասկանալ իրենց հարկային պարտավորությունները, ինչպես նաև դրանք կիրառումից հետո նվազեցնել հարկային պարտավորությունների պարտադիր կատարումը:
Ովքե՞ր են այդ գործընթացի մասնակիցները
Այս որոշմամբ սահմանված կարգով կարող են մասնակցել թե՛ ֆիզիկական անձինք, թե՛ իրավաբանական կազմակերպություններ, որոնք չեն կատարել իրենց հարկային պարտավորությունները: Անհրաժեշտ է, որ յուրաքանչյուր անձ կամ կազմակերպություն, ով ենթակա է հարկային պարտավորությունների, լինի տեղեկացված այս գործընթացի մասին:
Ֆիզիկական անձանց համար
- Հարկ վճարողներ: Ընդհանուր օրենքի համաձայն, յուրաքանչյուր ֆիզիկական անձ, ով ստանում է եկամուտներ, պարտավոր է կատարել հարկային վճարումներ:
- Հարկային պարտավորությունների չկատարման հետևանքներ: Հարկային պարտավորությունները չկատարելու դեպքում քաղաքացի կարող է բախվել հարկային վարչության կողմից հարկային վարչարարություն իրականացնելու:
Իրավաբանական անձանց համար
- Հարկային պարտավորությունները: Իրավաբանական անձինք նույնպես պարտավոր են կատարել հարկային վճարումներ, սակայն դրանով հանդերձ կարող են ունենալ ավելի մեծ հարկային պարտավորություններ:
- Հարկային վարչական գործընթացները: Արդյունքում, իրավաբանական անձի նկատմամբ կարող են կիրառվել ֆինանսական պատիժներ:
Վավերական փաստաթղթերի պատրաստում
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը պահանջում է համապատասխան փաստաթղթերի պատրաստում: Պետք է իմանալ, որ յուրաքանչյուր քաղաքացի կամ իրավաբանական սուբյեկտ պետք է ունենա անհրաժեշտ փաստաթղթեր, որոնք կնպաստեն գործընթացի ճիշտ և ժամանակին անցկացմանը:
Պատրաստման քայլեր
- Հարկային տեղեկանք: Պետք է ստանալ վերջին 12 ամիսների ընթացքում իրականացված հարկային պարտավորությունների վերաբերյալ տեղեկանք:
- Անկարգների մատակարարում: Ներկայացնել ապացույցներ, որոնք կարող են հիմնավորել որոշակի հարկային պարտավորությունների չկատարումը:
- Աջակցող փաստաթղթեր: Ընթացքում կարող են պահանջվել նաև այլ փաստաթղթեր՝ կապակցված եկամուտների աղբյուրներին:
Որպեսզի գործընթացն արդյունավետ լինի
Այս գործընթացը կարող է լինել ժամանակատար և լարված, որտեղ յուրաքանչյուր մանրուք կարևոր է: Հետևաբար, հարկավոր է նախապատրաստվել կարգին և լինել մանրակրկիտ:
Անձնական տվյալների տրամադրում
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում հարկավոր է տրամադրել անձնական տվյալներ, ինչպիսիք են:
- Անուն և ազգանուն
- Հեռախոսահամար
- Ձևակերպված հարկային տեղեկանք
Հարկային պարտավորությունների համապատասխանությունը
Նախքան որևէ փաստաթուղթ ներկայացնելը, անհրաժեշտ է համոզվել, որ ձեր հարկային պարտավորությունները համապատասխանեն օրենքին: Դա կարող է ներառել:
- Հարկային վճարումների ամբողջականություն
- Պատշաճ հաշվետվություն ներկայացնել
Որտեղ ներկայացնել փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացը պարունակում է մի շարք քայլեր, որոնք պետք է իրականացվեն օրենքի շրջանակներում:
Դեպոզիտ և մաքսազերծում
Անհրաժեշտ է, որ ներկայացված փաստաթղթերն ուղարկվեն՝ միաժամանակ կատարելով մաքսազերծում: Սա ներառում է:
- Հարկային վարչության համապատասխան բաժին
- Հարկային վճարների կազմակերպում
Ներկայացման գործընթացը
Փաստաթղթերի ներկայացման գործընթացը կարող է իրականացվել տարբեր եղանակներով:
- Այցելություն անձամբ: Քաղաքացիները կարող են ներկայացնել փաստաթղթերը անձամբ:
- Էլեկտրոնային ներկայացում: Գործընթացը կարող է իրականացվել նաև էլեկտրոնային համակարգով:
Որոնման որոնում և ընթացակարգերի հետևում
Այս որոշման ազդեցությունը քաղաքացիների համար զգալի է, և նրանց իրավունքներն ու պարտականությունները պետք է պահպանվեն:
Դիմումի կարգավիճակի հետևում
Քաղաքացիները կարող են հետևել իրենց ներկայացրած դիմումի կարգավիճակին՝ այցելելով հարկային վարչության կայք և օգտագործելով իրենց անձնական տվյալները:
Ուղեցույց ընկերությունը
Վճռումի կայացումը կարող է երկար տևել, ուստի կարևոր է ժամանակին հետևել կարգավորման ընթացքին:
Ամփոփում և խորհուրդներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 98-Ա որոշումը ընդգծում է հարկային պարտականությունների կատարումը որպես քաղաքացու իրավունքի պահպանման կարևորագույն ասպեկտ: Անհրաժեշտ է, որ քաղաքացիները լինեն տեղեկացված, պատրաստ լինեն և ունենան ամբողջական փաստաթղթային աջակցություն, որը կօգնի նրանց լուծել իրենց հարկային պարտավորությունները:
Հետագա գործողություններ
Եթե դուք արդեն դիմել եք հարկային մարմիններին, ապա շատ կարևոր է հետևել իրենց պատասխաններին և, անհրաժեշտության դեպքում, կատարել լրացուցիչ գործողություններ՝ ապահովելու համար, որ ձեր հարցերը լուծվեն:
Արձագանքների և պարզաբանումների համար կարող եք կապ հաստատել ՀՀ ՊԵԿ իրավաբանական վարչության հետ:
Նորմատիվ իրավական ակտերի ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.02.2023թ․ 98-Ա որոշումը, որն առնչվում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, պարունակում է մի շարք նորմատիվ իրավական ակտերի վերլուծություն, որոնք կարող են ազդեցություն ունենալ ինչպես հարկ վճարողների, այնպես էլ պետության համար: Այս որոշման հիմքում ընկած է ՀՀ օրենսդրության համապատասխանությունը միջազգային ստանդարտներին, ինչը կարևորում է հարկային հիմքերի կայունությունն ու արդարությունը:
Ամենակարևորն այն է, որ այս որոշումն ապահովում է հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության ուժեղացումը, ինչը նպաստում է հարկային համակարգի կայունությանը: Նույնիսկ փոքր չափաբաժինների համար հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել ուշացումային տուգանքներ, որոնք ներկայացվում են ըստ ՀՀ հարկերի ծանուցման կարգի:
Դասակարգում և օրինականացման գործընթացներ
Տեղեկատվության առավելագույն ներկայացման և համապատասխանության ապահովման նպատակով, հարկ վճարողները պետք է գիտակցեն, որ հարկային պարտավորությունների գանձման գործընթացում որոշակի դասակարգումներ են գոյություն ունենում: Դրանք ներառում են անհատների, ովքեր ունեն հիմնական եկամուտներ, նաև այլ զբաղմունքների արդյունքում ստացվող եկամուտներ:
Հարկային պարտավորությունները կարող են դասակարգվել ըստ այն բանի, թե արդյոք դրանք պարբերական կամ միանգամյա են: Յուրաքանչյուր կատեգորիա ենթակա է տարբեր վճարման պայմանների, ինչը կարևոր է հարկ վճարողի համար: Օրինակ, եթե ֆիզիկական անձը հաճախակի չունի եկամուտներ, ժամկետները կարող են ավելի երկար լինել, սակայն պետք է հիշել, որ ցանկացած ձգձգում կարող է բերել ավելացված տուգանքների:
Տեղեկատվական մոնիտորինգի նշանակություն հարկային պարտավորությունների գանձման գործում
Հարկային պարտավորությունների ստուգման և գանձման գործընթացներում տեղեկատվական մոնիտորինգի նշանակությունը գնալով մեծանում է: ՀՀ ՊԵԿ-ն իրականացնում է տեղեկատվական զննումներ, որոնք հետևում են հարկ վճարողների գործողություններին և նրանց ֆինանսական գործարքներին: Այս գործընթացը թույլ է տալիս ավելի արագ և արդյունավետ կերպով արձագանքել հարկային պարտավորությունների չկատարման դեպքերին:
Ավելին, տեղեկատվական մոնիտորինգը օգնում է կանխատեսել հնարավոր անշուք ֆինանսական իրավիճակներ, որոնք կարող են առաջացնել հարկային պարտավորությունների չկատարման ռիսկ: Այսպիսով, ակտի շրջանակներում կազմակերպվող տեղեկատվական կոմունիկացիաները կօգնեն հարկ վճարողներին լինելու ավելի տեղեկացված իրենց պարտավորությունների մասին: