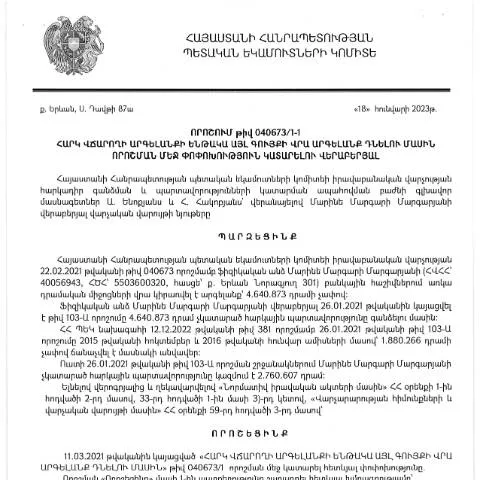
Կայացված որոշման նշանակությունը՝ հարկ վճարողի գույքի արգելանք դնելու գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 18.01.2023թ. կայացված որոշումը, որը վերաբերում է հարկ վճարողի գույքի վրա արգելանք դնելու մասին, ներկայացնում է կարևոր քայլերից մեկը հարկային պարտավորությունների կատարողականի մոտեցման մեջ: Արգելանքի կիրառումը, որի նպատակն է ապահովել հարկային պարտավորությունների կատարումը, կարող է հանգեցնել ինչպես անհատական, այնպես էլ իրավաբանական անձանց նկատմամբ:
Արգելանքի դրման հիմքերը
- Երբ հարկ վճարողը չի կատարում իր հարկային պարտավորությունները:
- Երբ հարկ վճարողի հաշվեկշռում առկա է ուժի մեջ մտնող հարկային որոշում:
- Դատարանի կողմից վճռի ուժի մեջ մտնելու դեպքում:
Արգելանքի գործընթացը ենթադրում է, որ հարկ վճարողը, որը չի կատարել պարտավորությունները, կարող է կանգնել արգելանքի դիմաց, ինչը նշանակում է, որ նրա գույքը (համակարգչային, դրամական կամ ունեցվածային) կարող է արգելանքի տակ դրվել:
Տեղեկություններ՝ որոշման կայացման մասին
Կայացված որոշման մանրամասները՝ նշված են որոշման մեջ, որը ներառում է ինչպես գրավոր, այնպես էլ էլեկտրոնային տարբերակ: Դրա մեջ ամփոփված են բոլոր հիմնական տեղեկությունները:
- Մոտեցման օրինակը:
- Բոլոր անհրաժեշտ փաստաթղթերի ցանկը:
- Դիմումի տվյալները:
Մանրամասներ՝ որոշման տվյալների մասին
Այս որոշումն ունի նկարագրված թվային նույնականացման համակարգ՝ QR կոդի տեսքով, որը հնարավորություն է տալիս անմիջապես ստուգել որոշման օրինականությունը:
| Տեղեկություն | Նկարագրություն |
|---|---|
| Օրինակի թիվ | 18.01.2023 |
| Ստեղծման ամսաթիվ | 18.01.2023 |
| Արգելանքի տեսակը | Հարկ վճարողի սեփականությունը |
Որոշման դրման գործընթացը՝ դիմումի ձևը
Այս որոշումը կիրառելու համար հարկ վճարողը պետք է ներկայացնի դիմում՝ համապատասխան ձևով: Դիմումն անհրաժեշտ է լրացնել յուրաքանչյուր դեպքում, որպեսզի այն համապատասխանեցնի օրենսդրական պահանջներին:
- Դիմել հարկային մարմնին՝ ներկայացնելով բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել պահանջվող տեղեկությունները՝ անձնական տվյալներից մինչև հարկային պարտավորությունների մասին:
- Առաջին փուլում ստանալ հաստատման կամ մերժման պատասխան:
Դիմումի կազմման առանձնահատկությունները
Դիմումը պետք է լինի ամբողջությամբ պատճենահանված և ապահովված համապատասխան գրանցմամբ: Պետք է պահպանել բոլոր իրավաբանական պահանջները, որպեսզի առավելագույնս նվազեցնել հնարավոր խնդիրը:
- Անուն և ազգանուն:
- Հասցե:
- Նամականի և հեռախոսային տվյալներ:
Որոշման բողոքարկման հնարավորությունները
Եթե հարկ վճարողը համաձայն չէ կայացված որոշմանը, նա ունի իրավունք բողոքարկելու այն՝ համապատասխան իրավաբանական մարմիններին՝ ներկայացնելով բոլոր հնարավոր փաստարկներն ու փաստաթղթերը:
- Բողոքարկման դիմումի ներկայացում առնվազն 10 օրում:
- Պատասխանատու մարմնի կողմից բողոքի քննարկման ընթացակարգ:
- Նստաշրջանի արդյունքների մասին տեղեկացնել հարկ վճարողին:
Բողոքի ընթացակարգի մանրամասները
Բողոքարկման գործընթացի ընթացքում հարկ վճարողը պետք է ունենա ողջամիտ փաստարկներ՝ հիմնավորելու համար, թե ինչու է անհրաժեշտ վերանայել որոշումը:
- Փաստաթղթերի նկարագրություն:
- Նվազագույն ժամկետները:
- Դիմումի լրացումը:
Հարկ վճարողներին ուղղված կարևոր խորհուրդներ
Եթե դուք հարկ վճարող եք, հարկ է ուշադրություն դարձնել այնպիսի մանրամասների, որոնք թույլ կտան խուսափել արգելանքից:
- Հարկային պարտավորությունների ժամանակին կատարում:
- Ավելի վաղ տեղեկացնել հարկային մարմնին փոփոխությունների մասին:
- Ընդհանուր տեղեկությունների տրամադրում:
Նպատակային մեթոդները և մոտեցումները
ՀՀ ՊԵԿ ընտրում է տարբեր մեթոդներ՝ հարկ վճարողների տեղեկացվածությունը բարձրացնելու և արգելանքների կիրառումը պարզեցնելու համար:
Դրանց ներառում են.
- Էլեկտրոնային հաղորդակցություններ:
- Տեղեկատվական մեծ հոսքեր:
- Հասարակական իրազեկման միջոցառումներ:
Հեռանկարային քայլեր և ռազմավարություններ
ՊԵԿ-ը հավակնում է զարգացնել առկա մեթոդները, որպեսզի բարելավի հարկային վարչարարությունը, և հասնի հարկ վճարողների և պետության միջև ավելի արդյունավետ փոխհարաբերությունների:
«Արգելանքների կիրառումը պետք է լինի վերջին միջոցը, երբ այլ եղանակներ չեն արդյունք տալիս»
Հետագա քայլեր՝ որոշման ընդունումից հետո
Կայացված որոշումը ենթադրում է, որ հարկ վճարողը պետք է պատրաստ լինի բարդ գործընթացներին:
- Հարկ վճարողը պետք է պատշաճ ձևով կատարի պարտավորությունները:
- Պետք է ուշադիր լինեն Բողոքի գործընթացի ժամկետներին:
- Հնարավորություն ունենալու դեպքում խորհրդակցել իրավաբանների հետ:
Այսպիսով, հարկ վճարողի արգելանքի ենթակա այլ գույքի վրա արգելանք դնելու մասին որոշման մեջ փոփոխություն կատարելու վերաբերյալ տեղեկատվությունը շեշտում է պատասխանատվության և արդյունավետության կարևորությունը հարկային վարչարարության ոլորտում: Բոլոր շահագրգիռ կողմերը պետք է լինեն տեղեկացված և պատրաստված՝ համապատասխան քայլերի իրականացման համար:
Փոփոխության պատճառները և պայմանները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 18.01.2023թ. կայացված որոշումը վկայում է այն մասին, որ հարկ վճարողի կացությունը կարող է ենթարկվել փոփոխությունների, որոնք պայմանավորված են տարբեր գործոններով: Այս որոշման կարևորագույն նպատակներից մեկն է հարկ վճարողի իրավունքը պաշտպանելը, ինչպես նաև հարկային պարտավորությունների կատարման գործընթացի արդիականացումն ապահովելը:
Փոփոխության պատճառները կարող են լինել տարբեր: Դրանցից են հարկ վճարողի ֆինանսական վիճակի բարելավումը, պարտքերի մարումը կամ նոր ռեսուրսների ձեռքբերումը: Այս դեպքում, եթե հարկ վճարողը, օրինակ, կարողացել է ապահովել բավարար ֆինանսական միջոցներ հրաժեշտ տալու համար իր պարտավորություններին, ապա ՊԵԿ-ի իրավաբանական վարչությունը կարող է հաշվի առնել նրա խնդրանքը և կատարել փոփոխություններ:
Բողոքարկման գործընթացները
Եթե հարկ վճարողը չի համաձայնվում ՊԵԿ-ի կողմից կայացված որոշման հետ, նա իրավունք ունի բողոքարկելու այդ որոշումը: Բողոքարկման գործընթացը նախատեսված է վարչական իրավական ակտերի մասին օրենքով, որը ընձեռում է հարկ վճարողներին հնարավորություն ներկայացնելու իրենց հակառակորդ կարծիքը:
Բողոքը կարող է ներկայացվել նույն վարչությանը, որը կայացրել է որոշումը, կամ վերադաս մարմնին՝ կախված օրենսդրական պահանջներից: Բողոքարկման գործընթացը կարող է գտնել իր արտացոլումը ինչպես գրավոր, այնպես էլ էլեկտրոնային ձևաչափերում, ինչը համընկնում է արդիական տեղեկատվական տեխնոլոգիաների ներգրավման սկզբունքներին:
Ակատագիծ միջանկյալ քայլերը, ինչպիսիք են փաստաթղթերի հավաքումն ու վերլուծությունը, ևս կարևոր են: Հարկ վճարողը կարող է ներկայացնել հիմնավորում շուրջ որոշման հակառակությունները, տրամադրել ապացույցներ իր ասելիքը ամրապնդելու համար:
Հարկ վճարողի իրավունքներն ու պարտականությունները փոփոխությունների դեպքում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից Կառավարության օրենսդրական ակտերով սահմանված որոշման փոփոխությունների դեպքում հարկ վճարողները ունեն հատուկ իրավունքներ և պարտականություններ: Օրինակ, հարկ վճարողները կարող են պահանջել նոր պայմանների հաստատում, երբ նրանք կարող են ստանալ ֆինանսական աջակցություն կամ միջոցներ: Այս գործընթացում նրանց պարտականությունն է տրամադրել բոլոր պահանջվող փաստաթղթերը, որոնք անհրաժեշտ են փոփոխությունների իրականացումը հաստատելու համար:
Հարկ վճարողների իրավունքներից մեկն էլ է տեղեկացված լինել իրենց գործի ընթացքի մասին: ՀՀ ՊԵԿ-ը պարտավորվում է ժամանակին և լիարժեք տեղեկատվություն տրամադրել հարկ վճարողներին, որպեսզի նրանք կարողանան ուսումնասիրել իրենց իրավունքները և պարտականությունները:
Այս ամենը կարևոր է՝ ապահովելու համար, որ հարկ վճարողները ունենան բոլոր անհրաժեշտ տեղեկություններ և կարողանան ճիշտ և ժամանակին արձագանքել փոփոխություններին, որոնք կարող են ազդել իրենց ֆինանսական վիճակի վրա: