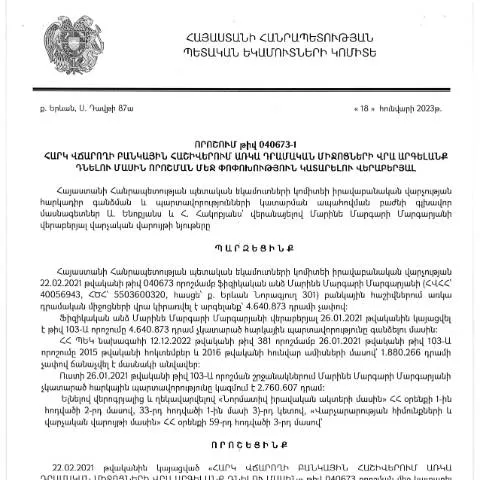
Հայաստանյայց հարկ վճարողի բանկային հաշիվներում արգելանք դնելու գործընթացը
Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության կողմից 2023 թվականի հունվարի 18-ին կայացված որոշումը նախատեսում է հարկ վճարողների բանկային հաշիվներում առկա դրամական միջոցների վրա արգելանք դնելու մասին փոփոխություններ: Սա փաստաթուղթ է, որը սահմանում է հարկ վճարողների իրավունքներն ու պարտականությունները, ինչպես նաև կարգավորում է բանկային հաշիվներին արգելանքների կիրառման ընթացակարգը:
Ովքեր են կարողանում դիմել արգելանքի վերացման համար
Այդ որոշման շրջանակներում հարկ վճարողները, ովքեր ունեն բանկային հաշիվներ, կարող են դիմել արգելանքի փոխելու կամ վերացնելու նպատակով: Այսպիսով, հարկ վճարողները պետք է լինեն.
- Ֆիզիկական անձինք, որոնք հանդիսանում են հարկ վճարողներ;
- Իրավաբանական անձինք, ինչպիսիք են կազմակերպությունները;
- Անհատ ձեռնարկատերեր, որոնք հանդիսանում են հարկ վճարողներ;
Փաստաթղթի լրացման առանձնահատկությունները
Դիմումատուներն, ովքեր ցանկանում են փոփոխություն կատարել արգելանք դնելու որոշման մեջ, պետք է լրացնեն հատուկ ձև, որը կարելի է գտնել ՊԵԿ-ի պաշտոնական կայքում: Ֆորման պետք է լրացվի ամբողջությամբ և ճշգրտորեն՝ ներառելով հետևյալ տեղեկատվությունը.
- Անուն և ազգանուն: դիմումատուի լրիվ անունը և ազգանունը:
- Հասցե: բնակության հասցեն կամ կազմակերպության գրանցման հասցեն:
- Հարկային համարը: հարկ վճարողի անտիպ թիվ:
- Բանկային հաշիվներ: արգելանքի տակ գտնվող բանկային հաշիվների տվյալները:
- Հիմնավորում: դիմումի պատճառը, որով պահանջվում է արգելանքի վերացում:
Որպեսզի դիմումը ընդունելի լինի, պետք է ապահովել հետևյալ փաստաթղթերը
- Անձնագրի պատճեն կամ այլ անձնային վկայական:
- Բանկային հաշիվների տեղեկատվություն:
- Բոլոր այն փաստաթղթերը, որոնք հաստատում են արգելանքի վերացման պահանջը:
Դիմումը ներկայացնելու կարգը
Դիմումները կարող են ներկայացվել ինչպես առցանց, այնպես էլ անձամբ: Առցանց ներկայացնելու դեպքում հարկ վճարողները պետք է ունենան էլեկտրոնային ստորագրություն և մուտք գործեն ՊԵԿ-ի պաշտոնական կայք:
Ընդունելիության ստուգում
Դիմումը ներկայացնելուց հետո ՊԵԿ-ը պետք է ստուգի նրա ընդունելիությունը՝ ըստ հետևյալ չափանիշների:
- Լրագրված փաստաթղթի ամբողջականություն:
- Բոլոր անհրաժեշտ փաստաթղթերի առկայություն:
- Հարկ վճարողի հարկային պարտավորությունների կանոնավորությունը:
Ինչպես ներկայացնել դիմումը առցանց
Առցանց դիմումի ներկայացման համար պետք է կատարել հետևյալ քայլերը.
- Մուտք գործել ՊԵԿ-ի պաշտոնական կայք:
- Ընտրել համապատասխան բաժինը՝ «Դիմում ներկայացնել»:
- Լրացնել անհրաժեշտ դաշտերը:
- Ներբեռնել անհրաժեշտ փաստաթղթերը:
- Ակտիվացնել էլեկտրոնային ստորագրությունը:
- Հղել դիմումը:
Որպեսզի ստանալ պատասխան, տևողությունը
Դիմումը ներկայացնելուց հետո ՊԵԿ-ը պարտավոր է պատասխանել 10 աշխատանքային օրվա ընթացքում: Եթե դիմումն ընդունվել է, ապա հարկ վճարողը կստանա հաստատող փաստաթուղթ:
Բարդացված իրավիճակները
Որոշ դեպքերում կարող են լինել բարդություններ, օրինակ:
- Եթե դիմումը ներկայացված է սխալ լրացված տեղեկություններով, ապա հարկ վճարողը կստանա մերժում:
- Իրականացման ընթացքում, եթե հարկ վճարողի պարտավորությունները չեն կատարվել, արգելանքը կարող է շարունակում լինել:
- Ամեն դեպքում, հարկ վճարողը իրավունքում է ստանալ պարզաբանումներ ՊԵԿ-ից:
Որպեսզի դիմումը մերժվի, ինչն է պատճառը
Դիմումը կարող է մերժվել մի շարք պատճառներով, որոնց շարքում են:
- Դիմողի կողմից անմիջապես ներկայացված փաստաթղթերի անբավարարությունը կամ չճշտված տեղեկատվությունը:
- Հարկ վճարողի կողմից վերջերս կատարված հարկային պարտավորությունների ոչ կատարումը:
- Հրաժարումը՝ որ պետք է գրանցված լինի ՊԵԿ-ին:
Ինչպես հաղթահարել մերժումը
Եթե դիմումը մերժվել է, հարկ վճարողը կարող է:
- Դիմել վերանայման՝ ընդգծելով մերժման պատճառները:
- Ժամանակին լրացնել հարկային պարտավորությունները:
- Երբևիցե նորից դիմել, պայմանավորվածության համաձայն:
Նորաձևություն եւ իրավաբանական շրջանակը
Այս գործընթացում կիրառվում են Հայաստանի Հանրապետության վարչական գործընթացների օրենք (HO-139-N) դրույթները, որոնք նպատակ ունեն պաշտպանել հարկ վճարողների իրավունքները և ապահովել նույնականացման գործընթացների արդյունավետությունը:
Այսօրինակ փաստաթղթի կարևորությունը
Հարկ վճարողի բանկային հաշիվներում արգելանք դնելու գործընթացն ունի էական նշանակություն՝ հատկապես հարկային մարքեթինգի և հարկային պարտավորությունների կատարման համակարգում:
Նշված գործընթացում հարկ վճարողները պետք է լինեն դիտավորղ, քանի որ ցանկացած վրիպակ կամ ուշացում կարող է հանգեցնել ֆինանսական ծանրաբեռնվածությունների:
Հարկ վճարողի իրավունքներն ու պարտավորությունները արգելանքի ենթարկված հաշիվներում
ՀՀ ՊԵԿ իրավաբանական վարչությունը հարկ վճարողի բանկային հաշիվներում արգելանք դնելու որոշում կայացնելիս պարտավոր է հաշվի առնել հարկ վճարողի իրավունքներն ու պարտավորությունները: Այս համատեքստում կարևոր է, որպեսզի հարկ վճարողը իր հաշվին որոշակի միջոցներ պահի, ինչը կարող է ապահովել նրա ֆինանսական կայունությունը:
Հարկ վճարողը ունի հնարավորություններ, որոնք թույլ են տալիս նրան պաշտպանել իր իրավունքները: Նախ, հարկ վճարողը կարող է դիմել ՊԵԿ-ին ստանալու համար լրացուցիչ տեղեկություններ արգելանքի հիմքի վերաբերյալ: Բացի այդ, հարկ վճարողը կարող է ներկայացնել հակառակարկող փաստեր, որոնք կարող են ազդել արգելանքի որոշման վրա:
ՊԵԿ-ն իր հերթին պարտավոր է տրամադրել համապատասխան հիմնավորումներ արգելքի և դրա հիմքի վերաբերյալ, ինչը կարևոր է հարկ վճարողի համար, հատկապես այն դեպքում, երբ արգելանքը կարող է հանգեցնել ֆինանսական լուրջ խնդիրների:
Տեղեկատվական տեխնոլոգիաների կիրառումը արգելանքի գործընթացում
Ամենևին կարևոր է նշել, որ ՀՀ ՊԵԿ-ն օգտագործում է ժամանակակից տեղեկատվական տեխնոլոգիաներ հարկ վճարողների բանկային հաշիվների արգելանք դնելու գործընթացում: Այս տեխնոլոգիաները թույլ են տալիս արագ և արդյունավետ կերպով իրականացնել արգելանքի գործընթացը, ինչն էլ նպաստում է վարչական աշխատանքների թափանցիկությանը:
Ինչպես հայտնի է, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ իրենց արգելվող հաշիվների մասին տեղեկություններ ստանալու համար: Սա հնարավորություն է տալիս նրանց արագ արձագանքել, եթե նրանք նշում են, որ արգելանքը հիմնավորված չէ, կամ եթե նրանք ցանկանում են ուսումնական գործընթացի միջոցով իրականացնել վերահսկողություն իրենց ֆինանսական հոսքերի նկատմամբ:
Ի addition, հարկ վճարողները կարող են իրենց բանկային հաշիվների արգելանքների վերաբերյալ տեղեկություններ ստանալ, օգտագործելով իրենց անհատական թվային ստորագրությունը, որը հնարավորություն է տալիս անվտանգ կերպով ստանալ անհրաժեշտ տեղեկատվություն:
Արգելանքի վերացման ընթացակարգը և դրա առանձնահատկությունները
Հարկ վճարողի բանկային հաշիվներում արգելանքի վերացման գործընթացը պարունակում է մի շարք քայլեր, որոնք անհրաժեշտ են արգելանքի նպատակով լրացուցիչ փաստաթղթերի ներկայացման համար: Այս գործընթացը սկսվում է այն բանից, երբ հարկ վճարողը ներկայացնում է համապատասխան դիմում՝ արգելանքը վերացնելու նպատակով:
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ-ի համապատասխան վարչությանը, որտեղ հարկ վճարողը պետք է նշի արգելանքի հիմնավորումը և ներկայացնիSupporting documents: Հարկ վճարողը պետք է ապահովի, որ բոլոր ներկայացված փաստաթղթերը համապատասխան են պահանջվող չափանիշներին:
Նշված դիմումից հետո ՊԵԿ-ն իրականացնում է փաստաթղթերի վերլուծություն և, եթե անհրաժեշտ է, ակտիվացնում է լրացուցիչ հարցումները, ինչը կարող է տևել որոշակի ժամանակ: Հարկ վճարողը պետք է լինի պատրաստ ցանկացած պահի տրամադրել լրացուցիչ տեղեկություններ՝ արգելանքի վերացման գործընթացի արագացման համար:
Հարկ վճարողը պետք է իմանա, որ արգելանքի վերացման մասին որոշումը կարող է լինել և դրական, և բացասական: Եթե ՊԵԿ-ն որոշում է, որ արգելանքը պետք է վերացվի, հարկ վճարողը պետք է ստանա համապատասխան տեղեկություններ՝ արգելանքի վերացման ժամկետների և պայմանների մասին: