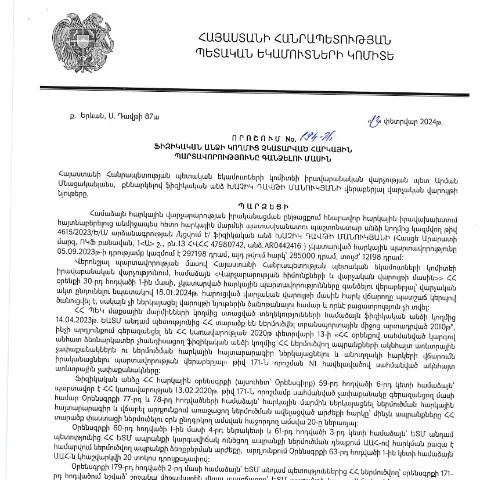
Նոր որոշմամբ նախատեսված հարկային պարտավորությունների գանձման գործընթացը
2024 թվականի փետրվարի 13-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 194-Ա որոշումը նորից կարևորում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման անհրաժեշտությունը։ Դրանով կարգավորվում են այն դեպքերը, երբ քաղաքացիները պարտավորվում են կատարել հարկային վճարումներ, սակայն տարբեր հանգամանքների պատճառով չեն կատարել դրանք:
Ովքեր են ենթարկվում որոշման ազդեցությանը
Այս որոշման շրջանակում ընդգրկված են բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ ՀՀ ՊԵԿ-ի առջև։ Այս որոշումը հատկապես վերաբերում է այն քաղաքացիներին, ովքեր.
- Հարկային տեսչությունում հաշվառված են որպես վճարողներ;
- Ունեն պարտքեր՝ չկատարված հարկերի համար;
- Վերջին տարիների ընթացքում չեն կատարել հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման ընթացքը
Ընթացքը սկսվում է, երբ ՀՀ ՊԵԿ-ը պարզում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այդուհետ, ՀՀ ՊԵԿ-ն մշակելու է մի շարք աշխատանքներ՝ պարտավորությունները գանձելու համար:
1. Տեղեկատվության հավաքագրում
ՀՀ ՊԵԿ-ը հավաքում է բոլոր սակավությունները, որոնք վերաբերում են հարկային պարտավորություններին, նրա կատարած գործողություններին, ինչպես նաև վերջին երեք տարվա ֆինանսական իրողություններին։ Այս գործընթացում օգտագործվում են էլեկտրոնային տվյալներ:
2. Ծանուցման ուղարկում
Եթե հարկային պարտավորությունները չեն կատարվել, ՀՀ ՊԵԿ-ը քաղաքացիներին ուղարկում է ծանուցումներ՝ նշելով պարտքերի չափը և ժամկետները:
Կայուն գործընթացի հիմքը
Կառավարության նոր որոշման միջոցով հարկային պարտավորությունների գանձման գործընթացը ստանում է համակարգված և կանոնակարգված ձև:
- Էլեկտրոնային ծառայություններ: Քաղաքացիները կարող են ստանալ տեղեկություններ իրենց պարտավորությունների մասին ՀՀ ՊԵԿ-ի պաշտոնական կայքում կամ էլեկտրոնային ծանուցագրերի միջոցով:
- Անձնական համարի օգտագործում: Առանցքային հանգամանքներից է քաղաքացիների անձնական համարի կիրառումը, որը հնարավորություն է տալիս արագ կերպով ստանալ անհրաժեշտ տեղեկատվություն:
Օրենսդրական շրջանակն ու ժամանակային սահմանները
2025 թվականին կառուցված ՀՀ վարչական դատավարության նոր օրենսդրությունը նախատեսում է առավելագույն փաթեթ որակյալ ծառայություն տրամադրելու համար:
Իրավական գործողությունները սկսվում են որոշման հրապարակման հաջորդ օրը, ուստի քաղաքացիները պետք է ուշադրությամբ հետևեն ժամանակային սահմաններին:
Գործողությունների ժամանակացույց
| Քայլ | Ժամկետ |
|---|---|
| Ծանուցումների ուղարկում | 2 շաբաթից հետո |
| Պարտավորությունների կատարման ժամկետ | 1 ամիս |
| Վերջնական վճարման ժամկետ | 3 ամիս |
Դիմումի ձևն ու լրացման ընթացակարգը
ՀՀ ՊԵԿ-ի կողմից մշակված դիմումների ձևերը կարելի է գտնել պաշտոնական կայքում: Դրանց լրացումը կարևոր է, քանի որ յուրաքանչյուր մանրուք կարող է ազդել որոշման վրա:
Դիմումների լրացման քայլեր
- Ընտրել համապատասխան ձևը (օրինակ՝ Dimum Dzev N2);
- Լրացնել բոլոր անհրաժեշտ դաշտերը;
- Հաստատել ինքնությունը էլեկտրոնային կամ անձնական ստորագրությամբ;
- Ուղարկել դիմումը ՀՀ ՊԵԿ-ի համապատասխան բաժին;
- Սպասել պատասխան և, անհրաժեշտության դեպքում, լրացուցիչ տեղեկություններ:
Վճարումների վերահսկման մեթոդները
ՀՀ ՊԵԿ-ը իրականացնում է նրբորեն վերահսկողություն՝ հարկային պարտավորությունների կատարման գործընթացում: Այս գործընթացում կիրառվում են նորագույն տեխնոլոգիաներ, որոնք թույլ են տալիս հեշտացնել բոլոր գործողությունները:
- Էլեկտրոնային հաշվետվություն: Այնուհետև, քաղաքացիները կարող են ստուգել իրենց պարտավորությունների կատարումը:
- Տվյալների համեմատություն: ՊԵԿ-ը մշտապես համեմատում է տեղեկատվությունը և ստեղծում համապատասխան գրանցումներ:
Ավելի լայն գործընթացի շրջանակը
Այս որոշումը միայն մեկ փոքր մասն է ավելի լայն հարկային համակարգի: Այն կապված է բազմաթիվ այլ գործընթացների հետ, որոնք վերաբերում են հարկային տոկոսների փոփոխությանը, նոր հարկային օրենքներին և այլն:
Քաղաքացիները պետք է հետևեն իրավիճակին, քանի որ изменения չափազանց կարևոր են:
Էլեկտրոնային համակարգերի օգտագործումը
Թույլատրելի է, որ քաղաքացիները օգտվեն էլեկտրոնային համակարգերից՝ արդյունավետ և արագ կերպով հետևելու իրենց հարկային պարտավորություններին:
Այս համակարգերը ապահովում են:
- Արդյունավետ կապ ՀՀ ՊԵԿ-ի հետ;
- Տեղեկություններ ստանալու պարզեցում;
- Հեշտ լրացում և ներկայացում:
Հսկողության մեթոդները
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև վերահսկողության մեթոդները: ՀՀ ՊԵԿ-ը կիրառում է նորագույն տեխնոլոգիաներ՝ այդ թվում՝ սմարթ համակարգեր:
Այս համակարգերը օգնում են արագ հայտնաբերել և գնահատել հարկային պարտավորությունների կատարման իրավիճակը:
Հետագա քայլեր
Եթե քաղաքացիները չեն կատարել իրենց պարտավորությունները, ապա ՀՀ ՊԵԿ-ը կարող է իրականացնել հարկային պարտավորությունների գանձման շարունակական գործընթաց:
Պետք է նշել, որ հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ ֆինանսական պատիժներ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 194-Ա որոշումը վերաբերում է այն ընթացակարգերին, որոնք պետք է իրականացվեն ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու համար։ Այս ընթացակարգերը նախատեսում են մի շարք քայլեր, որոնք կարող են ընդգրկել հարկատուի ֆինանսական վիճակի գնահատում, պարտքերի հարցման և վճարման ժամկետների որոշում։ Հարկային պարտավորությունների գանձումը տեղի է ունենում մի քանի փուլով՝ նախնական ծանուցումից մինչև հարկային պարտավորությունների իրականացնելը։
Առաջին փուլը տեղեկացման գործընթացն է, որի ընթացքում հարկատուն տեղեկացվում է չկատարված պարտավորությունների մասին։ Սա կարող է կատարվել գրավոր ծանուցմամբ, էլեկտրոնային փոստով կամ SMS հաղորդագրություններով։ Հարկային մարմինը պարտավոր է ապահովել, որ հարկատուն լիարժեք տեղեկացված լինի, որի արդյունքում նա կկարողանա կատարել անհրաժեշտ գործողություններ՝ պարտավորությունները կատարելու համար։
Երկրորդ փուլում տեղի է ունենում բանակցային գործընթաց, որի ընթացքում հարկատուն կարող է առաջարկել վճարման դանդաղեցման կամ մասերով վճարման ծրագիր։ Եթե հարկատուն ունի հիմնավոր պատճառներ, որոնք խանգարում են պարտավորությունների կատարմանը, նա կարող է դիմել նաև հաշվարկային կարգով խորացման գործընթացի համար:
Հարկային պարտավորությունների վճարումից խուսափելու Consequences
Չկատարված հարկային պարտավորությունների հետևանքները կարող են լինել շատ լուրջ։ ՀՀ օրենսդրությամբ նախատեսվում են վարչական տույժեր, որոնք կարող են պայմանավորված լինել ոչ միայն գումարի բեռով, այլև պատժամիջոցների կիրառմամբ, որոնք կարող են սահմանվել հարկային մարմնի կողմից։ Եթե հարկատուն չի կատարում իր հարկային պարտավորությունները, դա կարող է հանգեցնել իր կրեդիտային պատմության վատթարացման, ինչը կարող է խոչընդոտել ապագայում ֆինանսական միջոցների ստացմանը։
Նմանատիպ իրավիճակներում հարկատուին կարող են նաև սահմանվել վարչական պատասխանատվություն, որը կարող է արտահայտվել փոխհատուցման կամ տուգանքի միջոցով։ Հարկային մարմինները իմանում են, որ հարկային պարտավորությունները չկատարելը կարող է հանգեցնել ոչ միայն ֆինանսական, այլև իրավաբանական հետևանքների։
Նման ընթացակարգերի ճանաչումն ու պատժամիջոցների կիրառումը կարևոր է, որպեսզի հարկատուները գիտակցեն իրենց պարտավորությունների կարևորությունը և իրականացնեն անհրաժեշտ միջոցներ՝ իրենց պարտավորությունները կատարելու համար:
Հարկային մարմինների միջև համագործակցություն
ՊԵԿ-ն, հարկային պարտավորությունների գանձման գործընթացում, համագործակցում է մի շարք այլ պետական մարմինների հետ, որոնց նպատակը հարկային տնտեսական ռազմավարությունների արդյունավետ իրագործումն է։ Այս համագործակցությունը ներառում է ֆինանսական համակարգի, սոցիալական ապահովության և իրավական մարմինների միջև տեղեկությունների փոխանակություն, որը օգնում է ապահովել հարկային պարտավորությունների հետևողական և արդարացի իրականացում։
Հարկային պարտավորությունների արդյունավետ գանձումը պահանջում է, որպեսզի պետական մարմինները համագործակցեն և խթանեն տեղեկատվության փոխանակությունը։ Դա, իր հերթին, հնարավորություն է տալիս ավելի արագ և արդյունավետ կերպով արձագանքել հարկատուների պահանջներին, իսկ հարկային մարմիններին՝ ավելի ճշգրտորեն գնահատել պարտավորությունների կատարման վիճակը։
Այլ պետական մարմինների՝ ֆինանսական և սոցիալական ծառայությունների ներգրավումը հատկապես կարևոր է, քանի որ այն կարող է ապահովել ավելի հստակ և համապարփակ պատկեր՝ հարկատուների ֆինանսական վիճակի վերաբերյալ, ինչը մեծացնում է հարկային գանձման արդյունավետությունը: