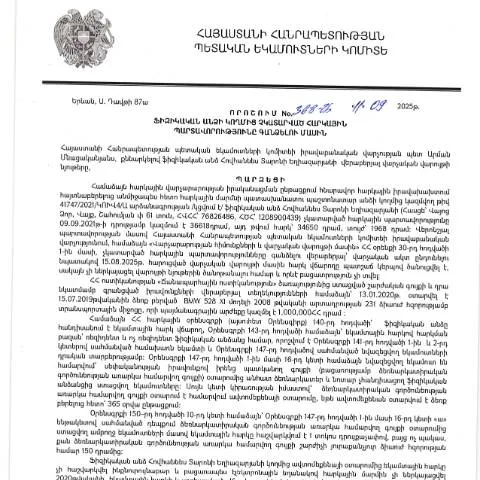
Հարկային պարտավորությունների գանձման գործընթացի ծրագիրը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2025 թվականի սեպտեմբերի 11-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 368-Ա որոշումն հանդիսանում է կարևոր փաստաթուղթ, որը սահմանում է այն քայլերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների չկատարելու դեպքում։ Այդ որոշումն, հրապարակված 2025 թվականի հոկտեմբերի 20-ին, ուղղված է մի շարք ֆինանսական խնդիրների լուծմանը, որոնք կարող են առաջանալ քաղաքացիների և պետության միջև:
Ովքեր կարող են ներկայացնել դիմումը
Դիմումը կարող է ներկայացնել ցանկացած ֆիզիկական անձ, ով պարտավորություն ունի պետության առջև, սակայն որևէ պատճառով չի կատարել իր հարկային պարտավորությունները։ Սարգսյաններ, ովքեր չեն կարողանում վճարել հարկերը, պետք է ուշադիր վերաբերվեն այս գործընթացին, քանի որ այն կարող է հանգեցնել ֆինանսական տույժերի և այլ իրավաբանական հետևանքների:
Դիմումի ներկայացման գործընթացը
- Նախնական վերլուծություն՝ հարկային պարտավորությունների վերաբերյալ:
- Դիմումի լրացում՝ բոլոր պահանջվող տվյալներով:
- Դիմումի ներկայացում ՀՀ ՊԵԿ համապատասխան ստորաբաժանում:
- Սպասում պատասխանին՝ ընթացակարգերով:
Դիմումի լրացման առանձնահատկությունները
Դիմումը պետք է լրացվի սեղանագի միջոցով, և կարևոր է ուշադրության կենտրոնում պահել յուրաքանչյուր բաժնի ճիշտ լրացումը:
- Անուն և ազգություն: Շատ կարևոր է նշել ճիշտ անունը և ազգությունը, ինչը կխուսափեցնի լրացուցիչ հարցերի առաջացումը:
- Հասցե: Լրացնելիս, նշեք ձեր մշտական բնակության հասցեն, ինչը պետք է համապատասխանել փաստաթղթային տվյալներին:
- Հարկային պարտավորությունները: Դիտեք, թե որ հարկեր եք չկատարել, և նշեք նրանց:
Պաշտոնական փաստաթղթերի պահանջների վերաբերյալ
Դիմումին պետք է կցվի նաև անհրաժեշտ փաստաթղթերի պատճենները, ինչպիսիք են՝ անձնագիր, հարկային հաշվետվություններ, ինչի շնորհիվ ՀՀ ՊԵԿ-ն ավելի հեշտությամբ կգնահատի դիմումի արդարացվածությունը:
Գործընթացի ընթացքը
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ն մշտապես հետևում է գործընթացի ընթացքին:
- Դիմումի ստացում՝ փաստաթղթի վավերացումը:
- Անձնական ուսումնասիրություն՝ հարկային պարտավորությունների ստուգում:
- Որոշման ընդունում՝ հնարավոր տույժերի կամ արտոնությունների վերաբերյալ:
- Հայտարարության ուղարկում դիմողին:
Որպեսզի գործընթացը չտարվեք
Դիտեք, որ դիմումը և բոլոր դրա լրացումը պետք է կատարվի 2025 թվականի հունվար ամսվա վերջին, որպեսզի հնարավոր լինի խուսափել տույժերից:
Խոսելով հարակից փաստաթղթերի մասին
Որպեսզի չխառնվեք այլ նմանատիպ դիմումների հետ, կարևոր է տարբերակել այս փաստաթուղթը:
- Հարկային հաշվետվություն: Սա խիստ տարբեր է, քանի որ այն ներկայացվում է կարգապահությամբ։
- Որոշման վերաբերյալ դիմում: Այս փաստաթուղթը կարող է ներկայացվել խախտման դեպքում, մինչդեռ 368-Ա որոշումը սահմանում է վճարելու պարտավորվածությունները:
Վերջնական քայլերը
Փորձելով ավարտել ամբողջ գործընթացը, ուշադիր հետևեք բոլոր ծանուցումներին, որոնք կարող են ստացվել ՀՀ ՊԵԿ-ից:
Նշեք, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել նաև այլ իրավաբանական հետևանքների, հետևաբար՝ դիմելու ճիշտ ժամանակին:
Ծրագրերի շարունակականությունը
Արդյունքում, ՀՀ ՊԵԿ-ն ենթադրում է, որ քաղաքացիները պետք է ցուցաբերեն ակտիվություն հարկային պարտավորությունների կատարելու հարցերում:
Դիմումը, որը մատակարարվում է 368-Ա որոշման շրջանակներում, նպատակ ունի խթանել քաղաքացիների համագործակցությունը և ապահովել արդար հարկային քաղաքականություն:
Հարկային պարտավորությունների գանձման գործընթացի իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 368-Ա որոշումը, որն ուժի մեջ մտել է 2025 թվականի սեպտեմբերի 11-ից, նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացի կարգավորումներ, որոնք դրված են ՀՀ վարչական իրավակարգի հիմքում: Այս որոշումը ներառում է հարկային պարտավորությունների չկատարման հետևանքները և դրանք մեկուսացնելու մեթոդները: Հարկային համակարգը պատշաճ գործունեություն ունենալու համար կարևոր է, որ ֆիզիկական անձինք գիտակցեն իրենց պարտավորությունները, ուստի որոշումն ընդգծում է նաև հանրային կրթության անհրաժեշտությունը:
Ընդհանուր դասընթացներ և տեղեկատվական միջոցառումներ
ՀՀ ՊԵԿ-ը պարտավորվում է ապահովել տեղեկատվություն և կազմակերպել հրապարակի միջոցառումներ, որոնք կնպաստեն ֆիզիկական անձանց հարկային պարտավորությունների վերաբերյալ գիտակցության բարձրացմանը: Դասընթացները կարող են ներառել իրավաբանական խորհրդատվություն, ինչպես նաև հարկային հաշվետվությունների լրացման տեխնիկական խողովակները: Միջոցառումները կարող են իրականացվել օնլայն ձևաչափով կամ ֆիզիկապես, այսինքն՝ մարզային կենտրոններում: Հարկային օրենսդրության վերաբերյալ տեղեկատվության տրամադրման նպատակով, ՊԵԿ-ն համագործակցելու է նաև տեղական իշխանությունների և հասարակական կազմակերպությունների հետ:
Որոնման եւ վերլուծության մեթոդներ
Հարկային պարտավորությունների գանձման գործընթացի արդյունավետությունը մեծապես կախված է լինելու համապատասխան որոնման և վերլուծության մեթոդներից: 368-Ա որոշման հիմքում դրված են նորարարական տեխնոլոգիաների օգտագործումը, որոնք թույլ են տալիս ՊԵԿ-ին իրական ժամանակում հետևել ֆիզիկական անձանց հարկային պարտավորություններին: Այս մեթոդները կներառում են ավտոմատացված համակարգերի կիրառումը, որոնք կարող են ավտոմատ կերպով տեղեկացնել հարկ վճարողներին հերթական հարկային պարտավորությունների մաղթումների վերաբերյալ: