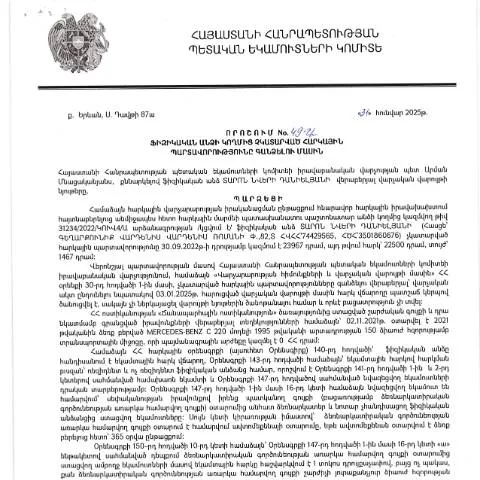
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման 49-Ա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31․01․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 49-Ա որոշումը մինչ այժմ կենսական նշանակություն ունի բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Այս որոշմամբ սահմանվում են օրենսդրական ընթացակարգերը, որոնք հետապնդում են այդ պարտավորությունների կատարումը:
Որոշման աջակից ընթացակարգերը
Այս որոշումը մեծ կարևորություն ունի հարկային պարտավորությունների կատարման գործընթացում: Այն ընդգրկում է մի շարք քայլեր, որոնք պետք է իրականացվեն որոշմամբ նախատեսված պարտավորությունների կատարման համար:
- Նոտարական հաստատում: Հարկատուները պետք է ներկայացնեն իրենց հարկային պարտավորությունները ենթակա որոշման:
- Մասնակցություն հարկային վճարների համակարգին: Հարկատուները պետք է գրանցվեն հարկային համակարգում, այդ թվում՝ հարկային նույնականացման համար:
- Մեղադրանքները և դրանց պաշտպանությունը: Եթե հարկատուն չի համաձայնվում որոշման հետ, նա կարող է ներկայացնել իր պաշտպանությունը:
Դիմորդների խմբերը և նրանց առանձնահատկությունները
Այս որոշումն ուղղված է տարբեր խմբերի, սակայն առկա են որոշակի առանձնահատկություններ, որոնք պետք է հաշվի առնել:
Հայաստանի քաղաքացիներ
Հայաստանի քաղաքացիները կարող են դիմել տարբեր կարգերով՝ հիմք ընդունելով իրենց հարկային պարտավորությունները:
Արտասահմանցիներ
Արտասահմանյան քաղաքացիները, որոնք ունեն հարկային պարտավորություններ Հայաստանում, նույնպես ենթակա են այս որոշման:
Մինորները
Մինորների դեպքում պարտավորությունները կարող են իրականացվել նրանց օրինական ներկայացուցիչների միջոցով:
Պատրաստման գործընթացը
Դիմումը լիովին լրացնելու համար հարկավոր է ապահովել հետևյալ փաստաթղթերը:
- Որակավորված փաստաթղթերի հավաքումը: Նախքան դիմումը, հարկավոր է հավաքել բոլոր անհրաժեշտ փաստաթղթերն, որոնք ապացուցում են պարտավորությունների ծագումը:
- Ֆինանսական հաշվետվությունները: Սա ներառում է վերջին տարիների ֆինանսական հաշվետվությունները, որոնք կարող են պահանջվել:
- Հարկային վճարումների ապացույցներ: Եթե որևիցե վճարում կատարվել է, ապա անհրաժեշտ է դրա վկայությունը:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան մարմիններում, հետևյալ քայլերով:
- Ուղարկել դիմումը: Դիմումը պետք է ուղարկվի էլեկտրոնային եղանակով՝ օգտագործելով հարկային ծառայության կայքը:
- Ներկայցնել փաստաթղթերը: Հավաքված փաստաթղթերը պետք է ուղարկվեն որպես հավելված:
- Հետադարձ կապ ստանալ: Պետք է սպասել վարչության արձագանքին, որն ընդհանուր առմամբ կարող է տևել 30 օր:
Անկախ գործընթացի հետևողականությունը
Դիմումը ներկայացնելուց հետո հարկատուները կարող են հետևել գործընթացի ընթացքին:
- Վիրտուալ համակարգի օգտագործում: ՀՀ ՊԵԿ-ի էլեկտրոնային համակարգը թույլ է տալիս հետևել դիմումների ընթացքին:
- Հետադարձ կապի մեթոդներ: Հարկատուները կարող են կապվել վարչության ներկայացուցիչների հետ՝ այն հարցերով, որոնք հետաքրքրում են:
Նայելով ապագայում՝ պարտավորությունների կատարումն ու հետևանքները
Այս որոշումը ունի երկարաժամկետ ազդեցություն, քանի որ այն ձևավորում է հարկային բարեփոխումների ընթացակարգերը Հայաստանի Հանրապետությունում:
Հարկատուները, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են հանդիպել ֆինանսական խնդիրների և իրավաբանական հետևանքների:
Այսպիսով, հարկային համակարգում պարտավորությունների կատարումը ոչ միայն կարգապահության նշան է, այլև կարևորագույն քայլ է պետության տնտեսական կայունության ապահովման համար:
Ապագա մարտահրավերները և լուծումները
Հարկային պարտավորությունների կատարումը հանդիսանում է մարտահրավեր, հաշվի առնելով տնտեսական անկայունությունը:
- Պաշտպանության մեխանիզմներ: Հարկատուները կարող են օգտագործել հատուկ մեխանիզմներ պարտավորությունների կատարումը հեշտացնելու համար:
- Հատակային կրթություն: Սահմանել հատուկ կրթական ծրագրեր հարկային պարտավորությունների վերաբերյալ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկություններ
Հարկային պարտավորությունների գանձման գործընթացը, որը սահմանված է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, ունի մի շարք առանձնահատկություններ, որոնք կարող են նշանակալի ազդեցություն ունենալ ֆիզիկական անձանց վրա: Առաջին հերթին, հարկային պարտավորությունները կարող են լինել տարբեր տեսակի՝ եկամտային հարկ, սոցիալական ապահովության վճարներ, հավելյալ արժեքի հարկ և այլն: Այդ պարտավորությունները կարող են առաջանալ տարբեր հանգամանքներում, օրինակ՝ տվյալ անձի տնտեսական գործունեության կամ նշված հարկային շրջանների ընթացքում կատարած գործողությունների արդյունքում:
Առաջին քայլը հարկային պարտավորության գանձման գործընթացում՝ պարտավորություն ունեցող անձի մասին տեղեկություններ հավաքելն է, ինչի համար օգտագործվում են դիվանագիտական և հարկային ռեգիստրերը: Ապագայում, եթե պարտավորություն ունեցող անձը չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ն իրավունք ունի ակտիվացնել գանձման գործընթացը: Պարտավորության գանձման մեթոդները կարող են լինել տարբեր, ներառյալ՝ դրամական միջոցների բռնագանձում, գույքի բռնագանձում և այլն:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք իրավական հետևանքների, որոնք ներառում են պատժամիջոցներ, տուգանքներ և հարկային պարտավորությունների ավելացված գումարներ: ՀՀ օրենսդրության համաձայն, հարկային պարտավորությունների չկատարումը կարող է առաջացնել հարկային վարչարարության կողմից ծանուցումների ուղարկում, որոնք պահանջում են պարտավորության կատարումը նշված ժամկետներում:
Հարկային պարտավորությունների չկատարումը կարող է նաև հանգեցնել պետության կողմից պարտավորություն ունեցող անձի նկատմամբ արտոնությունների կորուստի, ինչպես նաև ֆինանսական դժվարությունների և իրավական գործընթացների՝ սահմանված օրենսդրությանը համապատասխան: Այնուամենայնիվ, հարկային պարտավորությունների կատարումը կարող է ապահովել ոչ միայն անձի ֆինանսական կայունությունը, այլ նաև նպաստել երկրի տնտեսության զարգացմանը:
Հարկային քննարկումների և վիճարկումների ընթացակարգերը
Հարկային պարտավորությունների գանձման գործընթացում կարող են ծագել վիճարկումներ, որոնք պահանջում են իրավական քննարկումների իրականացում: ՀՀ օրենսդրությունն ապահովում է իրավաբանական շրջանակ, որի շրջանակներում քաղաքացիները կարող են իրենց իրավունքները պաշտպանել: Դրանք ներառում են վարչական քննարկումներ, դատարաններում ներկայացում և այլ իրավական մեթոդներ:
Հարկային վարչարարության՝ ՀՀ ՊԵԿ-ի կողմից իրականացվող ընթացակարգերում կարող են լինել բողոքարկման տարբեր մակարդակներ, որտեղ քաղաքացիները կարող են ներկայացնել իրենց փաստարկները և ապացույցները՝ աջակցելով իրենց դիրքորոշմանը: Կարևոր է, որ բոլոր այս գործընթացները իրականացվեն համապատասխան ժամկետներում և համապատասխան ձևաչափով, որպեսզի քաղաքացիների իրավունքները պաշտպանեն և ապահովեն արդար դատաքննության իրականացմանը: