Ներդրումային պարտավորություններն ու հարկային կարգավորումները
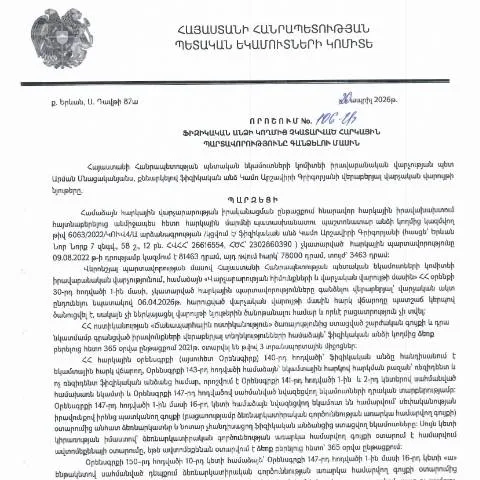
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2026 թվականի ապրիլի 20-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 106-Ա որոշումը կարևոր նշանակություն ունի հարկային ոլորտում: Այս փաստաթուղթը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձումը, որը պետության կողմից վերահսկվող գործընթաց է:
Հարկային պարտավորությունների մասին ընդհանուր տեղեկություն
Ֆիզիկական անձանց հարկային պարտավորությունները կարող են իրագործվել տարբեր ձևերով: Դրանց չկատարումը կարող է հանգեցնել տույժերի և թե՛ քրեական, թե՛ վարչական պատասխանատվության:
- Հարկային պարտավորությունների չկատարումը կարող է բացասական ազդեցություն ունենալ անձի ֆինանսական վիճակի վրա:
- Պետական իշխանությունները պարտավոր են վերահսկել հարկերի վճարումը և կիրառել համապատասխան միջոցներ:
Ինչու է կարևոր այդ որոշումը
Այս որոշումը հանրության համար տեղեկացնում է հարկային պարտավորությունների կարևորության մասին և ներկայացնում է, թե ինչպես կարելի է ուղղել սխալները կամ երբ հարկային պարտավորությունները չեն կատարվում:
Նմանատիպ որոշումները կազմում են հարկային օրենսդրության բարելավման եւ քաղաքացիների գիտակցության բարձրացման կարևոր բաղադրիչ:
Մասնակիցների շրջանակը
Այս որոշման շրջանակներում ընդգրկվում են բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ:
- Ֆիզիկական անձինք, որոնք բնակվում են Հայաստանի Հանրապետությունում:
- Այն անձինք, ովքեր ունեն հարկային չկատարված պարտավորություններ, որոնք կարող են կուտակվել:
Որոշման ընթացակարգում որոշակիությունները
Որոշման ընդունումը ենթադրում է, որ ֆիզիկական անձինք պետք է հետևեն որոշակի ընթացակարգերին:
- Հայտը լրացնել: Նաև անհրաժեշտ է պատրաստել և ներկայացնել համապատասխան փաստաթղթերը:
- Հայտը ներկայացնել: Հայտը կարող է ներկայացվել անձամբ կամ էլեկտրոնային եղանակով:
- Պատասխան ստանալ: Հարկային մարմինը պարտավոր է տրամադրել պատասխան՝ նշված ժամկետում:
Պատրաստման և ներկայացման առանձնահատկությունները
Հայտը պետք է լրացվի հետևյալ կերպ:
- Լրացնել բոլոր պարտադիր դաշտերը:
- Վստահ լինել, որ բոլոր տվյալները ճիշտ են:
- Ելնելով կարգավորումների, անհրաժեշտ է ընդգծել և ներկայացնել փաստաթղթերը:
Որոշման կիրառման հերթականությունը
Հարկային պարտավորությունների գանձման գործընթացը տեղի է ունենում որոշակի ժամանակահատվածում:
| Պայման | Ժամկետ |
|---|---|
| Հայտի ներկայացման ժամկետ | 30 օր |
| Պատասխան ստանալու ժամկետ | 15 օր |
Սխալների կամ լրացուցիչ փաստաթղթերի դեպքում
Եթե հայտնվում են սխալներ կամ անհրաժեշտ են լրացուցիչ փաստաթղթեր, հարկային մարմինը հաղորդում է, որ պետք է ուղղել:
- Սխալների շտկման համար տրվում է 10-օրյա ժամկետ:
- Եթե լրացուցիչ փաստաթղթեր են պահանջվում, ապա սահմանվում է 5-օրյա ժամկետ:
Շրջանառվող տեղեկություններ և կարևորություններ
Այս որոշման շրջանակներում կարևոր է տեղեկացնել, որ բոլոր ֆիզիկական անձինք պետք է հետևեն իրենց հարկային պարտավորություններին:
- Օգտագործել էլեկտրոնային ծառայություններ` անհրաժեշտության դեպքում:
- Վստահ լինել, որ բոլոր հարկային փաստաթղթերը լրացված են ճիշտ:
- Որպեսզի քաղաքացուն չընդիմանան հարկային պարտավորությունները, նա պետք է անմիջապես հարցնի հարկային մարմիններին:
Քաղաքացիների հարցումների և խորհրդատվության հնարավորությունները
Հայաստանի Հանրապետությունում գործում են տարբեր կենտրոններ, որտեղ կարող եք ստանալ խորհրդատվություն:
- Հարկային ծառայության գրասենյակներ:
- Իրավական խորհրդատվության կազմակերպություններ:
Հարկային պարտավորությունների չկատարման հետեւանքները
Եթե քաղաքացի չի կատարում իր հարկային պարտավորությունները, ապա նա կարող է ենթարկվել հետևյալ հետեւանքների:
- Տույժի կիրառումը:
- Վարչական պատասխանատվություն:
- Քրեական պատասխանատվություն (լուրջ դեպքերի համար):
Սոցիալական պատասխանատվության նշանակությունը
Հարկային պարտավորությունների կատարումը նաև սոցիալական պատասխանատվություն է, որը խթանում է պետության զարգացմանը:
Այդ իսկ պատճառով կարևոր է, որ յուրաքանչյուր քաղաքացի պատասխանատու լինի իր հարկային պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների կատարումը որպես քաղաքացիական պարտավորություն
Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային պարտավորությունները կատարելը իրենց քաղաքացիական պարտավորությունն է:
Այս գործընթացը նպաստում է պետության ֆինանսական կայունությանը և զարգացմանը:
Ստեղծված խնդիրները և լուծումները
Եթե քաղաքացի չի կարողանում կատարել իր հարկային պարտավորությունները, ապա անհրաժեշտ է դիմել համապատասխան հաստատություններին՝ հարկային պարտավորությունների լուծման համար:
Երբեմն խնդիրները պայմանավորված են ֆինանսական դժվարություններով, ինչը պահանջում է անհատական մոտեցում:
Հարկային պարտավորությունների վերահսկման մեխանիզմները
Պետական մարմինները վերահսկում են հարկային պարտավորությունների կատարման գործընթացները:
Այս գործընթացը ներառում է ինչպես ստուգումներ, այնպես էլ խորհրդատվություններ:
Վերջաբան
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մասին ընդունված որոշումը կարևոր քայլ է հարկային կարգավորման համակարգում: Քաղաքացիները պետք է գիտակցեն իրենց պարտականությունները և ակտիվորեն մասնակցեն հարկային գործընթացի բարելավմանը:
Վարույթի ընդունման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումներն ունեն հատուկ ընթացակարգ, որը պետք է պահպանվի դիմում ներկայացնելիս: Նախքան դիմումը, հարկավոր է համոզվել, որ բոլոր փաստաթղթերը և տեղեկությունները գտնվում են լիարժեք և ճշգրիտ վիճակում: Դիմումը պետք է ներկայացվի առցանց, օգտագործելով պետական ծառայությունների միասնական էլեկտրոնային համակարգը: Ավելին, դիմումի ներկայացման ժամանակ անհրաժեշտ է նշել նաև հարկային պարտավորությունների չկատարման պատճառները, որոնք կարող են ներառել ֆինանսական դժվարությունները, գիտակցված սխալները կամ այլ հանգամանքներ:
Դիմումը ներկայացնելիս պետք է ներբեռնել համապատասխան ձևաթուղթը՝ օրինակ, «Հարկային պարտավորությունների գանձման դիմում» (Ֆիզիկական անձանց համար), որը կարող է գտնվել ՀՀ ՊԵԿ պաշտոնական կայքում: Ֆորմայի լրացման դեպքում անհրաժեշտ է ապահովել, որ բոլոր տվյալները, այդ թվում՝ ՀՎՀՀ, ՀԾՀ և այլ անձնական տեղեկություններ, կանոնավոր են և համապատասխանում են անձի փաստաթղթերին:
Հարկային պատասխանատվության տեսակները
ՀՀ ՊԵԿ-ի կողմից կիրառվող հարկային պատասխանատվության տեսակները կարող են բազմազան լինել՝ կախված հարկային պարտավորությունների չկատարման բնույթից: Օրինակ, ֆիզիկական անձանց համար կարող են կիրառվել հետևյալ պատասխանատվություն տեսակները՝
- Հարկային տուգանքներ՝ պարտավորությունները չկատարելու դեպքում, որոնք հաշվարկվում են ըստ չնայած սահմանված ժամկետների հաշվարկված հարկերի:
- Ավելացված արժեքի հարկի (ԱՎՀ) բացակայության դեպքում կարող են կիրառվել նաև տնտեսական միջոցներ:
- Անցանկալի գործողություններ, որոնք կապված են հարկային պարտավորությունների հետ, կարող են հանգեցնել նաև քրեական քրեական պատասխանատվության:
Դիմորդներին խորհուրդ է տրվում լավ բարեխղճորեն ստուգել իրենց հարկային պարտավորությունները, որպեսզի հնարավորինս խուսափեն պատասխանատվությունից:
Հարկային պարտավորությունների լուծման մեթոդներ
Եթե ի հայտ են գալիս հարկային պարտավորությունների չկատարումն, ֆիզիկական անձինք ունեն տարբեր մեթոդներ՝ խնդիրը լուծելու համար: Դրանց թվում են՝
- Հարկային պարտավորությունների մարումը՝ վճարում կատարելով պետական բյուջե: Կարևոր է, որ վճարը կատարվի որոշման մեջ նշված ժամկետներին համապատասխան:
- Հարկային պարտավորությունների վերանայումը՝ դիմելով ՀՀ ՊԵԿ-ին և հստակելով օրենսդրական հիմքերը, որի վրա հիմնված է խնդիրների ծագումը:
- Աջակցություն մասնագիտական խորհրդատվություն ստանալը՝ հարկային դատարաններում կամ իրավաբանական կազմակերպություններում:
Հարկային պարտավորությունների լուծման համար առաջարկվող մեթոդները կարող են նաև ներառել տարբեր արտոնություններ կամ վճարային պլաններ, որոնք կարող են հանգեցնել վճարումների ակնկալելիության և կայունության: