Հաշվետու փաստաթղթեր` հարկային պարտավորությունների կատարման գործընթացում
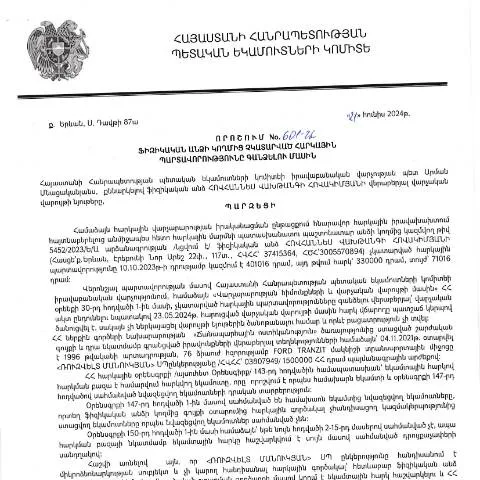
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 21.06.2024 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 601-Ա որոշումը կարևոր նշանակություն ունի հարկային վարչարարության ոլորտում: Այս փաստաթուղթը հանդիսանում է օրենսդրական հիմք` ֆիզիկական անձանց հարկային պարտավորությունների կատարումը վերահսկելու և հարկային պարտավորությունները չկատարելու համար պատասխանատվություն սահմանելու նպատակով:
Պրոցեսի սկիզբը` հարկային պարտավորությունների չկատարում
Հարկային պարտավորությունները չկատարելու դեպքերը կարող են լինել տարբեր հանգամանքների հետևանք: Դրանց մեջ կարող են ընդգրկվել ֆինանսական խնդիրները, գիտելիքի կամ ընկալման պակասը հարկային օրենսդրության վերաբերյալ, կամ պարզապես ժամանակի բացակայությունը հարկային վճարումները կատարելու համար: Իրենց հարկային պարտավորությունները չկատարած անձինք պետք է ունենան գիտակցում այն մասին, որ դա կարող է բերել վարչական և ֆինանսական հետևանքների:
Փաստաթղթի նշանակությունը և ստեղծման պատմությունը
Այս փաստաթուղթը ստեղծվել է հարկային վարչարարության համակարգում բարեփոխումներ իրականացնելու նպատակով: Այն ամրագրված է ՀՀ օրենսդրության մեջ, որը տրամադրում է իրավական հիմք պետական մարմիններին` իրականացնել հարկային պարտավորությունների գանձում:
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից այս որոշումը հրապարակվել է 14․08․2024 թվին, և այն սահմանում է իրավական գործընթաց՝ հարկային պարտավորությունների չկատարող անձանց համար:
Դիմումի ներկայացման ընթացակարգը
Դիմումը հարկային պարտավորությունների կատարման գործընթացում ներկայացնում են ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն կարող է լինել ինչպես էլեկտրոնային, այնպես էլ թղթային ձևով: Սակայն, այս օրենսդրությամբ առավել նախընտրելի է էլեկտրոնային ձևը:
Դիմումի լրացման հիմնական փուլերը
- Նվազագույն տեղեկություններ: Դիմումը պետք է պարունակի դիմողի անձնական տվյալները, այդ թվում` անուն, ազգանուն, կաթեգորիա և հարկային նույնականացման համարը:
- Հարկային պարտավորությունների նկարագրությունը: Դիմողը պետք է մանրամասն նկարագրի, թե որոնք են նրա չկատարած պարտավորությունները:
- Հիմնավորումներ: Ցուցաբերել հիմնավորումներ, թե ինչու չի կատարվել պարտավորությունը:
- Ստուգման տեղեկություններ: Ծառայության նամակներ կամ այլ փաստաթղթեր, որոնք կարող են հաստատել դիմողի պնդումները:
Մերժման դեպքերը և վերաքննության գործընթացը
Դիմումն ընդունվելուց հետո ՀՀ ՊԵԿ-ը կարող է մերժել այն, եթե լրացրած տեղեկությունները չեն համապատասխանում պահանջվող չափանիշներին: Եթե դիմումը մերժվել է, դիմողը ունի իրավունք վերաքննության դիմում ներկայացնել:
Մերժման պատճառները
- Նվազագույն տեղեկատվության բացակայություն:
- Դիմումի լրացման չափանիշներին չհամապատասխանող տվյալներ:
- Հիմնավորումների բացակայություն:
Փաստաթղթի մշակման ընթացակարգը և ժամկետները
Այն բանից հետո, երբ դիմումը ներկայացվել է, հարկային մարմինները ունեն մինչև 30 օր՝ հարցը լուծելու համար: Այս ընթացքում նրանք պետք է ուսումնասիրեն բոլոր ներկայացված փաստաթղթերը և կայացնեն որոշում:
Պատասխանների տրամադրումը
Դիմողին պետք է տրամադրվի գրավոր պատասխան, որում կհայտնվի մերժման կամ ընդունման պատճառը:
Խնդիրներ և օգնություն
Եթե դիմողը հանդիպում է խնդիրների դիմումի լրացման կամ ներկայացման ընթացքում, նա կարող է դիմել ՀՀ ՊԵԿ-ի կամ հարկային վարչության ներկայացուցիչներին` խորհրդատվություն ստանալու համար:
Օգնության աղբյուրներ և տեղեկատվություն
- ՀՀ ՊԵԿ պաշտոնական կայք` տեղեկատվական նյութերով:
- Տեղական հարկային մարմիններ, որտեղ կարող են տրամադրվել առկա հարցերի պատասխանները:
- Էլեկտրոնային ծառայություններ, որտեղ կարելի է ստանալ աջակցություն:
Դիմումի ընթացքի մոնիտորինգ
Դիմումն ընդունվելուց հետո կարևոր է հետևել դրա ընթացքին: Դրա համար ՀՀ ՊԵԿ-ը տրամադրում է հնարավորություններ դիմողի համար տեղեկանալ գործընթացի մասին:
Ստուգման մեթոդները
- Էլեկտրոնային համակարգերի միջոցով՝ անձնական հաշվի միջոցով:
- Տարածքային հարկային ծառայության միջոցով:
Հատուկ դեպքեր` դիմողներ ըստ կարգավիճակի
Որոշ դեպքերում, ինչպես օրինակ` արտասահմանյան քաղաքացի կամ անձ, ով գտնվում է անհետացման իրավիճակում, դիմումի գործընթացը կարող է ունենալ լրացուցիչ պահանջներ:
Արտասահմանցի դիմողներ
Երբ արտասահմանցի քաղաքացի դիմում է հարկային պարտավորությունների կատարման համար, նա պետք է ապահովի իր անձնագրի կամ այլ հաշվետու փաստաթղթի համապատասխանության փաստը:
Անձնական տվյալների պաշտպանություն
| Պահանջ | Նկարագրություն |
|---|---|
| Անձնագրի պատճեն | Պետք է ներկայացնել անձնագրի պատճեն: |
| Հարկային նույնականացման համարը | Ստեղծել հարկային նույնականացման համար: |
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 601-Ա որոշումը կարևոր քայլ է ՀՀ հարկային համակարգում, որը հնարավորություն է տալիս կարգավորել հարկային պարտավորությունները չկատարած անձանց համար, մինչդեռ պահպանելով իրավական ժողովրդավարությունը և սոցիալական արդարությունը:
Որի նպատակն է որոշման իրավական հիմքերը և վերլուծությունը
Հաշվի առնելով ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21.06.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 601-Ա որոշումը, կարևոր է առանձնացնել որոշման իրավական հիմքերը և այն շրջանակը, որոնցում այն կիրառվելու է։ Այս որոշումը հիմնված է՝ ՀՀ հարկային օրենսդրության համապատասխան դրույթների վրա, որոնք կարգավորում են հարկային պարտավորությունների կատարման գործընթացը և դրանց չկատարելու հետևանքները։ Մասնավորապես, նա նախատեսում է չկատարված հարկային պարտավորությունների հավաքման մեխանիզմները, ինչը խիստ կարևոր է պետական բյուջեի լրացման համար։
Դատարանների պրակտիկայի ազդեցությունը և հնարավոր բողոքարկման ընթացակարգերը
Այս որոշումն ազդում է նաև դատարանների պրակտիկայի վրա, քանի որ այն կարող է բերել տարբեր բողոքարկումների, ուստի հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական պատասխանատվության։ Դատարաններն ունեն իրատեսական և պրակտիկ մոտեցում, երբ ուսումնասիրում են նմանատիպ գործերը, ինչը կարևոր է՝ որոշման հիմքում դրված փաստերի և հանգամանքների ճիշտ գնահատման համար։ Դրա հետ մեկտեղ, հարկատուները ունեն իրավունք բողոքարկել այս որոշումը՝ ՀՀ վարչական դատական կարգադրության օրենքի համապատասխանությամբ, որտեղ նախատեսված են ժամկետներն ու ընթացակարգերը։
Ծրագրեր ու նախաձեռնություններ հարկային պարտավորությունների կատարումը խթանելու համար
ՀՀ ՊԵԿ-ն իրականացնում է մի քանի նախաձեռնություններ, որոնք նպատակ ունեն բարելավել հարկային պարտավորությունների կատարումը։ Դրանք ներառում են տեղեկատվական ծրագրեր, որոնք ուղղված են հասարակությանը հարկային պարտավորությունների կարևորության մասին տեղեկացմանը, ինչպիսիք են հարկային կրթության ծրագրերը և էլեկտրոնային ուսուցման հարթակները, որոնք ենթադրում են ինտերակտիվ դասեր հարկային օրենքների և պարտավորությունների շուրջ։ Այդ ծրագրերը նաև նպատակ ունեն նվազեցնել հարկային պարտավորությունների չկատարումը՝ բարելավելով հարկատուների գիտակցությունը և նրանց իրավական գիտելիքները: