Անցնել բովանդակությանը
Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ 573-Ա որոշման նշանակությունը և նպատակը

Պաշտոնական փաստաթուղթՀարկեր և հարկային քաղաքականություն
ՆախադիտումDocument preview: ՀՀ ՊԵԿ 573-Ա որոշման նշանակությունը և նպատակը — Հարկեր և հարկային քաղաքականություն
Պաշտոնական փաստաթուղթ

Ի՞նչ կցանկանայիք անել։

Լրացրեք դաշտերը, ստորագրեք, ապա ներբեռնեք:

Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը

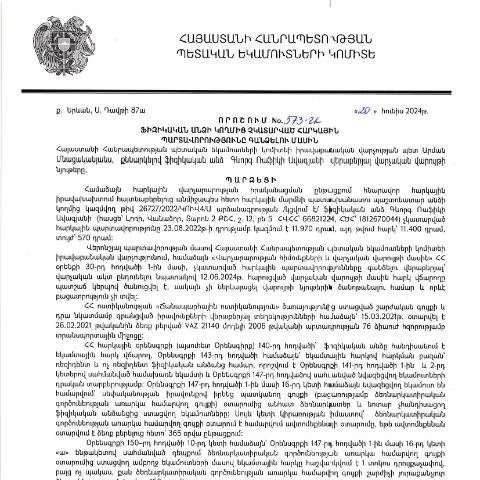
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 573-Ա որոշումը, որը հրապարակվել է 2024 թվականի հունիսի 20-ին, նախատեսում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձումը։ Այս փաստաթուղթը կարևոր դեր է խաղում հարկային համակարգում և դրա միջոցով պետությունը ապահովում է հարկային պարտավորությունների կատարման վերահսկողությունը:

Նպատակ և նշանակություն

Այս որոշումն ուղղված է հարկային պարտավորությունների չկատարման դեպքերում, որտեղ հարկային մարմինները կարող են ձեռնարկել միջոցներ՝ պարտավորությունների կատարումը ապահովելու համար։ Այս գործընթացը կարևոր է պետության եկամուտների պատշաճ ապահովման համար:

Ովքեր են ենթակա գործընթացի

Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնց կատարումը չի իրականացվել։ Հարկային պարտավորությունները կարող են ընդգրկել հարկեր, շահութահարկ, եկամտային հարկ և այլ հարկային պարտավորություններ: Հարկային մարմինները կարող են պահանջել հարկերի վճարում և հնարավորություն են տալիս անձանց լուծել իրենց պարտավորությունները:

Պետության և քաղաքացիների միջև իրավական փոխհարաբերությունները

Այս գործընթացը հանդիսանում է իրավական կարգավորումների մի մասնիկ, որը ապահովում է պետության և քաղաքացիների միջև համագործակցությունը։ Այսօր կան բազմաթիվ հասարակական կազմակերպություններ, որոնք աջակցում են քաղաքացիներին՝ հարկային պարտավորությունները ճիշտ և ժամանակին կատարելու հարցում:

Օրենսդրություն և հղումներ

Այս գործընթացը վարելու հիմքում ընկած է Հայաստանի Հանրապետության վարչական դատարանի որոշումները, ինչպես նաև հարկային օրենսդրությունը, որը նշում է պարտավորությունների կատարումը և դրանց չկատարումը:

Դիմումի ենթակա ափորոշիչներ

  1. Պրոֆիլ՝ հարկային հաշվառման համար
  2. Հարկային պարտավորությունների չկատարում՝ տարիների կտրվածքով
  3. Ներկառուցված փաստաթղթերի մատուցում օրինակով

Անձանց համար, ովքեր դիմում են որոշմանը

Այս գործընթացը պարտադիր է բոլոր այն անձանց համար, ովքեր ունեն հարկային պարտավորություններ, սակայն դրանք չեն կատարել: Դիմող անձը պետք է ունենա հետեւյալ պահանջները:

  • Բարձրագույն կրթություն իրավաբանական կամ տնտեսագիտական ոլորտում
  • ՀՀ քաղաքացիների անձնագրային տվյալներ
  • Եսիմ ընտրված հարկային մարմին՝ պարտավորությունների իրականացման համար

Դիմումի ներկայացման հերթականությունը

Դիմումը ներկայացնելիս անհրաժեշտ է պահպանել որոշակի քայլերի հերթականությունը:

  1. Հավաքել անհրաժեշտ փաստաթղթերը:
  2. Լրացնել դիմումի ձևը:
  3. Ներկայացնել դիմումը հարկային մարմինին:

Դիմումի ձևը և այն լրացնելու առանձնահատկությունները

Դիմումի ձևը, որը պետք է լրացվի, ունի իրավիճակային անգամներ, որոնք կարևոր են դրա լրացման ընթացքում:

Դիմումի բաժին Նկարագրություն
Դիմողի տվյալներ Պետք է նշել լիարժեք անուն, ազգանուն, և այլ անձնական տվյալներ:
Հարկային պարտավորությունները Պետք է նշել բոլոր պարտավորությունները, որոնք չեն կատարվել:
Արդյունքներ Պետք է նշել, թե ինչ միջոցներ են ձեռնարկվելու պարտավորությունները կատարելու համար:

Լրացման pitfalls

Անհրաժեշտ է ուշադիր լինել, որ չկրկնվեն տվյալները, և լիարժեքորեն լրացվեն բոլոր դաշտերը: Անհրաժեշտ է նաև, որ փաստաթղթերը, որոնք ներկայացվում են, լինեն վավերացված:

Գանձման գործընթացի հաջորդականությունը

Դիմումը ներկայացնելուց հետո հարկային մարմինները կիրականացնեն ստուգումներ, որոնք կարող են ներառել:

  • Ներդիրների ստուգում
  • Ռուսական հարկային մարմինների հետ աշխատանք
  • Դիմել դատարան, եթե հարկային պարտավորությունները չկատարվեն:

Ավարտի գործընթացը

Եթե դիմումը հաստատվում է, ապա հարկային մարմինները սկսում են գանձման գործընթացը, որը կարող է ներառել:

  1. Գանձման հայտարարության պատրաստում
  2. Հարկային պարտավորությունների կատարումը:
  3. Դատարան դիմումը՝ պարտավորությունների կատարման հարցով:

Եթե դիմումը մերժվում է

Եթե դիմումը մերժվում է, ապա դիմող անձը կարող է:

  • Դիտարկել մերժման պատճառները
  • Խնդրել նոր հնարավորություն՝ համաձայն հարկային մարմինների:
  • Դիմել դատարան՝ իրավունքների պաշտպանության համար:

Փոփոխությունների դեպքում

Եթե քաղաքացին գտնվում է արտակարգ իրավիճակում կամ այլ հանգամանքներում, հարկային մարմինները կարող են առաջարկել այլընտրանքային լուծումներ:

Յուրաքանչյուրի իրավունքներն ու պարտականությունները

Անհրաժեշտ է, որ յուրաքանչյուր քաղաքացի գիտակցի իր իրավունքները և պարտականությունները, որոնք ծագում են այս գործընթացի արդյունքում:

  • Իրավունք՝ ստանալու բոլոր պահանջվող տեղեկությունները:
  • Պարտականություն՝ ժամանակին կատարել հարկային պարտավորությունները:
  • Իրավունք՝ դիմելու աջակցություն պետական մարմիններին:

Վերջնական նկատառումներ

Այս փաստաթղթերի գործընթացը և հարկային պարտավորությունների կատարումը կարևոր են, որպեսզի քաղաքացիները կարողանան ապահովել իրենց իրավունքների պաշտպանությունը և պահպանել պետական համակարգի արդյունավետությունը:

ՀՀ ՊԵԿ իրավաբանական վարչության որոշման ազդեցությունը հարկային պարտավորությունների կատարումների վրա

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 573-Ա որոշումն, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, ունի մի շարք կարևոր ազդեցություններ հարկային պարտավորությունների կատարումների գործընթացում: Այս որոշմամբ նախատեսվում է կազմակերպել և բարելավել հարկային պարտավորությունների կատարման վերահսկողությունը, ինչը հատկապես կարևոր է տնտեսության կայունության ապահովման համար: Որոշման համաձայն, ֆիզիկական անձինք, որոնք խախտել են իրենց հարկային պարտավորությունները, ենթակա են պատժամիջոցների: Այսպիսի դեպքերում հարկային մարմինները կարող են կիրառել շահեկան պայմաններ, օրինակ՝ սահմանված ժամկետում պարտավորությունների կատարումը ենթադրում է անցյալ պարտավորությունների մասի կամ ամբողջի գանձման չեղարկում: Կարևոր է, որ քաղաքացիները տեղեկացված լինեն այս կարգավորումների մասին և օգտագործեն իրենց իրավունքները: Միևնույն ժամանակ, հարկային մարմինների համար հրատապ է տեղեկատվության մատակարարումը, որպեսզի քաղաքացիները կարողանան նախօրոք պատրաստվել և կատարել իրենց պարտավորությունները: Ծրագիր կազմելու և հարկային պարտավորությունների կատարումը զուգակցելու համար անհրաժեշտ է նաև, որ քաղաքացիները հավաստիացնեն իրենց տեղեկությունները, ինչը կարող է իրականացվել էլեկտրոնային ծառայությունների միջոցով:

Հաշվետվությունների տրամադրման կարգը և ընթացակարգը

ՀՀ ՊԵԿ իրավաբանական վարչության 573-Ա որոշումը նաև վերաբերում է հաշվետվությունների տրամադրման գործընթացին, որը կարևոր դեր է խաղում հարկային պարտավորությունների կատարումների վերահսկողության մեջ: Հարկատուները պարտավոր են ներկայացնել իրենց հաշվետվությունները սահմանված ժամկետներում: Հաշվետվությունների ներկայացման գործընթացը սկսվում է անձնական հաշվեկշռի ստացումով, որի համար հարկատուները պետք է դիմեն իրենց մոտակա հարկային մարմին: Հարկային մարմինները, իրենց հերթին, պետք է ապահովեն հաշվեկշռի արագ և արդյունավետ տրամադրում: Հաշվետվությունների ձևերն ու նմուշները մատչելի են ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ քաղաքացիները կարող են հեշտությամբ ներբեռնել անհրաժեշտ փաստաթղթերը: Կարևոր է, որ հարկատուները ուշադրություն դարձնեն հաշվետվությունների լրացման կարգին, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել պատժամիջոցների:

Տվյալների պաշտպանության նշանակությունը հարկային մարմինների աշխատանքում

ՀՀ ՊԵԿ իրավաբանական վարչության 573-Ա որոշման մեջ մեծ ուշադրություն է դարձվում տվյալների պաշտպանության հարցերին: Ֆիզիկական անձինք, ովքեր հանդիսանում են հարկատուներ, հաճախ մտահոգված են իրենց անձնական տեղեկությունների անվտանգությամբ և գաղտնիությամբ: Հարկային մարմինները պարտավորվում են ապահովել տվյալների պաշտպանությունը և օգտագործել միայն այն տեղեկատվությունը, որը անհրաժեշտ է հարկային պարտավորությունների իրականացման համար: Անձնական տվյալների գործարկման ժամանակ կարևոր է, որ հարկային մարմինները遵循 համապատասխան իրավական պահանջները, որպեսզի առկա լինի վստահություն քաղաքացիների շրջանում: Դիտարկելով տվյալների պաշտպանության կարևորությունը, ՀՀ ՊԵԿ-ն մշակում է նոր տեխնոլոգիաներ, որոնք թույլ են տալիս ապահովել ավելի անվտանգ ու արդյունավետ գործունեություն: Տվյալների պաշտպանությունը պետք է դիտվի ոչ միայն որպես իրավական պահանջ, այլև որպես քաղաքացիների իրավունքների պաշտպանություն, ինչը կարևոր է հանրային վստահության բարձրացման համար:

Հաճախ տրվող հարցեր

Ինչ է 573-Ա որոշումը?

573-Ա որոշումը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը:

Որքան կարևոր է այս որոշումը?

Այս որոշումը կարևոր դեր է խաղում հարկային համակարգում և ապահովում է հարկային պարտավորությունների կատարման վերահսկողությունը:

Որո՞նք են որոշման նպատակը:

Նպատակը հարկային պարտավորությունների չկատարման դեպքերում հարկային մարմինների միջոցների ձեռնարկումն է:

Ի՞նչ ամսաթվով է հրապարակվել որոշումը:

Որոշումը հրապարակվել է 2024 թվականի հունիսի 20-ին:

Որտե՞ղ կարելի է գտնել որոշման տեքստը:

Որոշման տեքստը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում՝ 08․07․2024-ից:

Նման փաստաթղթեր

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 570-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 20.06.2024թ. որոշում (Աննա Աշոտի Գևորգյան, ՀՎՀՀ՝ 72954119, անձնագիր/ՀԾՀ՝ 6614750321) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 08․07․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 660-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 31.07.2024թ. որոշում (Գևորգ Ռոմիկի Ավագյան, ՀՎՀՀ՝ 85582216, ՀԾՀ՝ 1405920025) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 30․08․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.07.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 664-Ա որոշում (Գևորգ Մկրտչի Մարկոսյան, անձնագիր՝ AR 0643821) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 07․10․2024թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.06.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 553-Ա որոշում (Գոռ Գառնիկի Կարապետյան, ՀՎՀՀ՝ 28220473, անձնագիր՝ AV 0535371) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 11․07․2024թ․)

Հարկեր և հարկային քաղաքականություն