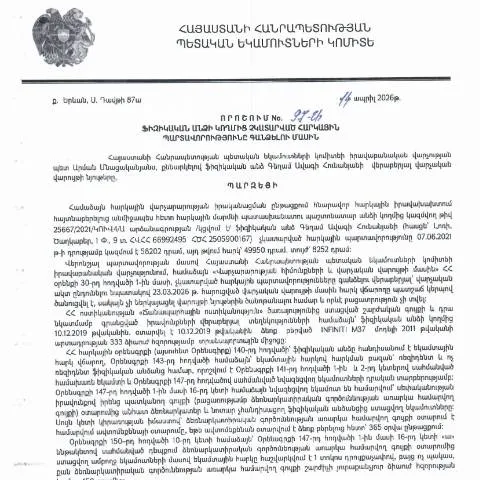
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն ունի էական նշանակություն բոլոր ֆիզիկական անձանց համար, ովքեր կարող են հայտնվել հարկային պարտավորությունների չկատարման խնդրի առաջ։ Որոշումը կայացված է 2026 թվականի ապրիլի 14-ին և հրապարակվել է 2026 թվականի մայիսի 19-ին:
Հարկային պարտավորությունների չկատարման վտանգները
Որպես ֆիզիկական անձ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք պատասխանատվությունների, այդ թվում՝ վարչական տուգանքների, տոկոսների և նույնիսկ իրավաբանական գործընթացների:
- Վճարային պարտքերի ավելացում
- Վարչական պատասխանատվություն
- Նմանատիպ պարտավորությունների կրկնություն ապագայում
Այսպիսով, կարևոր է արագ արձագանքել հարկային պարտավորությունների մասին ծանուցումներին և համապատասխան միջոցներ ձեռնարկել:
Ովքե՞ր կարող են դիմել՝ համաձայն որոշման
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ և չեն կատարել դրանք ժամանակին։ Դիմումը կարող են ներկայացնել նաև իրավաբանական ներկայացուցիչները, եթե նրանք համապատասխան լիազորություններ ունեն:
Դիմումը ներկայացնելու քայլին
- Քայլ 1. Համոզվեք, որ ունեք բոլոր անհրաժեշտ տեղեկությունները՝ պարտքի գումարը, ժամկետները և այլ տեղեկություններ:
- Քայլ 2. Լրացրեք համապատասխան ձևաթուղթ, ինչպես նաև հավաքեք անհրաժեշտ փաստաթղթերը:
- Քայլ 3. Կատարեք դիմումը առցանց ՀՀ ՊԵԿ պաշտոնական կայքում:
Որպեսզի լրացնել դիմումը, կարևոր է հետևյալը
Այս դիմումը պահանջում է ճշգրիտ և լիարժեք տեղեկություններ։ Անհրաժեշտ է ուշադրություն դարձնել յուրաքանչյուր դաշտին:
- Անուն և ազգանուն: լրացնելիս պետք է լինել շատ ուշադիր, որ անունը ճիշտ և ամբողջությամբ գրեք:
- Հարկային նույնականացման համարը: սա կարևոր տեղեկություն է, որը հաստատում է ձեր անձը:
- Պարտքի մանրամասները: նշեք բոլոր բացակայող հարկային պարտավորությունները:
Արժեքավոր տեղեկություններ դիմելու գործընթացից
Դիմումն ներկայացնելուց հետո, կարևոր է հետևել դրա ընթացքին, քանի որ գործընթացը կարող է տևել որոշ ժամանակ։ ՀՀ ՊԵԿ- ի պաշտոնական կայքում կարող եք ստուգել ձեր դիմ application's վիճակը:
Ավելորդ ուշացումից խուսափելու միջոցներ
Եթե դուք չեք ստացել պատասխան որոշումից հետո, կամ եթե նկատել եք որեւէ սխալ, դուք իրավունք ունեք դիմել անձամբ կամ առցանց համապատասխան մարմնին:
Ինչ անել՝ դիմումը մերժվելու դեպքում
Եթե ձեր դիմումը մերժվում է, դա կարող է հանգեցնել հակամարտությունների կամ էլ ավելի մեծ խնդիրների: Այս դեպքում դուք պետք է:
- Ստուգեք մերժման պատճառը՝ հասկանալու համար, թե ինչու է ձեր դիմումը մերժվել:
- Եթե նկատել եք սխալ կամ բացթողում, ուղղեք դրանք և կրկին ներկայացրեք դիմումը:
- Տեղեկացրեք համապատասխան իրավաբանական կամ հարկային մասնագետներին, եթե իրավիճակը ավելի բարդ է:
Ինչպե՞ս առանձնացնել այս դիմումը այլ հարակից փաստաթղթերից
Ի տարբերություն այլ տեղեկություններ, այս դիմումը կենտրոնանում է կոնկրետ հարկային պարտավորությունների գանձման վրա՝ ընդգծելով ֆիզիկական անձի պատասխանատվությունը, հակառակ մի շարք այլ ձևաթղթերի, որոնք կարող են վերաբերվել ընդհանուր հարկային կարգավորումների:
Դիմումի առանձնահատկությունները
| Դիմումի տեսակ | Նպատակ | Խնդիր |
|---|---|---|
| Հարկային պարտավորությունների գանձում | Ֆիզիկական անձի պարտավորությունների կարգավորում | Պարտքերի ակնթարթային լուծում |
| Հարկային հայտարարություն | Անցած տարվա հարկային տվյալների ներկայացում | Ամեն տարի պարտաճանաչ ներկայացում |
Հատուկ դեպքեր և ըստ իրավիճակների դիմումներ
Որպեսզի դիմորդները կարողանան առավել արդյունավետ կերպով լուծել իրենց խնդիրները, որոշակի իրավիճակների համար կարող եք դիմել հատուկ կարգով:
- Եթե դիմումը ներկայացնում է անչափահաս անձ, անհրաժեշտ է ներկայացնել ծնողի կամ օրինական ներկայացուցչի համաձայնությունը:
- Այն անձինք, ովքեր գտնվում են այլ պետություններում, կարող են դիմել օնլայն՝ տրամադրելով ազգություն հաստատող փաստաթղթեր:
- Առանձնահատուկ դեպքերում հարկային պարտավորությունների լուծման համար, դիմելուց առաջ խորհուրդ է տրվում խորհրդակցել իրավաբանական մասնագետի հետ:
Շարունակական վերահսկողություն և առկա իրավիճակներ
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը մշտապես կհետևի գործի ընթացքին։ Հարկային գործի ընթացքի մասին տեղեկությունները կարող են ստացվել նաև պետական էլեկտրոնային ծառայության միջոցով, ինչը ապահովում է թափանցիկություն և արագություն:
Փորձագիտական կարծիքներ
Բազմատիպ իրավիճակներում, հարկային իրավաբանները խորհուրդ են տալիս լինի ուշադիր և հետևողական, որպեսզի չմոռանաք որևէ կարեւոր մանրամաս:
- Հնարավորության դեպքում օգտագործեք էլեկտրոնային ստորագրություն՝ դիմումը արագ և անվտանգ ներկայացնելու համար:
- Աշխատեք ապացուցել ձեր ֆինանսական վիճակը, եթե հարկային պարտավորությունները կապվում են ֆինանսական դժվարությունների հետ:
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներմուծվող հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, հիմք ընդունելով 14.04.2026 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 97-Ա որոշումը, սկսել է հարկային պարտավորությունների գանձման գործընթաց, որը ուժի մեջ մտնում է որոշման հրապարակումից հետո: Այս գործընթացն ընդգրկում է մի շարք փուլեր, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները:
Առաջին հերթին, հարկային պարտավորությունները նշվում են պարտապանի անձնական հաշվեգրման ֆայլում, որտեղ հաշվառված են բոլոր իրականացված և իրականացվելիք հարկային վճարումները: Փաստաթղթերը, որոնք կազմում են այս գործընթացը, ներառում են պարտավորությունների վերաբերյալ տեղեկությունները, ինչպես նաև հետևյալ փաստարկները՝ վճարման ժամկետներ, հաշվարկված տույժեր և այլ հարկային պատասխանատվություն:
Հաջորդ փուլում, ՀՀ ՊԵԿ-ն պետք է կատարի պարզաբանումներ պարտապանին՝ նշելով պարտավորությունների մանրամասները և հստակեցնելով, թե ինչ և ինչպես պետք է իրականացվի: Այս տեղեկատվությունը տրամադրվում է նաև էլեկտրոնային կերպով, ինչը նվազեցնում է անձնական այցելությունների անհրաժեշտությունը:
Միաժամանակ, հարկային պարտավորությունների գանձումը կարող է իրականացվել նաև դատական գործընթացների միջոցով, եթե պարտապանը չի կատարի իր պարտավորությունները: Այս դեպքում, պետական մարմինները կարող են դիմել դատարան՝ պարտավորությունների կատարման պահանջով:
Ավանդական և էլեկտրոնային համակարգերի միջև փոխհարաբերությունը
ՀՀ ՊԵԿ-ում իրականացվող հարկային պարտավորությունների գանձման գործընթացում ավանդական համակարգերի և էլեկտրոնային ծառայությունների փոխհարաբերությունը շատ կարևոր է: Այս երկու համակարգերը լրացնում են միմյանց և ապահովում են առավել արդյունավետ աշխատանք: Էլեկտրոնային համակարգերը թույլ են տալիս քաղաքացիներին արագ և հեշտությամբ ստանալ անհրաժեշտ տեղեկատվությունը և իրականացնել վճարումներ:
Օրինակ, հարկային պարտավորությունների վերաբերյալ տեղեկությունները կարող են լինել հասանելի ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ քաղաքացիները կարող են ներբեռնել անհրաժեշտ փաստաթղթերը և մասնակցել գործընթացին՝ առանց ֆիզիկական այցերի: Այս մոտեցումը նվազեցնում է և հերթերի, և այլ անհարմարությունների քանակը:
Ավելին, էլեկտրոնային համակարգերը ապահովում են տվյալների անվտանգություն և հարմարեցում, ինչը մասնավորապես կարևորվում է ժամանակակից թվային դարում: ՀՀ ՊԵԿ-ն մշտապես աշխատում է այս համակարգերի բարելավման ուղղությամբ՝ ապահովելով, որ յուրաքանչյուր քայլին համապատասխանի նորագույն տեխնոլոգիական պահանջներին:
Հարկային պարտավորությունների գանձման իրավական հիմքեր
ՀՀ հարկային օրենսդրությունը, մասնավորապես, կարգավորում է հարկային պարտավորությունների գանձման գործընթացները: 97-Ա որոշումը, որն ընդունվել է ՀՀ ՊԵԿ կողմից, հիմնվում է «Հարկային օրենսդրության մասին» օրենքի համապատասխան դրույթների վրա, որոնք սահմանում են պարտավորությունների գանձման մեթոդները, ժամկետները և պահանջները:
Որոշման իրավական հիմքերը ներառում են ինչպես վարչական, այնպես էլ դատական գործիքակազմեր: Սրանք հնարավորություն են տալիս ՀՀ ՊԵԿ-ին կիրառել տարբեր միջոցներ՝ հարկային պարտավորությունները գանձելու համար, ներառյալ, սակայն ոչ սահմանափակվելով, վարչական տույժերին, ապօրինի ակտիվների բռնագանձմանը և այլ միջոցներին:
Իրավաբանական վարչության խնդիրն է նկատի ունենալ ինչպես պարտապանի իրավունքները, այնպես էլ պետական մարմինների պարտականությունները՝ ապահովելով հարկային համակարգի արդարությունը և կանխելու համար հարկային խախտումները: Այսպիսով, դրանք աշխատում են իրավաբանների և հարկային մասնագետների հետ՝ ապահովելու համար որակյալ խորհրդատվություն և աջակցություն: