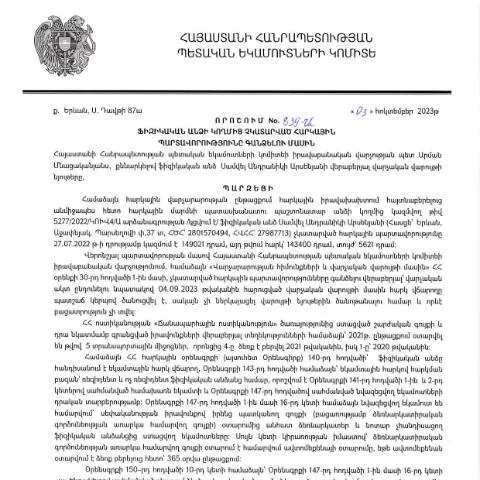
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշման առանձնահատկությունները
2023 թվականի հոկտեմբերի 3-ին ՀՀ պետեկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 839-Ա որոշումը կրել է կարևոր նշանակություն հարկային վարչարարության համար: Այս որոշումը նպատակ ունի կարգավորել այն ընթացակարգերը, որոնք վերաբերում են ֆիզիկական անձանց՝ հարկային պարտավորությունների կատարումը չապահովելու դեպքում կիրառվող միջոցառումներին:
Որոշման նպատակը և նշանակությունը
Այս որոշման միջոցով կառավարությունը նշում է, որ հարկային պարտավորությունների չկատարման դեպքերում կարող են կիրառվել տարբեր իրավական միջոցներ, որոնք ուղղված են պարտավորությունների կատարումը ապահովելուն: Այնուամենայնիվ, որոշման իրականացումը ենթադրում է նաև քաղաքացիների իրավունքների և շահերի պաշտպանությունը:
Ովքե՞ր կարող են դիմել
Խոսքը գնում է ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, սոցիալական ապահովության վճարներ և այլ հարկեր, որոնք նախատեսված են Հայաստանի Հանրապետության օրենքներով:
Որոշման կազմը
Այս որոշման շրջանակում որոշակի ձևաթղթեր են սահմանվում, որոնցով ֆիզիկական անձինք պետք է ներկայացնեն իրենց պահանջները կամ բողոքները: Դիմումները պետք է լրացվեն ըստ համապատասխան ձևաչափի և ներառեն հետևյալ հիմնական կետերը.
- Ֆիզիկական անձի անուն և ազգանուն
- Կազմակերպությունների անուններ, եթե կիրառվում են
- Հեռախոսահամար
- Հասցե
- Հարկային պարտավորությունների մանրամասներ
- Նշել պարտավորությունների չկատարման պատճառները
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է լրացվի զգուշությամբ, քանի որ ցանկացած սխալ կարող է հանգեցնել դիմումի մերժմանը: Հիմնական խորհուրդներ՝
- Անշուշտ տեղեկություններ. Համոզվեք, որ բոլոր տվյալները ճիշտ են:
- Փաստաթղթերի միացում. Միացրեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են ձեր պարտավորությունների մասին տեղեկությունները:
- Էլեկտրոնային համակարգ. Լրացրած դիմումը պետք է ներկայացվի էլեկտրոնային համակարգի միջոցով, քանի որ պաշտոնական ձեւակերպումն առավելագույնս տրվում է առցանց:
Դիմումի՝ հարկային մարմիններին ներկայացման գործընթացը
Դիմումի ներկայացումը կարող է իրականացվել հետևյալ քայլերով:
- Դիմումի պատրաստում և վերանայում:
- Փաստաթղթերի հավաքում:
- Դիմումի էլեկտրոնային համակարգում ներկայացնում:
- Դիմումին՝ կորոշման գրանցումը ստանալ:
Հարկային մարմինները պարտավոր են 30 օրվա ընթացքում պատասխանել դիմումին: Այդ ընթացքում կարող են պահանջվել լրացուցիչ տեղեկություններ:
Նախորդ փաստաթղթերից տարբերությունները
Այս որոշումն առանձնահատուկ է այն առումով, որ այն վերաբերում է միայն ֆիզիկական անձանց և չի տարածվում իրավաբանական անձանց կամ կազմակերպությունների վրա: Շնորհիվ այս որոշման, ֆիզիկական անձիք կարող են ավելի հեշտությամբ կարգավորել իրենց հարկային պարտավորությունները:
Հարկային պարտավորությունների չկատարման հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում ֆիզիկական անձինք կարող են հանդիպել հետևյալ հետևանքներին:
- Հարկային տուգանքներ:
- Քաղաքացիական գործերի հարուցում:
- Հարկային պարտավորությունների գանձում:
Այսպիսով, կարևոր է, որ քաղաքացիները ուշադիր հետևեն իրենց հարկային պարտավորություններին և անհապաղ կարգավորեն հնարավոր խնդիրները:
Վճարումների կարգավորումը
Եթե ձեզ մոտ առաջանում են խնդիրներ հարկային պարտավորությունների կատարելու հետ կապված, դիմեք առաջադրված ընթացակարգերով: Վճարումների կարգավորումը կարող է իրականացվել մի քանի եղանակներով՝ բանկային փոխանցման կամ հարկային մարմիններում անձամբ վճարելու միջոցով:
Աշխատանքի գծով հազվադեպ հանդիպող իրավիճակները
Եթե դուք ունեք հատուկ պայմաններ, օրինակ՝ միջազգային հարկային պարտավորություններ, կամ գտնվում եք արտասահմանում, անհրաժեշտ է համապատասխան ձևաչափով դիմել հարկային մարմիններին, որպեսզի հասցնեք անհրաժեշտ տեղեկությունները:
Մասնակի կամ լրիվ ազատումներ
Մասնակի կամ լրիվ ազատումներ կարող են տրամադրվել հետևյալ դեպքերում:
- Առաջարկվող վճարումները անհնար են կազմակերպելու պատճառով:
- Պետական օգնություն ստացող իրավիճակներ:
- Հիվանդություն կամ անձի կյանքի վտանգ:
Տեղեկատվություն դիմումների կարգավիճակի մասին
Դիմումների կարգավիճակը կարելի է ստուգել առցանց: Հարկային մարմիններն տրամադրում են հնարավորություն դիմումատուներին հետևել իրենց դիմումի ընթացքին: Հարկային մարմինները պարտավոր են առաջարկել տեղեկություններ about դիմումների ընթացքի վերաբերյալ:
Դիմումների վերահսկման մեթոդները
Եթե դիմումը չի ստացվել կամ մերժվել է, դուք կարող եք օգտագործել հետևյալ մեթոդները:
- Հեռախոսով կապ հաստատել հարկային մարմինների հետ:
- Էլեկտրոնային փոստով հարցումներ ուղարկել:
- Դիմել անձամբ:
Այս միջոցառումներ կօգնեն ձեզ մանրամասն տեղեկություն ստանալ ձեր դիմումի մասին:
Ավարտական քայլերը
Եթե որոշումն ընդունվի, ապա հարկային մարմինները կհայտարարեն դրա մասին: Արդյունքն անմիջապես կտեղեկացվի դիմումատուին, և անհրաժեշտ է պատասխանել տրված ակնարկներին:
Հայտարարությունների մասին տեղեկացնելը
Հարկային մարմինները կարևորում են դիմումատուների տեղեկությունները: Հետևաբար, հարկավոր է ուշադիր հետևել բոլոր հայտարարություններին՝ պետական մարմինների կողմից:
Դիմումները վերահսկելու կարևորությունը
Դիմումները վերահսկելը կարևոր է, քանի որ հարկային պարտավորությունների կարգավորումը կարող է ազդել ձեր ֆինանսական իրավիճակի վրա: Համոզվեք, որ հետևում եք բոլոր ընթացակարգերին:
Ամփոփելով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 839-Ա որոշումը կարևոր փաստաթուղթ է, որը անդրադառնում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացին: Անհրաժեշտ է ճանաչել այս գործընթացի կարևորությունը ու հետևել բոլոր ընթացակարգերին:
Ամփոփում և ազդեցություն հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի հոկտեմբերի 3-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 839-Ա որոշումը կարևոր քայլ է հարկային կարգապահության պահպանման գործում: Այս որոշմամբ, օրենսդրության համաձայն, սահմանափակվում են այն ֆիզիկական անձինք, որոնք չունեն իրականացրած հարկային պարտավորություններ իրենց եկամուտների նկատմամբ:
Այս որոշումը ունեցավ զգալի ազդեցություն ոչ միայն հարկ վճարողների, այլ նաև կառավարության կողմից եկամուտների հավաքագրման գործընթացում: Այն հաստատում է, որ հարկային պարտավորությունների սխալ կատարումը կամ դրանց չկատարման դեպքում կարելի է միջոցներ ձեռնարկել համապատասխան օրենքների շրջանակներում:
Հարկային պարտավորությունների կատարումը մեծ ազդեցություն ունի թե՛ պետության ֆինանսական առողջության, թե՛ քաղաքացիների տնտեսական գործունեության վրա: Չկատարված պարտավորությունները կարող են բերել հարկային վարչությունների կողմից ժամկետային տուգանքների և հավելյալ վճարների կիրառման:
Անձնական տեղեկատվության պաշտպանություն և գաղտնիություն
Այսօր հարկային համակարգի արդյունավետության բարձրացմանը զուգընթաց, նաև մեծ ուշադրություն է հատկացվում անձնական տեղեկատվության պաշտպանությանը: ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը պահանջում է, որ բոլոր տվյալները, որոնք կարելի է օգտագործել ֆիզիկական անձի նկատմով, պետք է պահպանվի օրենքի սահմաններում:
Անձնական տվյալների պաշտպանությունը կարևոր է, քանի որ հարկային պարտավորությունների կատարումը ենթադրում է բազմաթիվ անձնական տվյալների տրամադրում: Այդ իսկ պատճառով, հարկային վարչությունները պետք է ապահովեն, որ բոլոր անձնական տվյալները պահպանվեն անվտանգ և չլինեն բացահայտված երրորդ կողմերի կողմից:
ՀՀ օրենսդրությամբ սահմանված են հատուկ կարգավորումներ, որոնք պահանջում են, որ հարկային մարմինները որևէ անձի տվյալները կարող են օգտագործել միայն այն դեպքում, երբ այն անհրաժեշտ է օրենքով հաստատված նպատակների համար:
Հարկային պարտավորությունների գանձման մեթոդաբանություն
Հարկային պարտավորությունների գանձման գործընթացը իրականացվում է մի քանի փուլերով, որոնք նախատեսում են ոչ միայն պարտավորությունների հայտնաբերում, այլ նաև դրանց գանձման մեթոդների կիրառումը: 839-Ա որոշման շրջանակներում սահմանված է, որ դրանք կարող են ներառել ինչպես ֆինանսական, այնպես էլ վարչական միջոցներ:
Հարկային վարչություններն առաջին հերթին պարտավոր են ուղարկել զգուշացումներ և տեղեկացնել քաղաքացիներին իրենց հարկային պարտավորությունների մասին: Եթե պարտավորությունները չեն կատարվում, ապա կարելի է կիրառել վարչական տուգանքներ և այլ միջոցներ:
Գանձման գործընթացը կարող է նաև ներառել պարտավորությունների վաճառք կամ անհատական պայմանագրերի կնքում, որոնք հնարավորություն են տալիս քաղաքացիներին վճարել պարտավորությունները հարմարավետ պայմաններով: ՀՀ ՊԵԿ-ի կողմից իրականացվող այս գործընթացները նախատեսում են, որ հարկ վճարողները կարող են դիմել նաև հարթակներ, որտեղ կարող են պարզել իրենց պարտավորությունների ընդհանուր գումարը և պայմանները: