Հասարակական ոլորտում հարկային պարտավորությունների գանձումը՝ որոշման նշանակությունը
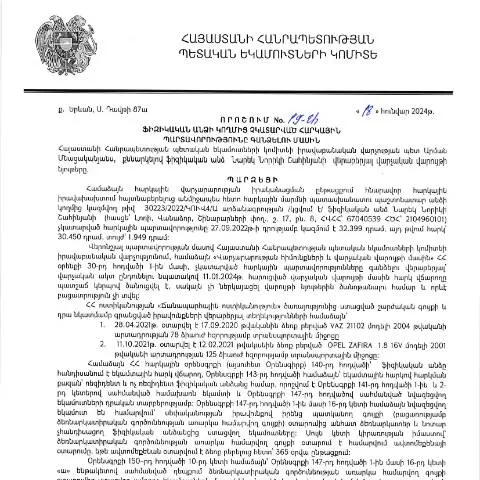
2024 թվականի հունվարի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունվեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 19-Ա որոշում, որը վերաբերելով հարկային պարտավորությունների կատարման գործընթացին։ Այս որոշումը կարևոր դեր է խաղում հարկային համակարգի արդյունավետության բարձրացման և հարկերից խուսափելու դեմ պայքարի շրջանակներում։ Անկախ նրանից, թե որքան կարևոր է այդ պարտավորությունները կատարելու անհրաժեշտությունը, որոշման ընդունումը նաև նշանակում է, որ պետությունը պատրաստ է կիրառել հարկային լծակները՝ օրենքի շրջանակներում։
Դրական փոփոխություններ՝ վարչական պրոցեսում
Այս որոշման հիման վրա մշակված գործընթացները ենթադրում են, որ ֆիզիկական անձինք, որոնք չկատարել են իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության։ Սա նշանակում է, որ պետությունն ունի իրավասություն նրանց նկատմամբ կիրառել հարկային գանձումներ։ Դրա նպատակն է խրախուսել քաղաքացիներին պահել իրենց ֆինանսական պարտավորությունները և նվազեցնել պետական բյուջեի վնասները:
Որոնք են որոշման հիմնական կետերը
- Հարկային պարտավորությունների չկատարման հիմքեր: Որոշումը մանրամասնում է, թե որոնք են այն պայմանները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը։
- Անձնական տվյալների պաշտպանության պահանջներ: Որոշումը ընդգծում է, որ անձնական տվյալները պետք է պահպանվեն՝ համաձայն现有 օրենսդրության:
- Հարկային պարտավորությունների գանձման մեխանիզմներ: Վերաբերյալ միջոցները, որոնք կիրառվելու են հարկային պարտավորությունների գանձման նպատակով:
Որպես անդամակցություն՝ հարկային համարվելու պայմանները
Որոշման հիման վրա հարկային համակարգում հատուկ ուշադրություն է դարձվում այն անձանց, ովքեր հանդիսանում են ֆիզիկական անձանց հարկ վճարողներ, բայց չեն կատարում իրենց պարտավորությունները։ Այդպիսով, նման դեպքերում պետությունը կարող է կիրառել վարչական միջոցներ՝ նրանց հարկային պարտավորությունները պարտադրելու համար:
Ինչպես լրացնել որոշման հայտը
Դիմումը պետք է լրացվի շատ ուշադիր՝ հաշվի առնելով, որ սխալները կարող են հանգեցնել վարչական հաշվետվությունների ձախողման: Առաջին հերթին պետք է նշել՝
- Անձնական տվյալներ: Ձեր ամբողջական անունը, ազգանունը և ծննդյան ամսաթիվը:
- Հարկային հաշվեհամարը: Հարկային նույնացման համար, որը դուք ստանում եք ՀՀ ՊԵԿ-ից:
- Պարտավորության տեսակը: Տրամադրել լիակատար տեղեկություններ, թե որ հարկային պարտավորություններն եք չկատարել:
Դիմելու գործընթացը՝ տարբեր ձևաչափերով
Դիմումը կարող է ներկայացվել մի քանի տարբեր եղանակներով՝ կախված քաղաքացիների հնարավորություններից։ Դրա հետ մեկտեղ, պետական համակարգերը մշտապես խրախուսում են էլեկտրոնային դիմումններ՝ առցանց ձևով, ինչն առավել հարմար է:
Դիմելու տարբերակները
- Առցանց: Պետք է ներբեռնել համապատասխան հայտը ՀՀ ՊԵԿ պաշտոնական կայքից և լրացնել՝ առանց սխալների:
- Փոստով: Դուք կարող եք ուղարկել դիմումը ՀՀ ՊԵԿ գրասենյակ՝ հարկային վարչության հասցեով:
- Գրասենյակում: Հնարավորություն կա դիմել նաև անձամբ՝ հարկային վարչության գրասենյակում:
Արդյունքների վերանայում՝ հետագա քայլերն
Որոշման ներկայացումից հետո սպասեք վարչական մարմնի պատասխանին։ Դասակարգման գործընթացը կարող է տևել մի քանի շաբաթ, որից հետո դուք կստանաք համապատասխան տեղեկատվություն՝ ձեր դիմումը ընդունելու կամ մերժելու վերաբերյալ:
Ինչպես հետևել դիմումին
ՀՀ ՊԵԿ-ի կողմից տրամադրվումող հատուկ համակարգի միջոցով դուք կարող եք հետևել ձեր դիմումի ընթացքին:
Հարկային պարտավորությունների կատարումը՝ պատասխանատվության մասին
Թեև որոշումը ներկայացնում է միջոցներ պարտավորությունների գանձման համար, հարկավոր է հասկանալի լինել, որ պետությունը պարտավոր չէ օգտագործել բոլոր հնարավոր միջոցները: Որոշումից հետո, ֆիզիկական անձը, ով չգիտի՝ ով է իրեն հարկային պարտավորությունների վերաբերյալ, կարող է դիմել խորհրդատվության համար:
Վերջնական նկատառում՝ օրենքի առաջնահերթություն
ՀՀ-ում հարկային պարտավորությունները կատարելու անհրաժեշտությունը կրկին հաստատվում է, իսկ այդ գործընթացը պետք է լինի առավել թափանցիկ և հասկանալի քաղաքացիների համար:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 19-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կատարումը վերահսկելու համար: Այս որոշումն ապահովում է, որ հարկ վճարողները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կկարողանան պարզեցնել վճարման գործընթացը և խուսափել լրացուցիչ զսպող միջոցներից: Վճարային գործընթացը ներառում է մի շարք քայլեր, որոնք հարկ է կատարել:
Առաջին քայլը հարկային պարտավորությունների պարզեցումն է, որը իրականացվում է հարկային մարմինների կողմից: Հարկ վճարողը պետք է ներկայացնի անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն նրա ֆինանսական վիճակը և նախկինում կատարված վճարումները: Այս գործընթացի շրջանակներում կարող են լինել հատուկ պայմաններ, որոնք պետք է դիտարկել: Օրինակ, եթե հարկ վճարողը չունի ֆինանսական միջոցներ, ապա կարող են կիրառվել անօգուտ միջոցներ:
Երկրորդ քայլը վերաբերում է պարտավորությունների կարգավորմանը, որում կարող են ներառվել վճարման ժամկետների երկարաձգում կամ մասնակի վճարումներ: Այսպիսի պայմանները սովորաբար սահմանվում են համաձայնագիրը ստորագրելուց հետո, և հարկ վճարողը պետք է մշտապես կապի մեջ լինի հարկային մարմինների հետ:
Էլեկտրոնային ծառայությունների օգտագործումը
ՀՀ ՊԵԿ-ը մեծապես խրախուսում է էլեկտրոնային ծառայությունների օգտագործումը, ինչի շնորհիվ հարկ վճարողները կարող են հեշտությամբ մուտք գործել իրենց հարկային պրոֆիլը, ստանալ տեղեկատվություն պարտավորությունների և վճարումների վերաբերյալ, ինչպես նաև իրականացնել վճարումներ:
Էլեկտրոնային ծառայությունների միջոցով պարտավորությունների կառավարման կարևոր բաղադրիչներից մեկի օգտագործումը համարվում է անձնական քանակային համարը (ՀՎՀՀ), որը հնարավորություն է տալիս նույնականացնել հարկ վճարողին: Բացի այդ, հարկային մարմինները տրամադրում են հատուկ QR-կոդեր, որոնք թույլ են տալիս հեշտությամբ ստուգել փաստաթղթերի վավերությունը և արագորեն գտնել կապը հարկային համակարգի հետ:
Հարկ վճարողները կարող են նաև օգտվել ՊԵԿ պաշտոնական կայքից, որտեղ հասանելի են տարբեր ֆորմաներ և տեղեկատվություն, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար: Այսօր ՀՀ ՊԵԿ համակարգը քայլեր է ձեռնարկում էլեկտրոնային ստորագրությունների տարածման ուղղությամբ, ինչի շնորհիվ հարկ վճարողները կարող են թողնել հայտեր և դիմումներ առցանց:
Խախտումների հետևանքները և պատասխանատվությունը
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք խախտումների, որոնք ենթադրում են թե՛ վարչական, թե՛ քրեական պատասխանատվություն: 19-Ա որոշման շրջանակներում հարկային մարմինները պարտավոր են իրականացնել համապատասխան գործողություններ՝ օրենքի պահանջների պահպանման նպատակով: Հարկ վճարողները, ովքեր չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել վարչական տուգանքների, ինչպես նաև դեմ առ դեմ հանդիպումների, որոնք կլինեն հարկային պարտավորությունների կարգավորման համար:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումը կարևոր է ոչ միայն հարկային պարտավորությունների ճիշտ և ժամանակին կատարումն ապահովելու, այլ նաև պատասխանատվության թեման մշակելու համար: Ահա թե ինչու հարկ վճարողները պետք է ուշադիր լինեն և հետևեն իրենց պարտավորություններին՝ խուսափելով հնարավոր խնդիրներից:
Այս որոշման շրջանակներում նաև կարևոր է նկատի ունենալ, որ հարկ վճարողները ունեն իրավունք՝ դիմելու իրավական աջակցություն ստանալու համար, եթե նրանք գտնում են, որ իրենց իրավունքները խախտվել են: Այնուամենայնիվ, հարկ վճարողները պետք է լինեն պատրաստ վերբեռնելու բոլոր անհրաժեշտ փաստաթղթերը, որոնք թույլ կտան գնահատել իրավիճակը օրենքի շրջանակներում: