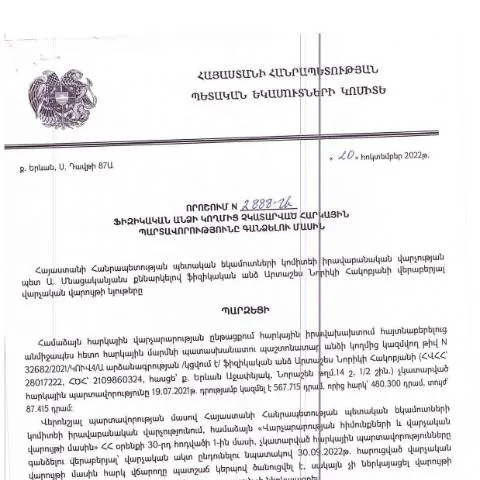
Մանրամասն ուսումնասիրություն ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2888-Ա որոշման մասին
2022 թվականի հոկտեմբերի 20-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի N 2888-Ա որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, կարևոր տեղ է զբաղեցնում հարկային պարտավորությունների վերաբերյալ ՀՀ օրենսդրության շրջանակում: Դիմումի նպատակն է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները գանձել, ինչը մի կողմից, անհրաժեշտություն է հարկային համակարգի արդյունավետության համար, մյուս կողմից, կհանգեցնի վարկանիշի բարելավման և հարկ վճարողների իրավունքների պաշտպանության:
Ովքեր են պատասխանատու դիմումի ներկայացման համար
Այս մշակված կարգը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել համապատասխան ժամկետներում: Այդպիսի անձինք կարող են լինել տարբեր խմբերից, օրինակ՝
- Նախկինում մասնավոր ձեռնարկատերեր
- Անձանց, ովքեր զբաղվում են ազատ մասնագիտությամբ
- Իրավաբանական անձինք, որոնց հաշվետվությունները չեն համապատասխանում օրենքին
Դիմումի լրացման և ներկայացման գործընթացը
Դիմումի լրացման գործընթացում կարևոր է կտրուկ ուշադրություն դարձնել յուրաքանչյուր կետի ճիշտ լրացմանը, քանի որ ցանկացած սխալ կարող է հանգեցնել դիմումի մերժման: Դիմումը պետք է պարունակի հետևյալ հիմնական տեղեկությունները:
- Անձնական տվյալներ՝ անուն, ազգանուն, ծննդյան ամսաթիվ, բնակության հասցե:
- Հարկային պարտավորությունների մանրամասները՝ ենթակա հարկատեսակները, պարտավորությունների գումարները:
- Վճարման պայմանները՝ առաջարկներ մարումների ժամկետների կամ վարկային պայմանների մասին:
Դիմումը կարելի է ներկայացնել առցանց կամ ուղղակի՝ համապատասխան պետական մարմնին, օրինակ՝ ՀՀ ՊԵԿ: Առցանց ստուգման համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն:
Ինչպես հետևել դիմումի ընթացքին
Դիմումն ընդունվելուց հետո, անհրաժեշտ է հետևել դրա ընթացքին: Համակարգը թույլ է տալիս ստանալ տեղեկություններ դիմումի վիճակի մասին՝ ցանցային համակարգի միջոցով: Հնարավոր է նաև դիմել պետական մարմնի գործընկերներին, ովքեր կարող են տրամադրել հավելյալ տեղեկություններ:
Այլ իրավիճակներ և բացառություններ
Կան մի շարք հատուկ դեպքեր, երբ դիմումը լրացնելու գործընթացը կարող է տարբեր լինել:
- Արտասահմանից ժամանած անձինք՝ կարող են դիմել ապրելու վայրում, և նրանց համար կարող են կիրառվել այլ պայմաններ:
- Մանկավարժական կամ ուսումնական հաստատություններում սովորող անձինք՝ կարող են ունենալ հատուկ արտոնություններ:
Այս որոշման առանձնահատկությունները համեմատած նմանատիպ դիմումների հետ
Պետք է նշել, որ 2888-Ա որոշումը տարբերվում է այլ հարկային դիմումներից նրանով, որ այն ուղղված է ոչ միայն պարտավորությունների ձգձգմանը, այլև դրանց արագ կատարմանը: Դիմումի մանրամասնությունները ընդգրկում են ինչպես ապօրինի գործողությունները, այնպես էլ առաջարկվող լուծումները:
Դիմումի ընթացակարգի ժամանակացույցը
Դիմումը ներկայացնելուց հետո, կողմերը պետք է կատարեն որոշակի քայլեր՝
| Այլընտրանքային քայլեր | Ժամկետներ |
|---|---|
| Դիմումի ներկայացում | 5 աշխատանքային օր |
| Ակնթարթային ստուգումների իրականացում | 10 աշխատանքային օր |
| Վճարման վերջնաժամկետ | 30 աշխատանքային օր |
Այս դիմումը որպես գործընթացի բաղադրիչ
Դիմումը հանդիսանում է հարկային պարտավորությունների գանձման գործընթացի անբաժանելի մաս: Այն ոչ միայն թույլ է տալիս պետական մարմնին ստանալ պարտավորությունները, այլ նաև հանդիսանում է հարկատուների իրավունքների պաշտպանության կարևոր գործիք: Կառավարության որոշումը ուժի մեջ է մտնում նույն օրը, երբ հրապարակվում է:
Չնայած այս գործընթացը կարող է թվալ բարդ, դրա ճիշտ իրականացումը կօգնի ոչ միայն ֆիզիկական անձանց, այլ նաև ամբողջ հարկային համակարգին:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2888-Ա որոշումը փաստում է, որ հարկային պարտավորությունները կատարելու գործընթացը շատ կարևոր է տնտեսության կայունության համար: Հարկեր հավաքելու գործընթացը պետք է լինի թափանցիկ և արդար, որպեսզի քաղաքացիները վստահեն պետական մարմիններին:
Նման决定ութանն ի պատասխան, հարկադիր միջոցառումներ կարող են իրականացվել, եթե հարկատուն չի կատարում իր պարտավորությունները: Դա կարող է ներառել գույքի բռնագանձումն ու բանկային հաշիվների կասեցումը, ինչը պահանջում է համապատասխան իրավական հիմքեր ու գործընթացներ:
Այս գործընթացում կարևոր է հետևել նախատեսված ժամկետներին, ինչպես նաև ապահովելու անհրաժեշտ փաստաթղթերի առկա լինելը: Հարկավոր է նաև հաշվի առնել այն հանգամանքը, որ հարկային պարտավորությունների կատարումը կարող է ազդել քաղաքացու ֆինանսական պատմության վրա:
Ելքեր և բողոքարկման մեխանիզմներ
Եթե քաղաքացիները չեն համաձայնվում ՀՀ ՊԵԿ ընդունած որոշման հետ, նրանք ունեն իրավունք բողոքարկելու համապատասխան մարմնում: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման դեպքում, քաղաքացիները կարող են բողոքարկել որոշումը ՀՀ ՊԵԿ ներսում:
Բողոքարկման գործընթացը պետք է իրականացվի համապատասխան ձևամի միջոցով, որը կարելի է ձեռք բերել ՀՀ ՊԵԿ պաշտոնական կայքից կամ այցելելով նրանց գրասենյակներին: Բողոքարկման դիմումում պետք է մանրամասն նկարագրվեն պատճառները, թե ինչու քաղաքացին կարծում է, որ որոշումը սխալ է:
Հարկային վարչության պատասխանն առաքվում է օրենքի շրջանակներում, ինչը ապահովում է իրավական պաշտպանություն: Քաղաքացիները պետք է հաշվի առնեն, որ բողոքարկման գործընթացը կարող է պահանջել ժամանակ և համապատասխան փաստաթղթավորումներ:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
Հարկային պարտավորությունների կատարումը պահանջում է յուրաքանչյուր ֆիզիկական անձի առանձին մոտեցում և պատասխանատվություն: ՀՀ օրենքների համաձայն, հարկատուները պարտավոր են ապահովել, որ բոլոր հարկային պարտավորությունները ժամանակին կատարվեն: Դա ներառում է եկամտային հարկերը, սոցիալական ապահովության վճարները, ինչպես նաև այլ հարկային պարտավորություններ:
Եթե քաղաքացիները անտեսում են իրենց հարկային պարտավորությունները, նրանք կարող են բախվել տարբեր պատժամիջոցների: Այդ պատժամիջոցները կարող են ներառել տարատեսակ տուգանքներ, ինչպես նաև հաշվետվությունների ներկայացման ժամկետների խախտում:
Հարկային մարմինները կարող են նաև իրականացնել հսկողություն հարկատուների ծանոթ աշխատանքի և ֆինանսական գործունեության վեր հանելու համար, ինչը թույլ է տալիս հայտնաբերել հնարավոր հարկային խախտումներ:
Հարկային պարտավորությունները ոչ միայն երկրի տնտեսության կայունության, այլ նաև քաղաքացիների սոցիալական ապահովության համար կարևոր են, ուստի անհրաժեշտ է, որ քաղաքացիները պատասխանատվությամբ մոտեցնեն իրենց պարտավորություններին: