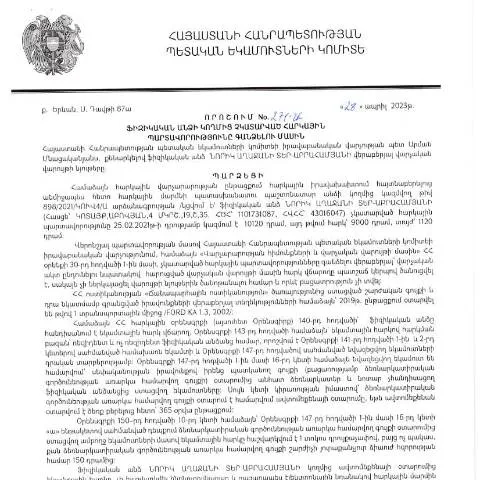
Հարկային պարտավորությունները գանձելու հրամանը. Տեղեկություններ և գործընթացներ
Ավելորդ հարկային պարտավորությունների գանձումը միշտ եղել է կարևոր խնդիր, որը կարող է ազդել ինչպես անհատների, այնպես էլ կազմակերպությունների վրա։ 2023 թվականի ապրիլի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 271-Ա որոշումը մեկ անգամ ևս ընդգծում է այս հարցի կարևորությունը, և նպատակ ունի կարգավորել պարտավորությունների գանձման գործընթացը։
Դրույթների տարբերություններ և նշանակություն
Այս որոշումը առանձնանում է այն հանգամանքով, որ նախատեսում է կոնկրետ մեխանիզմներ և կարգավորումներ, որոնք անհատների համար հեշտացնում են պարտավորությունների գանձման գործընթացը։ Այն տարբերվում է նմանատիպ այլ փաստաթղթերից, որտեղ կարող են չլինել հստակ ձևակերպված քայլեր և պահանջներ։
- Գանձման գործընթացի ճշտութիւն: Որոշումը մանրամասնում է, թե ինչպես և երբ պետք է կատարվեն գանձումները, ինչը նվազեցնում է սխալների հավանականությունը։
- Իրավական հիմքերը: Այս փաստաթուղթը հիմնված է ՀՀ օրենքների և միջազգային փաստաթղթերի վրա, ինչը ապահովում է նրա իրավական ուժը և կայունությունը։
- Համակարգային մոտեցում: Ելնելով պարտավորությունների գանձման գործընթացից՝ որոշումը ներկայացնում է քայլեր, որոնք պետք է իրականացվեն ինչպես հարկային մարմինների, այնպես էլ պարտավորությունների կրողների կողմից։
Ովքեր և ինչ ժամանակահատվածներում են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերւում է բոլոր ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ։ Այն կարող է տարածվել նաև իրավաբանական անձանց, եթե նրանք հանդիսանում են ֆիզիկական անձանց ներկայացուցիչներ կամ հաշվետու են նրանց համար։
Հատուկ դեպքեր և բացառություններ
Որոշակի իրավիճակներում, որոշումը կարող է ունենալ բացառություններ։ Օրինակ, այն կարող է չհանգեցնել գանձման, եթե ֆիզիկական անձը ներկայացնի համոզիչ ապացույցներ, որ հարկային պարտավորություն չի գոյացել կամ նրա չափը զգալիորեն սխալ է հաշվարկվել։
Հաստատման և փաստաթղթերի պատրաստման գործընթացներ
Գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք պարտադիր են ցանկացած ֆիզիկական անձի համար, ով ենթակա է այս փաստաթղթին։ Վերոնշյալ որոշման հիման վրա, հարկային մարմինները կարող են սկսել պարտավորությունների գանձման գործընթացը ներկայացնելով համապատասխան դիմումը՝ փաստաթուղթը հաստատելու համար։
Հիմնական փաստաթղթեր
Պարտադիր փաստաթղթերի ցանկը ներառում է, սակայն չի սահմանափակվում հետևյալներով՝
- Հարկային հաշվետվության տպագիր կամ էլեկտրոնային տարբերակ
- Վճարային փաստաթուղթ՝ որոշման ուժի մեջ մտնելու վկայությամբ
- Ներդրումների կամ այլ ենթակառուցողական փաստաթղթեր, որոնք կարող են հաստատել տեղեկությունները
Գանձման գործընթացի քայլերը, ժամկետները և կարգավորումները
Գանձման գործընթացը կատարվում է մի քանի փուլով, որոնք անհրաժեշտ է հետևել՝ սկսելով փաստաթղթերի ներկայացումից մինչև պարտավորությունների կատարում։
Գործընթացի քայլեր
- Փաստաթղթերի հավաքում և հերթականություն
- Ներդրումների ներկայացում և ստացում
- Հարկային մարմինների կողմից փաստաթղթերի վերանայում
- Պարտավորությունների կատարման համար պատշաճ պայմանների ստեղծում
- Գանձման ավարտ
Ինչպես հետևել և վերահսկել գործընթացը
Հարկային մարմինները առաջարկում են մի շարք օնլայն համակարգեր, որոնց միջոցով կարող եք հետևել ձեր դիմումի կարգավիճակին։ Այս համակարգերը թույլ են տալիս ներկայացնել դիմումները, ստանալ տեղեկատվություն գործընթացի ընթացքի մասին և ժամկետների վերաբերյալ։
Կայքեր և հղումներ
Տեղեկություն ստանալու համար կարող եք օգտագործել ՀՀ ՊԵԿ պաշտոնական կայքը կամ կապվել հարկային մարմինների հետ։
Ռեժիմներ և տարբերակներ՝ դիմելու համար
Փաստաթղթերի ներկայացման համար առաջարկվում են մի քանի տարբերակներ՝
| Ներկայացման ձև | Առաջարկված ժամանակահատված | Օգտագործվող տեխնոլոգիաներ |
|---|---|---|
| ՈՒԶԱՐԻԿ | Ձմռան ամիսներին | Էլեկտրոնային համակարգեր |
| ԷԼԵԿՏՐՈՆԻԿ ԲԱՑԱՌՈՒՄՆԵՐ | Տեղեկությունների մշակումից հետո | QR կոդեր, էլեկտրոնային ստորագրություններ |
Շարունակությունը՝ խնդիրների պարագայում
Եթե դիմումը կամ գանձման գործընթացը մերժվում են կամ առաջանում են խնդիրներ, ապա ֆիզիկական անձը կարող է դիմել վերանայման՝ հետևելով գործընթացի համապատասխան քայլերին։ Կառավարությունը նախատեսում է նաև օնլայն խորհրդատվություն, որը կարող է լինել օգտակար, երբ առկա են տարաձայնություններ կամ լրացուցիչ տեղեկություններ են անհրաժեշտ։
Հնարավոր խնդիրներ և լուծումներ
- Դիմումի մերժում: Կառավարությունը առաջարկում է լրացուցիչ ապացույցներ ներկայացնելու հնարավորություն։
- Սխալ հաշվարկներ: Անհրաժեշտ է վերահաստատել տվյալները և ներկայացնել նոր փաստաթղթեր՝ խնդրահարույց վիճակների համար։
Այս գործընթացները ձևավորում են մեր հարկային համակարգի որակը և աջակցում են քաղաքներին և կազմակերպություններին՝ ապահովելու պարտավորությունների կատարումը։ Ելնելով դրանից, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ներկայացված այս որոշումը կարևոր քայլ է ազգային հարկային համակարգի կայացման և ապագայի կայունացման ուղղությամբ։
Հարկային պարտավորությունների անձնական մոտեցումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 28.04.2023թ․ կայացած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 271-Ա որոշումը կարևոր նշանակություն ունի քաղաքացիների հարկային պարտավորությունների կատարման գործընթացում: Այս որոշմամբ իրավաբանական մարմիններն ունեն իրավասություն գանձել հարկային պարտավորություններ, որոնք չեն կատարվել շարունակում են մնալ բաց: Օրենքի տրամադրություններում նշվում են տարբեր ժամկետներ, որոնց ընթացքում հարկ վճարողները պետք է կատարեն իրենց պարտավորությունները, և եթե նրանք դա չեն անում, այդ դեպքում իրավաբանեները կարող են դիմել հարկային լծակներին:
Հարկային պարտավորությունների գերազանցման հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, դա կարող է հանգեցնել մի շարք հետևանքների: Նախ, հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն, ինչը նշանակում է, որ կարող է կիրառվել ավելացված տուրք կամ տուգանք: Բացի այդ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական կորուստների, ինչպիսիք են բանկային հաշիվների արգելանքները կամ հարստության կորուստը, ինչը կարող է ազդել նրանց ֆինանսական կայունության վրա: Սա կարևոր է հատկապես այն անձանց համար, ովքեր ունեն առևտրային կամ տնտեսական գործունեություն և ցանկանում են պահպանել իրենց բիզնեսը:
Կայուն հարկային համակարգի նշանակությունը
ՀՀ-ում կայուն հարկային համակարգի զարգացումը պահանջում է գործընկերության և համագործակցության մոտեցում ինչպես պետական մարմինների, այնպես էլ հարկ վճարող անձանց միջև: Պետությունը պետք է ապահովի հասկացություն, որտեղ քաղաքացիները գիտակցում են իրենց հարկային պարտավորությունները և դրանց կատարումը դիտում են որպես իրենց քաղաքացիական պարտականություն: Այսօր գրանցված համացանցային ծառայությունները (e-services) հնարավորություն են տալիս քաղաքացիներին հետևելու իրենց հարկային պարտավորություններին, ինչը կարող է նվազեցնել չկատարված պարտավորությունների չափը: