Խոսելու ենք հարկային պարտավորությունների մասին
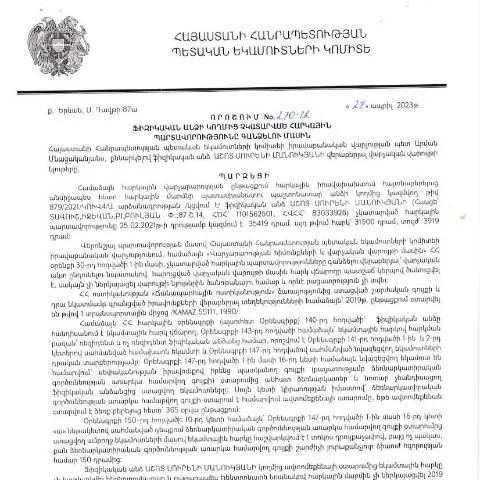
2023 թվականի ապրիլի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 270-Ա որոշումն անդրադառնում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացին։ Այս փաստաթուղթը ոչ միայն ձևավորում է հարկային պարտավորություններին վերաբերող իրավական շրջանակ, այլ նաև հանդիսանում է կարևոր գործիք, որը ուղղակիորեն ազդում է քաղաքացիների ֆինանսական պարտավորությունների իրականացման վրա և պետության բյուջեի ձևավորմանը։
Որոնք են հիմնական նպատակները և առաքելությունը
Այս որոշման հիմնական նպատակները ներառում են.
- Հարկային պարտավորությունների օրինական և ժամանակին կատարումն ապահովելը։
- Պետական բյուջեի ստացվող եկամուտների բարձրացումը։
- Հարկադիր գանձման գործընթացի կարգավորման և պարզեցման միջոցով հարկ վճարողների իրավունքների պաշտպանության ապահովումը։
Ինչպես է իրականացվում հարկային պարտավորությունների գանձումը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն բանից, երբ հարկային մարմինը ճանաչում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այս գործընթացն այնուհետև ներառում է մի քանի քայլեր.
- Հարկային պարտավորությունների հետազոտում. Հարկային մարմինը ստանում է տեղեկություններ պարտավորությունների մասին և գնահատում դրանց համապատասխանությունը:
- Նորարարական միջոցառումների մշակման գործընթաց. Սահմանվում են հարկային պարտավորությունները, որոնք պետք է կատարվեն:
- Նոտարի միջոցով ծանուցում: Ֆիզիկական անձին տեղեկացնում են նրա պարտավորությունների մասին:
- Հարկային պարտավորությունների գանձման գործընթաց: Այս փուլը հաճախ ներառում է հարկադիր գանձման մեթոդներ, ինչպիսիք են դրամաշնորհները, ինչպես նաև բանկային հաշիվների կալանքը:
Նկարագրենք որոշման հիմնական կետերը
Դիտարկելով այս որոշումը, կարևոր է ուշադրություն դարձնել այն հիմնական կետերին, որոնք անհրաժեշտ են լրացնելու համար:
| Կետ | Նկարագրություն | Պատասխանատու անձ |
|---|---|---|
| Պարտադիր հարկերը | Հարկային պարտավորությունների տեսակը և չափը | Ֆիզիկական անձը |
| Հարկային մարմինը | Նշվում է համապատասխան հարկային մարմինը, որը իրականացնելու է գանձումը | ՀՀ ՊԵԿ |
| Գործողությունները | Ծրագրավորված գործողությունները և ժամկետները | Հարկային մարմինը |
Ի՞նչ պետք է անել, եթե պահանջը մերժվի
Եթե որոշման շրջանակներում հարկային պարտավորությունների գանձման պահանջը մերժվում է, հարկ վճարողը ունի իրավասություն դիմելու վերաքննիչ մարմնին։ Վերաքննիչ մարմինը պետք է ուսումնասիրի բոլոր փաստարկները և որոշի, թե արդյոք հարկ վճարողի պահանջը հիմնավորված է, թե ոչ:
Պատրաստել անհրաժեշտ փաստաթղթերը
Ընդհանուր առմամբ, հարկ վճարողները պետք է պատրաստվեն ներկայացնելու մի շարք փաստաթղթեր, որոնք կարող են ծածկել իրենց հարկային պարտավորությունները:
- Կազմակերպական փաստաթղթեր, որոնք հաստատում են ֆիզիկական անձի գործունեությունը։
- Հարկային հաշվետվություններ, որոնք ցույց են տալիս պարտավորությունների կատարման վիճակը։
- Անձնական փաստաթղթեր՝ անձնագիր կամ նույնականացման քարտ։
Հարկային պարտավորությունների կատարման հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում կարող են ի հայտ գալ մի շարք հետևանքներ:
- Պատժամիջոցների կիրառումը, ինչպիսիք են տուգանքները և փոխհատուցումները:
- Բանկային հաշիվների և ունեցվածքի կալանքը:
- Դատական գործընթացների սկսումը, որոնք կարող են հանգեցնել լրացուցիչ ֆինանսական պարտավորությունների:
Եզրափակիչ նկատառումներ
Հարկային պարտավորությունների գանձման գործընթացը բավականին բարդ և հանդեպ զգայուն է, և յուրաքանչյուր ֆիզիկական անձ պետք է ուշադիր մոտենա վճարումների կատարելին։ Այս որոշումը ընդգծում է սեփական հստակ ընթացակարգերը և պարտավորությունները, ուստի հարկ է, որ յուրաքանչյուր հարկ վճարող է ապահովի իր լիարժեք մասնակցությունը գործընթացին՝ խուսափելով հնարավոր խնդիրներից։
Դիտարկումներ 270-Ա որոշման իրավաքաղաքական իմաստի վերաբերյալ
Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչության կողմից 2023 թվականի ապրիլի 28-ին կայացված 270-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր քայլ է հանրային ֆինանսների կառավարման և հարկային արդարության ոլորտում: Մասնավորապես, այս որոշման հիմքում ընկած են հարկային պարտավորություններն իրականացնելու անհրաժեշտությունը, որը խթանում է ոչ միայն պետական եկամուտների բարձրացումը, այլ նաև հարկային կարգապահության ամրապնդումը:
Հարկային պարտավորությունների գանձման մեթոդաբանությունը, ինչպես նաև դրա իրավական հիմքը պետք է դիտարկվեն իրավաբանների և միջազգային փորձագետների կողմից: Որոշումը, այնուամենայնիվ, կարող է ունենալ նաև որոշակի ազդեցություն հարկատուների իրավունքների և շահերի վրա, հատկապես այն ֆիզիկական անձանց համար, ովքեր տարիներ շարունակ անտեսել են իրենց հարկային պարտավորությունները: Իրավաբանական տեսանկյունից, պետք է գնահատել, թե որքանով է արդարացված և համաչափություն ունի տվյալ որոշումը, հաշվի առնելով առկա տնտեսական պայմանները:
Հարկային պարտավորությունների գանձման գործընթացի բարելավման հեռանկարները
ՀՀ ՊԵԿ-ի 270-Ա որոշումը, իրագործելով հարկային պարտավորությունների գանձման գործընթացը, կարող է հանդիսանալ լավ հնարավորություն վարչական արդյունավետության բարձրացման համար: Հարկային համակարգի բարեփոխումը, որում ընդգրկված են ոլորտային տեխնոլոգիական լուծումներ, կարող է համատեղվել նաև բնակչության հարկային գիտակցման բարձրացման հետ:
Պետական եկամուտների կոմիտեն կարող է մշակումներ իրականացնել տեղեկացվածության բարձրացման ոլորտում՝ ստեղծելով տեղեկատվական հարթակներ, որոնց միջոցով քաղաքացիները կարող են հեշտությամբ ստանալ իրենց հարկային պարտավորությունների վերաբերյալ տեղեկություններ: Այսպիսով, կարելի է կանխարգելել ապագա պարտավորությունների չկատարման դեպքերը, իսկ նաև բարձրացնել քաղաքացիների վստահությունը պետական կառույցների նկատմամբ:
Հարկային պարտավորությունների գանձման հետևանքները և սոցիալական անդրադարձները
270-Ա որոշման իրականացումը կարող է ունենալ հասարակական որոշակի հետևանքներ, որոնք կանդրադառնան թե սոցիալ-տնտեսական իրավիճակի վրա, թե քաղաքացիների սոցիալական հոգեբանության վրա: Ֆիզիկական անձանց կողմից չկատարած հարկային պարտավորությունների գնման գործընթացը կարող է լինել որպես սոցիալական հարթակ, որտեղ հարկատուները պետք է գնահատեն իրենց պարտավորությունները՝ հասկանալով դրանց կարևորությունը պետական զարգացման համար:
Այս գործընթացը կարող է նաև լինել նկարագրական սոցիալական ստուգմամբ, որը կօգնի կառավարությանը՝ հասկանալու հասարակական տրամադրությունները և սոցիալական սպասումները, ինչպես նաև հարկային քաղաքականության բարելավման համար կարևոր ցուցանիշներ տրամադրելու: Որոշման մանրամասն ուսումնասիրությունը կարող է ընդգծել, թե ինչպես են քաղաքացիները արձագանքելու իրենց հարկային պարտավորությունների կատարումների գործընթացին և ինչպիսի փորձառություններ ունեն մեկից մյուսի հետ: