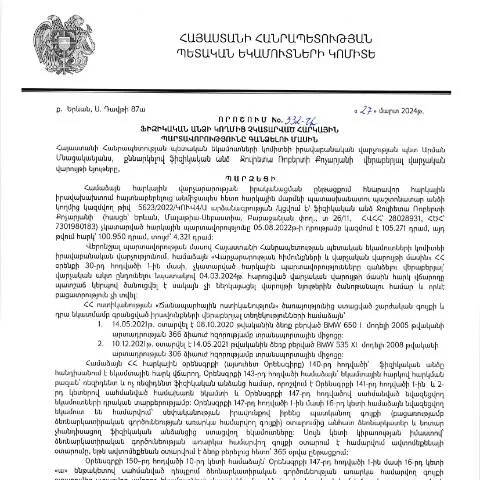
Ֆիզիկական անձի հարկային պարտավորությունների գանձման վճռի գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 27.03.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 332-Ա որոշումը հստակեցնում է այն ընթացակարգերը, որոնք վերաբերում են հարկային պարտավորություններին, որոնք չեն կատարվել ֆիզիկական անձանց կողմից: Որոշումը նկատի ունի հարկային կառավարման բարձրացման նպատակները, ինչպիսիք են հարկերի հավաքագրումը և պարտավորությունների կատարման ապահովումը:
Որոշման նպատակը և կիրառման շրջանակը
Այս որոշման հիմնական նպատակն է կարգավորել այն հանգամանքները, երբ ֆիզիկական անձը պարտավորություններ ունի, բայց դրանք չեն կատարվել: Սա հատկապես կարևոր է, քանի որ հարկային պարտավորությունների չկատարման դեպքում կարող են առաջանալ ֆինանսական տույժեր և այլ իրավական հետևանքներ:
- Հարկային պարտավորությունների վերահսկում: Որոշման նպատակներից մեկն է ապահովել հարկային պարտավորությունների կատարումը:
- Հարկային երաշխիքների իրականացման նպատակ: Հարկային իրավաբանական գործընթացների միջոցով կարգավորել պարտավորությունների կատարումը:
Ովքե՞ր են դիմում ներկայացնողները
Այս որոշման շրջանակում դիմել կարող են բոլոր ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Սա ներառում է:
- Անձինք, որոնք չեն կատարել իրենց հարկային վճարումները:
- Անձինք, որոնց նկատմամբ իրականացվում է հարկային վերահսկողություն:
- Անձինք, որոնք ցանկանում են մարել իրենց պարտավորությունները:
Եզակի դեպքեր
Հարկային պարտավորությունները կարող են լինել տարբեր՝ կախված ֆինանսական վիճակից, աշխարհագրական դիրքից կամ այլ հանգամանքներից: Օրինակ, եթե անձը բնակություն է հաստատել ՀՀ-ում, սակայն պատվաստման կամ այլ պատճառներով չի կարող ներկայացնել ճանապարհային փաստաթղթերը, ապա այդ անձը կարող է դիմել որոշման շրջանակներում:
Դիմումը լրացնելու գործընթացը
Դիմումի լրացման գործընթացը հիմնված է ՀՀ ՊԵԿ-ի կողմից սահմանված կարգի վրա: Այն ներառում է հետևյալ քայլերը:
- Նախօրոք ստանալ բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են հարկային պարտավորություններին:
- Լրացնել համապատասխան հայտերը, որոնք կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հաստատել փաստաթղթերը, որոնք ստացվելու են պետական մարմիններից:
Դիմման ձևը պետք է լինել վստահելի և լիարժեք լրացված: Չի կարելի թողնել դատարկ դաշտեր, քանի որ դա կարող է հանգեցնել դիմումի մերժման:
Դիմումը ներկայացնելու եղանակներ
Դիմումը կարող եք ներկայացնել մի քանի եղանակներով:
- Էլեկտրոնային եղանակ: Դիմումը կարելի է ներկայացնել ՀՀ ՊԵԿ-ի էլեկտրոնային համակարգում՝ օգտագործելով անձնական թվային ստորագրություն:
- Թղթային եղանակ: Դիմումը կարող եք նաև ներկայացնել անձամբ ՀՀ ՊԵԿ-ին, սակայն այս եղանակն ավելի երկար ժամանակ է պահանջում:
- Փոստով: Հնարավոր է նաև տրամադրել դիմումը քարոզով, սակայն պետք է հաշվի առնել, որ փոստային ուղարկման դեպքում կարող են լինել ուշացումներ:
Որոշման արձագանքը և ժամկետները
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը պարտավոր է արձագանքել մինչև ... օր:
Եթե դիմումը ընդունվում է, ապա անձը պետք է ստանա նամակ, որտեղ նշվում է պարտավորությունների կատարման ժամկետը:
Նախորդ ընթացակարգերի ազդեցությունը
Հիշեք, որ որոշումն ուժի մեջ է մտնում այն ժամանակ, երբ այն հրապարակվում է ՀՀ ՊԵԿ-ի պաշտոնական կայքում: Այսպիսով, կարևոր է հետևել բոլոր փոփոխություններին:
Գործընթացի ավարտը
Եթե դիմումը հաստատվում է և պարտավորությունները կատարվում են, ապա անձը ստանում է համապատասխան վկայական, որը հաստատում է, որ պարտավորությունները կատարվել են: Սա կարող է անհրաժեշտ լինել նաև այլ ընթացակարգերում:
Տեղեկատվական ռեսուրսներ
Միաժամանակ, ՀՀ ՊԵԿ-ի կայքում կարող եք գտնել նաև լրացուցիչ տեղեկություններ կարգի, փաստաթղթերի և դիմումների վերաբերյալ:
Հարկային պարտավորությունների գանձման գործընթացում ներգրավված մարմիններ
Հարկային պարտավորությունների գանձումը Հայաստանի Հանրապետության վարչական գործընթացում ընդգրկում է մի շարք մարմինների համագործակցություն, որոնք պատասխանատու են հարկերի հավաքագրման և հարկային կարգապահության ապահովման համար: Վերջին իրադարձությունների շրջանակներում, երբ ՀՀ ՊԵԿ իրավաբանական վարչության պետը կայացրել է 332-Ա որոշումը, կարևոր է հասկանալ, թե որոնք են այն մարմիններն ու հանձնարարությունները, որոնք մասնակցում են այս գործընթացին:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացում ներգրավված է ՀՀ պետական եկամուտների կոմիտեն (ՀՀ ՊԵԿ), որը պատասխանատու է հարկերի հավաքագրման քաղաքականության իրականացման և հարկային պարտավորությունների վերահսկողության համար: Այս կառույցը հարկատուների նկատմամբ իրականացնում է ստուգումներ, ինչպես նաև հարկային պարտավորությունների կատարումը:
Երկրորդ, ՀՀ կենտրոնական բանկը կանխարգելիչ միջոցառումներով ապահովում է ֆինանսական կայունություն, որը կարևոր է հարկային համակարգի արդյունավետության համար: Այն նաև գործում է որպես ֆինանսական միջնորդ, որը աջակցում է հարկային վճարումների գործընթացին:
Շրջանային մարմինները, մասնավորապես քաղաքապետարաններն, նույնպես ընդգրկված են հարկային պարտավորությունների գանձման գործընթացում, քանի որ նրանք իրականացնում են տեղական հարկային քաղաքականությունը և վերահսկում են տեղական հարկերի հավաքումը:
Հարկային պարտավորությունների մասին տեղեկացվածության բարձրացում
ՀՀ ՊԵԿ-ի կողմից կայացած 332-Ա որոշման նպատակներից մեկն է նաև բարձրացնել հասարակության տեղեկացվածությունը հարկային պարտավորությունների մասին: Հարկային պարտավորությունները, որոնք չեն կատարվում, կարող են հանգեցնել մեծ ֆինանսական կորուստների պետական բյուջեի համար, ուստի հարկավոր է, որ քաղաքացիները լինեն լավ տեղեկացված իրենց պարտավորությունների մասին:
Այս գործընթացում կարևոր է դերը, որը խաղում են հասարակական կազմակերպությունները և առևտրային պալատները. Այս կազմակերպությունները կարող են օգնել հարկատուներին հասկանալ իրենց իրավունքներն ու պարտականությունները, ինչպես նաև տրամադրել անհրաժեշտ տեղեկատվություն հարկային օրենսդրության փոփոխությունների մասին:
ՀՀ ՊԵԿ-ն ակտիվորեն համագործակցում է նաև միջոցառումների կազմակերպման ոլորտում, որտեղ տեղի են ունենում թեմատիկ սեմինարներ և դասընթացներ, որոնք նպատակ ունեն բարձրացնել կոլեկտիվ գիտակցությունն հարկային պարտավորությունների կարևորության շուրջ:
Վարչական սպառազինությունների դերը հարկային պարտավորությունների գանձման մեջ
Վարչական սպառազինությունները, որոնք նախատեսված են Հայաստանի Հանրապետության վարչական գործընթացներում, ունեն կարևոր դեր հարկային պարտավորությունների գանձման գործում: ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից կայացված 332-Ա որոշումն, մասնավորապես, ապահովում է իրավական շրջանակ, որով կարելի է արդյունավետորեն իրականացնել հարկային պարտավորությունների գանձման գործընթաց:
Այսպիսի վարչական որոշումների հիմքում ընկած են վարչական ընթացակարգերի կոդը, որը նախատեսում է մանրամասն ընթացակարգեր և նորմեր հարկային պարտավորությունների գանձման համար, այդ թվում՝ պարտադիր ծանուցումների տրամադրում, հաշվետվությունների ներկայացում և այլ պատասխանատվություններ:
Բացի այդ, հարկային պարտավորությունների գանձման գործընթացում օգտագործվում են էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս քաղաքացիներին հեշտությամբ ստանալ անհրաժեշտ տեղեկություններ և մեծացնել հարկային վճարումների արդյունավետությունը: Այս ծառայությունները ներառում են էլեկտրոնային ստորագրություններ, QR-կոդեր և 16-համարանիշանոց վավերացում:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը Հայաստանի Հանրապետությունում իսկապես համալիր է, որը պահանջում է լավ համակարգող աշխատանք և բազմավարկված տեղեկատվություն, որը հասանելի կլինի բոլոր շահագրգիռ կողմերի համար: