Հարկային պարտավորությունների կատարման ընթացակարգեր
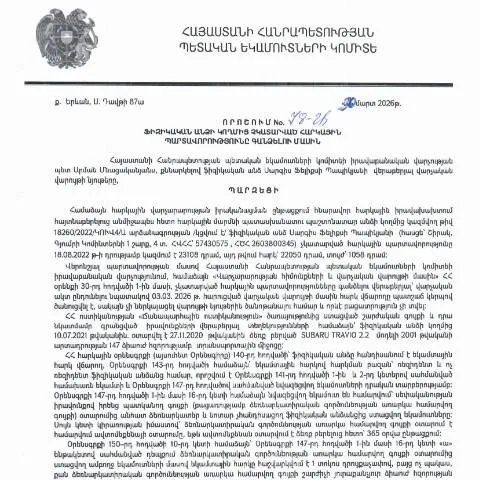
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 30.03.2026 թ.-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 78-Ա որոշումը նախատեսում է այն ընթացակարգերը, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարման նկատմամբ վերահսկողություն իրականացնելու համար: Այս որոշման հիմքում ընկած է հարկային օրենքի պահանջների ամրագրումը և այն հարկային պարտավորությունների դեպքում, երբ ֆիզիկական անձը չի կատարել իր պարտավորությունները:
Հարկային պարտավորությունների կատարման ընթացակարգը սկսվում է՝ հարկ վճարողի դիմումի հիման վրա, որը ներկայացվում է ՀՀ ՊԵԿ համապատասխան ստորաբաժանումին: Դիմումը կարող է ներկայացվել էլեկտրոնային եղանակով, օգտագործելով անձնական հաշվեհամարը և էլեկտրոնային ստորագրությունը:
Գանձելու գործընթացի ընթացքում հարկ վճարողը կարող է դիմել վերաքննիչ ատյան՝ ներկայացնելով համապատասխան փաստաթղթեր, որոնք կհաստատեն իր դիրքորոշումը: Այս հարցում հարկային վարչությունը պարտավոր է ապահովել օրենքի պահանջներին համապատասխան ընթացքը:
Իրավունքի պաշտպանություն և բողոքարկման մեխանիզմներ
ՀՀ ՊԵԿ ընդունած 78-Ա որոշման շրջանակում ֆիզիկական անձի ազատությունները և իրավունքները պաշտպանելու համար նախատեսված են բազմակողմանի մեխանիզմներ: Հարկային պարտավորությունների գանձման գործընթացում մեխանիզմները չեն կարող ազդել քաղաքացիների իրավունքների և ազատությունների վրա: Նշված գրության շրջանակում կարևոր է նաև այն, որ հարկ վճարողը իրավունք ունի բողոքարկելու ցանկացած որոշում, որը վերաբերում է իր հարկային պարտադիր վճարներին:
Բողոքարկման գործընթացը պետք է իրականացվի ՀՀ ՊԵԿ-ում անցկացնելիս: Հարկ վճարողը պետք է ներկայացնի բողոքի գրությունը, որը պետք է պարունակի բոլոր անհրաժեշտ տվյալները, այդ թվում՝ անհատական հաշվեհամարը, համապատասխան պարտավորության նկարագիրը, և հնարավոր առարկությունները: Բողոքները կարող են ներկայացվել նաև էլեկտրոնային եղանակով:
Հարկային պարտավորությունների վերականգնումը և պայմանները
78-Ա որոշման ընդունման արդյունքում ֆիզիկական անձի հարկային պարտավորությունների վերականգնման հնարավորությունները մեծացել են: Դիմելու գործընթացը բացում է նոր հնարավորություններ, երբ հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ-ին՝ առաջարկելով վճարման ժամանակահատվածի երկարաձգում կամ այլ պայմաններ, որոնք կարող են նպաստել պարտավորությունների կատարմանը:
Հարկային պարտավորությունների վերականգնման համար պայմանների սահմանումը ներառում է այն հանգամանքը, որ դիմողը պետք է ունենա իր պարտավորությունների կատարումը հաստատող փաստաթղթեր, որոնք կարող են ներառել՝ աշխատավարձի որակյալ փաստաթղթեր, սոցիալական ապահովության վճարումներ, և այլ ֆինանսական տվյալներ:
Այսպիսով, հարկային պարտավորությունների վերականգնման գործընթացը անհրաժեշտեցնում է ժամանակին և ճիշտ պլանավորում, ինչը կարող է կանխել հնարավոր խնդիրները հարկային վարչության հետ: