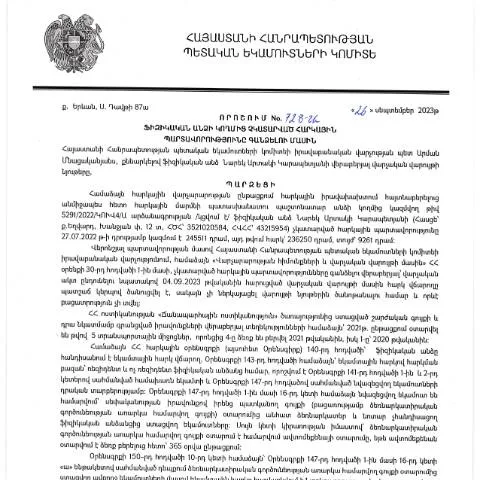
Հարկային պարտավորությունների գանձման գործընթացը՝ իրավաբանական տեսանկյունից
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի սեպտեմբերի 26-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 728-Ա որոշումը կարևոր դեր ունի հարկային համակարգում։ Այս որոշումը պաշտպանում է պետական բյուջեն՝ ապահովելով, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները։ Հարկային պարտավորությունների գանձման գործընթացը նախատեսում է հատուկ քայլեր, որոնց նպատակն է նվազեցնել հարկային խուսափումը և ապահովել օրենքի առջև հավասարություն։
Հարկային պարտավորությունները՝ իրավաբանական շրջանակը
Այս որոշման նշանակալիությունը պահանջում է հասկանալ, թե ինչու է անհրաժեշտ հարկային պարտավորությունները գանձելը։ ՀՀ օրենքները վերահսկում են հարկային համակարգը՝ նպաստելով տնտեսության կայունությանը։ Հարկային պարտավորությունները, որոնք չեն կատարվում, կարող են հանգեցնել պետական ֆինանսների պակասի, ինչը բացասաբար է ազդում հանրային ծառայությունների տրամադրման վրա։ Առաջին հերթին, պարտավորությունները հարկային օրենսդրության համաձայն կուտակվում են, և մեկ անգամ նրանք չկատարելու դեպքում, պետությունը սկսում է ընթացակարգ՝ պարտավորությունների գանձման համար:
Իրավաբանական գործողությունների հաջորդականությունը
- Հարկային պարտավորության հայտնաբերումը: Անհրաժեշտ է, որ հարկային մարմինները վերահսկեն պարտավորությունները:
- Սահմանադրական ընթացակարգերի պահպանումը: Գանձման գործընթացում պետք է պահպանվեն բոլոր իրավական նորմերը:
- Հայտարարության կազմումը: Ֆիզիկական անձը պետք է կազմի համապատասխան հայտարարություն:
- Հարկային մարմնի արձագանքը: Հարկային մարմինները պետք է տեղյակ լինեն բոլոր գործընթացներին:
Որպես կարևոր փաստաթուղթ՝ ցանկալի գործողությունները
Սույն որոշումը, որպես իրավական փաստաթուղթ, իր մեջ պարունակում է անհրաժեշտ քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունները գանձելու համար։ Դա ներառում է պարզաբանումներ, թե ինչպես ֆիզիկական անձինք կարող են դիմել գանձման գործընթացին՝ ապահովելով, որ նրանք ունեն բոլոր անհրաժեշտ տեղեկությունները:
Դիմելու գործընթացը
Ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ, կարող են դիմել համապատասխան մարմիններին՝ կիրառելով էլեկտրոնային ծառայություններ կամ անձամբ ներկայացնելով հայտը։ Դիմողը պետք է ներկայացնի հետևյալ տեղեկությունները.
- Անձնական տվյալները՝ անուն, ազգանուն, ՀՎՀՀ:
- Հարկային պարտավորությունների մանրամասները՝ ամսաթվեր, գումարներ:
- Հանգամանքները, որոնք հանգեցրել են պարտավորությունների չկատարմանը:
Ինչ անել, եթե որոշումը մերժվի
Գումարների գանձման գործընթացում կարող են առաջանալ իրավիճակներ, երբ անձը ստանում է մերժում։ Այս դեպքում կարևոր է իմանալ, թե ինչպես արձագանքել:
Մերժման պատճառները
- Վավերական փաստաթղթերի բացակայություն: Եթե ներկայացված փաստաթղթերը անհամապատասխան են կամ缺少:
- Տվյալների ոչ լրիվություն: Եթե հայտում բացակայում են կարևոր տեղեկություններ:
- Անձի իրավասության բացակայություն: Եթե անձը չունի իրավասություն հարկային պարտավորությունները կատարել:
Մերժման երևակայական պատասխանները
Եթե որոշումը մերժված է, դիմողը կարող է դիմել բողոքի՝ ներկայացնելով լրացուցիչ փաստաթղթեր կամ տեղեկատվություն, որն ապացուցում է նրա պնդումները:
Իրավական պահանջներ և պարտավորություններ
Հարկային պարտավորություններն ունեն կարևոր իրավական նշանակություն։ Դրանք ապահովում են պետության ֆինանսական կայունությունը և պատասխանատու դրսևորում կողմից բոլոր քաղաքացիների։ Այդ իսկ պատճառով, հարկային պարտավորությունների չկատարումը ճգնաժամային իրավիճակներ կարող է առաջացնել:
Անձնական պատասխանատվության ազդեցությունը
Ֆիզիկական անձը, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել իրավական հետևանքների, այդ թվում՝ տուգանքների կամ կալանքի:
Ստեղծելով իրավական բարդություններ՝ հատուկ դեպքեր
Դիմելու գործընթացը կարող է լինել բարդ, հատկապես, երբ խոսքը վերաբերում է հատուկ իրավիճակներին, ինչպիսիք են՝ երեխաներ, արտասահմանում բնակություն հաստատած անձինք կամ այլ իրավաբանական խոչընդոտներ:
Երիտասարդները և հարկային պարտավորությունները
Եթե հարկային պարտավորությունները չկատարվում են օրենքով սահմանված երիտասարդների կողմից, նրանք պետք է ունենան համապատասխան հայեցակարգներ, որոնք կհեշտացնեն նրանց դիմումը:
Արտասահմանում բնակվող անձինք
Ֆիզիկական անձինք, ովքեր ապրում են արտասահմանում, նույնպես կարող են ենթակա լինել հարկային պարտավորություններին: Նրանք պետք է ունենան համապատասխան փաստաթղթեր՝ օգտագործելով էլեկտրոնային ծառայություններ:
Երևանյան հարկային համակարգի զարգացման պատմություն
Հայաստանի Հանրապետության հարկային համակարգը մշտապես զարգանում է: Ներկայացված որոշումը հանդիսանում է հարկային բարեփոխումների մի մասնիկ, որը նպատակ ունի ապահովել արդար հարկային քաղաքականություն:
Հարկային բարեփոխումների պատմական ակնարկ
- 1991թ.՝ Հայաստանի անկախացումից հետո հարկային համակարգը սկսեց փոփոխվել:
- 2000-ականները՝ հարկային քաղաքականության խստացում:
- 2020-ականներ՝ էլեկտրոնային ծառայությունների ներդրում:
Փաստաթղթերի ճիշտ պատրաստման և ներկայացման կարևորությունը
Հարկային պարտավորությունների իրականացումը պահանջում է ճիշտ և մանրամասն փաստաթղթերի պատրաստում։ Դա նվազեցնում է մերժումների և իրավական խնդիրների ռիսկը:
Վավերական փաստաթղթերի պատրաստում
Պետք է համոզվել, որ բոլոր փաստաթղթերը պատրաստված են ճիշտ ձևով։ Մինչև ներկայացնելը, խորհուրդ է տրվում ստուգել դրանք՝ համոզվելու համար, որ դրանք համապատասխանեն օրենսդրությանը:
Էլեկտրոնային ծառայությունների օգտագործումը
Հարկային մարմիններն առաջարկում են էլեկտրոնային ծառայություններ, որոնք կարող են արագացնել գործընթացը և փորձը։ Ֆիզիկական անձինք կարող են դիմել այս ծառայություններին՝ պարզեցնելով իրենց գործարքները:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 728-Ա որոշման հիման վրա հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի համապատասխան պարամետրերի ներքո։ Առաջին հերթին անհրաժեշտ է հասկանալ, որ հարկային պարտավորություններն այն գումարներն են, որոնք ֆիզիկական անձինք պարտավոր են վճարել պետությանը։ Այս պարտավորությունները կարող են ներառել եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկեր, որոնք սահմանված են ՀՀ օրենսդրությամբ:
Պարտավորությունների գանձման գործընթացը սկսվում է, երբ հարկային մարմինն իրականացնում է վերահսկողություն և հայտնաբերում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Հարկային մարմինները օգտագործում են տարբեր մեթոդներ, ինչպիսիք են փաստաթղթերի վերլուծությունը, դեռևս վճարված հարկերի համեմատությունը և այլ գործողություններ։ Անհրաժեշտ է, որ ֆիզիկական անձը գիտակցի, որ հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական տուգանքներ, որոնք ավելացնում են պարտավորությունների գումարը:
Բողոքարկման մեխանիզմներ
Եթե ֆիզիկական անձը չի համաձայնվում 728-Ա որոշման հետ, նա ունի իրավունքը բողոքարկել այն ՀՀ ՊԵԿ-ի կամ դատարանի միջոցով։ Բողոքարկման գործընթացը ենթադրում է, որ հարկադիր վճարման որոշման դեմ կարելի է ներկայացնել բողոք, որն ուսումնասիրելուց հետո հարկային մարմինը կամ դատարանը պետք է կայացնի որոշում։ Բողոքարկման ժամկետը, որպես կանոն, կազմում է 30 օր՝ որոշման հրապարակման օրվանից:
Ֆիզիկական անձը պետք է ապահովի, որ իր բողոքը ներկայացվի գրավոր ձևաչափով, նշելով համապատասխան հիմնադրույթները և փաստարկները։ Բողոքում պետք է նշվի նաև իր անձնական տվյալները, այդ թվում՝ ՀՎՀՀ-ն, ՀԾՀ-ն և այլ տեղեկություններ, որոնք կօգնեն մաքսային մարմնին ճիշտ և արագ վարել բողոքի գործընթացը:
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
Հարկային պարտավորությունների կատարման գործընթացը կարևոր է ոչ միայն անձի համար, այլև պետության համար, քանի որ այն ապահովում է պետական բյուջեի եկամուտները։ Պետությունը պարտավորված է ապահովել, որ բոլոր պահանջներներն իրականացվեն, և հարկային պարտավորությունները վերականգնվեն ժամանակին։ Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա նրան կարող են սպառնալ հետևյալ հետևանքները՝
- Վարչական տուգանքների կիրառումը, որոնք կարող են ավելացնել պարտավորությունների գումարը;
- Հարկադիր գանձման գործընթաց, որը կարող է ներառել անձնական ունեցվածքի առգրավում;
- Վարչական պատասխանատվության ենթարկվելը, ինչը կարող է հանգեցնել քրեական գործի հարուցմանը, եթե հարկային խախտումները կատարվել են դիտավորությամբ;
Այսպիսով, հարկային պարտավորությունների կատարումը կարևորագույն քայլ է ոչ միայն անձի ֆինանսական պատասխանատվության, այլև պետական միջամտության խուսափելու համար։ Սա ենթադրում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է իր հարկային պարտավորությունները կատարի ժամանակին և ճիշտ։