Ժամանակային շրջանակներ և գործընթացներ
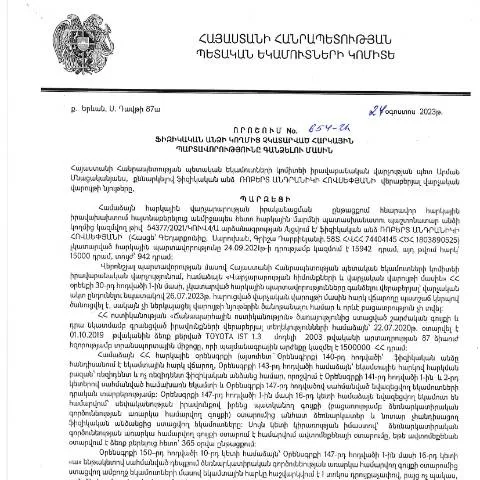
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 24.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 654-Ա որոշման շրջանակներում նախատեսված գործողությունները սկսվում են տվյալ որոշման հրապարակումից հետո: Դրանով հաստատվում են հարկային պարտավորությունների գանձման գործընթացի պայմանները և ընթացակարգերը:
- Հրապարակման ամսաթիվ: 04․10․2023թ․
- Ներկայացման ժամկետ: Հանձնաժողովը պարտավոր է 30 օրում տրամադրել հաշվետվություն:
- Վերջնական որոշում ընդունելու ժամկետ: Զեկույցի ստացվելուց հետո 14 օր, եթե անհրաժեշտ են լրացուցիչ փաստաթղթեր:
Որոշման նշանակություն և նպատակը
Այս որոշման հիմնական նպատակն է ապահովել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից: Նպատակն է բարձրացնել հարկային գիտակցությունը և նվազեցնել հարկային պարտավորությունների չկատարելու դեպքերը:
Ֆիզիկական անձինք, որոնց նկատմամբ կիրառվում է այս որոշումը, կարող են հանդիպել մի շարք դժվարությունների, այդ թվում՝ հարկային պարտավորությունների չկատարման պատճառով:
Հարկային պարտավորությունների գանձման գործընթացը
Դրանից հետո, երբ որոշումը հաստատվում է, սկսվում է հարկային պարտավորությունների գանձման գործընթացը, որն obejնում է մի քանի փուլ:
- Տեղեկատվության հավաքագրում՝ առանցքային փաստաթղթերով:
- Հարկային պարտավորությունների հաշվարկ:
- Հարկային վճարումների կատարում:
Իրականացման գործընթացը կարելի է բաժանել հետևյալ փուլերի:
Փոշմանման առանձնահատկությունները
Այս որոշումը պարունակում է մի շարք պարամետրեր, որոնցում պետք է ուշադրություն դարձնել:
- Հարկային պարտավորությունների տեսակները: Այս որոշումն ընդգրկում է այնպիսի հարկեր, ինչպիսիք են եկամտային հարկը, կանխիկ հարկերը և այլն:
- Հարկային պարտավորությունների մարումն իրականացվում է մի քանի ուղի: Այսպիսով, հնարավոր է՝ վճարել կանխիկ, առցանց կամ վճարային համակարգերի միջոցով:
Քայլ առ քայլ՝ ինչպես լրացնել հայտը
Հայտը պետք է լրացվի ըստ սահմանված ձևը, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հայտի լրացման փուլերը: Հաշվետվություն լրացնելու համար անհրաժեշտ է նշված դարձնել բոլոր պահանջվող տվյալները:
- Փաստաթղթերի ներկայացում: Հաղորդագրությունների բովանդակությունը պետք է ներկայացվի անձնական տվյալներով:
- Որոշման պահպանում: Հաշվետվության ներկայացման պահանջները պետք է պահպանվեն:
Վերջնական ստուգում և ներկայացում
Հայտը ներկայացնելուց հետո անհրաժեշտ է ստուգել, որ այն լիարժեք լրացված է: Թույլատրելի չէ բաց թողնել որեւէ կարևոր տվյալ:
Ինչ անել, եթե դիմումները մերժվեն
Եթե դիմումը մերժվի, ապա անհրաժեշտ է ուշադրություն դարձնել պատճառներին:
- Հայտի անհասկանալիություն: Եթե որևէ տվյալ չարաշահվում է, ապա դիմողը կարող է ստանալ հարցումներ:
- Մաքսային պարտավորությունների ժամկետ: Եթե ժամկետները չեն պահպանվել, դիմորդը կարող է պարտականություններ ստանալ:
Վերաբերում այլ հաստատությունների
Դիմումը կարող է ուղղված լինել նաև այլ պետական մարմինների՝ համապատասխան օրենքի շրջանակներում:
Հարկային պարտավորությունների գանձման հետ կապված հարցեր
Եթե դուք ունեք հարցեր, որոնք վերաբերում են հարկային պարտավորությունների գանձման գործընթացին, ապա կարող եք դիմել ՀՀ ՊԵԿ խորհրդատվական կենտրոն:
Այստեղ մասնագետները կօգնեն ձեզ պատասխանել հարցերին և տրամադրել լրացուցիչ տեղեկություններ:
Խնդիրների լուծման մեթոդներ
Եթե դուք չեք կարողացել լուծել ձեր հարցերը, ապա հարկավոր է դիմել մասնագիտական խորհրդատվություն:
- Հասցեն՝ ՀՀ ՊԵԿ կենտրոնական վարչություն
- Հեռախոսահամար՝ +374 (10) 123456
Տեղեկատվության ստուգման հնարքներ
Հարկային պարտավորությունների մասին տեղեկատվությունը կարող է ստացվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական համարը:
Հարկային պարտավորություների ստուգման գործընթացը կարող է իրականացվել հաջորդ քայլերով:
- Մուտք գործեք ձեր անձնական համարը:
- Ընտրեք հարկային պարտավորությունների բաժինը:
- Ստացեք հաշվետվություն՝ ձեր պարտավորությունների մասին:
Հարկային վարչության պատասխանատվություն
Հարկային վարչությունը պարտավոր է տրամադրել բոլոր անհրաժեշտ տեղեկությունները քաղաքացիների համար:
Վերջնական խորհրդատվություն
Եթե դուք դեռևս ունեք հարցեր, խորհուրդ ենք տալիս տիրապետել հարկային վարչության կողմից առաջարկվող ծառայություններին՝ համապատասխան փաստաթղթերի և որոշումների մասին:
Հարկային պարտավորությունների գանձման գործընթացը կարող է լինեն բարդ, բայց ճիշտ տեղեկատվությամբ դուք կարող եք հեշտությամբ անցնել այս գործընթացը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկություններ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 24.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 654-Ա որոշումը նախատեսում է առանձին գործընթացներ և մեթոդներ, որոնք կիրառվում են հարկային պարտավորությունների գանձման համար:
Առաջին հերթին, հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, ենթակա են գանձման դիմանմանության ներկայացման. այս գործընթացը կարող է ներառել ինչպես ֆինանսական, այնպես էլ վարչական գործողություններ: Փոխարենը, հարկ վճարողը կարող է դիմել 30 օրվա ընթացքում, որպեսզի ներկայացնի իր կարծիքը և հիմնավորումները: Նշված ժամկետը խիստ վերահսկվում է և դուրս գալուց աշխատակիցները կարող են ձեռնարկել համապատասխան միջոցառումներ:
Երկրորդ, որոշման շրջանակներում նախատեսվում է, որ հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել նաև անհատական դեպրեսիայի հիման վրա, որը հաշվի է առնում հարկ վճարողի ֆինանսական վիճակը: Այսպիսով, հարկ վճարողները ունեն հնարավորություն ներկայացնելու անհրաժեշտ փաստաթղթեր, որոնք կվերացնեն կամ նվազեցնեն նրանց պարտավորությունները:
Հարկային պարտավորությունների գանձման հնարավորությունները և պայմանները
Հարկային պարտավորությունների գանձման գործընթացում ՀՀ ՊԵԿ-ը մեծ ուշադրություն է դարձնում հարկ վճարողների իրավունքներին և պարտականություններին: Հարկ վճարողները պետք է իրազեկված լինեն, որ նրանց իրավունքները ներառում են նաև հարկային պարտավորությունների գանձման գործընթացում տեխնիկական և իրավաբանական օգնություն ստանալու հնարավորությունը:
Գանձման ընթացքում հարկ վճարողը կարող է դիմել իրավաբանական խորհրդատվության համար, ինչը կարող է օգնել արբանյակային իրավական պլանների մշակման և հարկային պարտադիր պարտավորությունների լուծման: Ավելին, հարկ վճարողները կարող են նաև դիմել իրավաբանների, որոնք մասնագիտացած են հարկային իրավունքի ոլորտում, որպեսզի ստանան ավելի մանրամասն տեղեկություններ հնարավոր լուծումների վերաբերյալ:
Ընդհանուր առմամբ, հարկային պարտավորությունների գանձման երկարացրած պայմանները համակում են նաև տարբեր գործիքներ, որոնք կարող են օգնել հարկ վճարողներին մեղմացնել իրենց պարտավորությունները, ինչպիսիք են՝ առաջարկվող ժամանակավոր վճարումների ծրագրերը կամ հարկային արտոնությունները, որոնք կիրառվում են որոշակի պայմաններում:
Հարկային կարգավորումների փոփոխությունները և դրանց ազդեցությունը
Չնայած որ 2023թ․ որոշումը ի սկզբանե սահմանում է միջոցներ, որոնք կապված են իհարկե հարկային պարտավորությունների գանձման հետ, հարկային կարգավորումների փոփոխությունները կարող են լուրջ ազդեցություն ունենալ ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց վրա: Կարևոր է նշել, որ հարկային համակարգի փոփոխությունները մշտական են, և հարկ վճարողները պետք է մշտապես հետևեն ներկայիս օրենսդրությանը:
Այս իմաստով, ՀՀ ՊԵԿ-ի հայտարարությունները պետք է դիտարկվեն որպես տեղեկատվական ռեսուրսներ, որոնք կարող են օգնել հարկ վճարողներին հասկանալ, թե ինչպես կարող են փոփոխությունները ազդել իրենց հարկային պարտավորությունների վրա: Օրինակ, եթե հարկային քաղաքականությունը ուղղված է հարկային արտոնությունների ընդլայնմանը որոշակի ոլորտներում, ապա դա կարող է հանգեցնել ֆիզիկական անձանց և իրավաբանական անձանց համար ավելի նպաստավոր պայմանների ստեղծման:
Նաև, հարկային իրավունքները և պարտավորությունները մշտապես փոփոխվում են, ուստի հարկ վճարողները պետք է իրեն զգուշավոր լինեն նոր դրվածքների և նրանց ազդեցության վերաբերյալ իրենց ֆինանսական և իրավաբանական խնդիրների վրա: