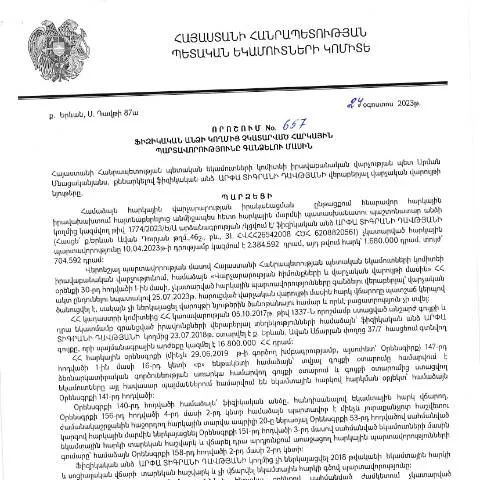
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման բովանդակությունը
2023 թվականի օգոստոսի 24-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վեր հանեց հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին: Այս որոշումը նպատակ ունի կարգավորել և պարզեցնել հարկային պարտավորությունների կատարումը, միաժամանակ ապահովելով ֆինանսական կայունությունը:
Արդյունավետության և իրավական հիմքերի կարևորությունը
Հարկային պարտավորությունների չկատարմամբ կարող են առաջանալ ոչ միայն ֆինանսական կորուստներ, այլև իրավաբանական խնդիրներ, որոնք կարող են ազդել ձեռնարկությունների և ֆիզիկական անձանց գործունեության վրա: Այդ իսկ պատճառով, հարկային պարտավորությունների մարմինը պարտավոր է ապահովել հարկային օրենսդրության պահպանման արդյունավետ համակարգ:
Ո՞վ է պարտավոր այս փաստաթուղթը ներկայացնել
Այս փաստաթուղթը հիմնականում ներկայացնում են այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Հարկային մարմինները պատասխանատու են ցուցադրել համապատասխան տեղեկությունները, որոնք վերաբերում են հարկերի վճարմանը:
Ծառայությունների մատուցման շրջանակները
- Անձնական դաշտում հարկային պարտավորությունների ներկայացնում
- Աջակցություն իրավաբանական խորհրդատվություններում
- Պետական ապառիկների հաշվետվությունների կազմումը
Պահանջվող փաստաթղթեր և լրացման գործընթացը
Մինչ սկսելը, հարկ է պատրաստել անհրաժեշտ փաստաթղթերը, որոնք կօգնեն լրացնել «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը: Դրանք կարող են ներառել:
- Հարկային հաշվետվություններ
- Շահութահարկի արտոնագրեր
- Ռազմավարական ծրագրեր
Ֆորմայի լրացման մանրամասները
Այս փաստաթղթի լրացման գործընթացը պահանջում է ուշադիր վերաբերմունք: Յուրաքանչյուր բաժին պետք է լրացվի հստակ և ճշգրիտ:
- Հարկային պարտավորությունների նկարագրություն
- Հարկային մարմնի կողմից տրամադրված տեղեկությունները
- Հարկ վճարելու նախորդ պատմություն
Անհրաժեշտ քայլեր փաստաթղթի ներկայացման համար
Բոլոր անհրաժեշտ փաստաթղթերը հավաքելուց հետո, անհրաժեշտ է անցկացնել հետևյալ քայլերը:
- Ֆորման պետք է լրացվի համակարգչային ձևաչափով
- Ստուգել բոլոր տվյալները, այդ թվում՝ անհատական տեղեկությունները
- Ներկայացնել փաստաթուղթը առցանց եղանակով կամ անձամբ հարկային մարմնին
Անձնական տվյալների ապահովումը
Ֆորմայի լրացման մեջ կարևոր է նաև անձնական տվյալների պաշտպանությունը: Բոլոր տեղեկությունները պետք է պահվեն գաղտնի, և օրենքով արգելվում է երրորդ անձանց հետ կիսելը:
Ավարտած փաստաթղթերի ստուգման ընթացակարգը
Առաջին փուլով փաստաթղթերը ստուգվում են համապատասխան մարմինների կողմից: Եթե փաստաթղթերը համապատասխանում են բոլոր ստանդարտներին, ապա անցնում է երկրորդ փուլ՝ հարկային պարտավորությունների իրականացման ծրագիրը:
Իրավական հետևանքները և պատասխանատվությունը
Եթե հարկային պարտավորությունները չեն կատարվում, ապա հնարավոր են հետևյալ իրավական հետևանքները:
- Ակտիվների բռնակցում
- Հարկային տուգանքներ
- Տեղեկատվությունների հրապարակում
Ժամանակային շրջանակներ և ընթացակարգը
Այս գործընթացը կարող է տարբեր ժամանակահատվածներ ունենալ, կախված անհատական իրավիճակից:
| Ընդհանուր ընթացակարգ | Ժամանակային շրջանակ |
|---|---|
| Ֆորմայի լրացում | 7 օր |
| Փաստաթղթերի ներկայացում | 10 օր |
| Պատասխան ստանալը | 30 օր |
Խնդիրների լուծման ուղիները
Եթե որևէ խնդիր առաջանա, ապա հարկային մարմինները պետք է առաջարկեն լուծումներ՝ հիմնված օրենքի պահանջների և միջոցառումների վրա:
Բաժնի առանձնահատկություններ և արձանագրություններ
Կարող են լինել տարբեր առանձնահատկություններ, որոնք կապված են յուրաքանչյուր անհատի հարկային պատմության հետ: Սա կարեւոր է, քանի որ յուրաքանչյուր անձ կարող է ունենալ իր խնդիրները:
Պատճառները, որ կարող են ազդել հարկային պարտավորությունների վրա
- Ֆինանսական դժվարություններ
- Տեխնիկական խնդիրներ
- Քաղաքական կամ ընկերական միջամտությունները
Դիտարկումների բացակայության դեպքում
Եթե որևէ խնդիր չի նկատվել, ապա այս փաստաթուղթը կնպաստի հարկային պարտավորությունների կատարումը:
Վերջնական գործընթացն ընդդեմ հարկային պարտավորությունների
Հարկային պարտավորությունների կատարումը շատ կարևոր է պետության համար, քանի որ դա ապահովում է բյուջեի համալրումը: Ահա թե ինչու, յուրաքանչյուր անձ պետք է հետևի իր հարկային պարտավորություններին:
Այս փաստաթղթի միջոցով ֆիզիկական անձինք կարող են պարզել իրենց պարտավորությունները և կարգավորել դրանք՝ առանց իրավաբանական և ֆինանսական խնդիրների:
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 657-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման գործընթացում: Այս որոշումը վկայում է, որ պետությունը կոշտ մոտեցում է ընդունում հարկային պարտավորությունների կատարման նկատմամբ, ինչը նշանակում է, որ ֆիզիկական անձինք պետք է ավելի պատասխանատու գտնվեն իրենց հարկային պարտավորությունների նկատմամբ:
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է հարկային մարմնի կողմից պարտավորություն ի հայտ գալուց հետո: Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա հարկային մարմինն իրավունք ունի կիրառել հարկային պարտավորությունների գանձման միջոցներ: Դրա համար աշխատակիցները կարող են դիմել դատարան, որպեսզի ստացվեն հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում կարևոր է, որ անձը ստանա իր իրավունքների և պարտականությունների մասին տեղեկատվություն, և տվյալ անձը կարող է դիմել նաև իրավաբանական օգնության ստացման համար:
Իրավաբանության դերը հարկային կարգավորման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը ունի կարևոր դերակատարում հարկային կարգավորման ողջ գործընթացում: Այս վարչության նպատակն է ապահովել հարկային օրենսդրության կիրառումը, և այն ժամանակ, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, իրավաբանական վարչությունը դառնում է այն օղակը, որը պետք է ապահովի կարգի հաստատումը:
Իրավաբանները, ովքեր աշխատում են ՀՀ ՊԵԿ իրավաբանական վարչությունում, ունեն անհրաժեշտ գիտելիքներ և փորձ՝ հարկային օրենքների եզրակացությունների և կիրառությունների վերաբերյալ, ինչը թույլ է տալիս արագ արձագանքել հարկային խախտումներին: Նրանք աշխատանքային վարույթներում ուղեկցում են պատգամավորներին, ինչպես նաև ներկայացնում են հարկային մարմնի շահերը դատարանում:
Վարչության իրավաբանները նաև կատարում են իրավաբանական վերապատրաստումներ, հմտություններ ձեռք բերելու և հարկային օրենսդրության բարելավման համար, որը իր հերթին նպաստում է ավելի արդյունավետ բեռի կառավարմանը:
Ծառայությունների և ձևերի էլեկտրոնային մատչելիությունը
ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունների համակարգը, ինչը կարևոր է հարկային պարտավորությունները կատարելու համար: Ֆիզիկական անձինք կարող են մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք և օգտվել տարբեր էլեկտրոնային ծառայություններից, ինչպիսիք են հարկային պարտավորությունների հաշվարկը, դիմումների ներկայացումը և այլն:
Լրացուցիչ, քաղաքացիները կարող են ստանալ անհրաժեշտ ձևաթղթերը և փաստաթղթերը էլեկտրոնային տարբերակով, ինչը խթանում է պետական կառավարման գործընթացի թափանցիկությունը: Փաստաթղթերի էլեկտրոնային ձևաչափի կիրառումը հնարավորություն է տալիս նաև նվազեցնել գրասենյակային բեռը և արագացնել գործընթացները:
Մասնավորապես, հարկային պարտավորությունները կատարելու համար պարտադիր է օգտագործել էլեկտրոնային ստորագրություն, ինչը նույնպես նպաստում է ավելի արագ և արդյունավետ գործընթացի հաստատմանը: