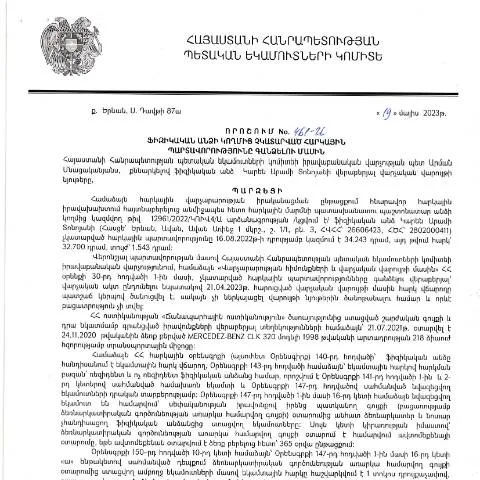
Կառավարության որոշման պատմություն. Կոնտեքստ և նշանակություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.05.2023թ․ որոշումը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» հանդիսանում է կարևոր իրավական փաստաթուղթ, որը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը ֆիզիկական անձանց կողմից:
Այս որոշումն ընդունվել է Հայաստանի Հանրապետության կառավարության կողմից, որը ընդգրկում է հարկային իրավունքի ոլորտում իրավական կարգավորումները: Ակնկալվում է, որ այս որոշումը կնպաստի հարկային պարտավորությունների կատարմանը և հարկային դաշտում ավելի մեծ թ transparency:
Հասարակության նպատակային խմբեր. Ովքե՞ր պետք է լրացնեն այս ձևաթուղթը
Այս ձևաթուղթն առաջիկայում պետք է լրացնեն այն ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ: Հիմնական խնդիրը ուղղված է նրանց, ովքեր խախտել են իրենց հարկային պարտավորությունները, և նրանց համար նախատեսվում են համապատասխան պատժամիջոցներ:
- Նվազագույն հարկային պարտավորություն: Ֆիզիկական անձինք, որոնք ունեն նվազագույն հարկային պարտավորություն, պետք է լրացնեն ձևաթուղթը:
- Նախկինում մի քանի անգամ հարկային պարտավորությունները չկատարած անձինք: Այս խմբի անձինք կարող են ենթարկվել ավելի խիստ պատժամիջոցների:
- Հարկային իրավունքների պաշտպանիչ կազմակերպությունների աջակցություն: Այս կազմակերպությունները կարող են օգնել ձևաթուղթը լրացնելու և ներկայացնելու ընթացքում:
Դեպոզիտային ալիքներ. Ինչպե՞ս ներկայացնել ձևաթուղթը
Այս որոշման շրջանակում ձևաթուղթը կարող է ներկայացվել մի քանի ուղիներով:
- Էլեկտրոնային ձևով: Ֆիզիկական անձինք կարող են օգտագործել իրենց անհատական հաշիվները ՀՀ ՊԵԿ առցանց ծառայությունների միջոցով:
- Փաստաթղթային ձևով: Կարգավորական պայմանների հիման վրա, ձևաթուղթը կարելի է ներկայացնել համապատասխան վարչությանը անձամբ:
- Բջջային հավելվածների միջոցով: Որոշ հնարավորություններ հասանելի են նաև բջջային հեռախոսներով:
Էլեկտրոնային ներկայացման դեպքում` անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն, որը կնպաստի պրոցեսի արագացմանը:
Շրջանառության ամբողջական ընթացքը. Նոր ձևաթղթի ընթացակարգը
Այս ձևաթղթի վերաբերյալ գործընթացը սկսվում է այն պահից, երբ ֆիզիկական անձը տեղեկանում է իր չկատարված հարկային պարտավորությունների մասին:
- Տեղեկացման շրջան: ՊԵԿ-ն էլեկտրոնային կամ գրավոր սերտিফիկատներով տեղեկացնում է հարկ վճարողի պարտավորությունների մասին:
- Ֆորմալության լրացում: Ֆիզիկական անձը լրացնում է համապատասխան ձևաթուղթը, նշելով բոլոր անհրաժեշտ տեղեկությունները:
- Ներկայացում: Հավաքված փաստաթղթերը ներկայացվում են հարկային մարմնին:
- Ապրելակերպի ստուգում: ՊԵԿ-ն ստուգում է ձևաթղթի լրացումը և որոշում կայացնում:
- Ամփոփել: Հարկային մարմինը տրամադրում է համապատասխան արձանագրություն:
Ֆորմաների մանրամասները. Որոնք են կարևոր կետերը
Այս ձևաթղթի լրացման ընթացքում կարևոր է հաշվի առնել որոշակի կետեր, որոնք կարող են ազդել վերջնական որոշման վրա:
- Անուն և ազգանուն: Հարկ է նշել անձի լրիվ անունը, ինչպես նշված է անձնագրում:
- Հարկային նույնականացուցի համարը (TIN): Անհրաժեշտ է նշել տվյալ անձի հարկային նույնականացուցիչը:
- Պարտավորությունների մանրամասներ: Խիստ կարևոր է նշել բոլոր չկատարված պարտավորությունները, ինչպես նաև դրանց գումարները:
Միշտ օգտակար է ստուգել լրացված տվյալները, որպեսզի բացառվեն ցանկացած սխալներ:
Որոնք են հնարավոր սխալները, և ինչպես կարող են նրանք ազդել
Ֆորման լրացնելիս կարող են առաջանալ մի շարք սխալներ, որոնք կարող են բացասաբար ազդել գործընթացի վրա:
- Սխալ տեղեկություններ: Եթե սխալ տեղեկություններ կներկայացվեն, դա կարող է հանգեցնել գործընթացի երկարաձգման:
- Փաստաթղթերի բացակայություն: Եթե անհրաժեշտ փաստաթղթեր չկան, ֆորման կարող է չընդունվել:
Այդուհանդերձ, եթե մերժում ստացվեց, ֆիզիկական անձը իրավունք ունի դիմելու վերանայման:
Եթե դիմումը մերժվի. Ի՞նչ անել հաջորդ քայլում
Եթե դիմումն ընդունված չլինի, անհրաժեշտ է հասկանալ մերժման պատճառները:
- Հայտարարել մերժման պատճառները: ՊԵԿ-ն պարտավոր է ներկայացնել մերժման պատճառները:
- Հակառակության բառապաշարների պատրաստում: Ֆիզիկական անձը կարող է պատրաստել հակառակության բառապաշարներ:
- Դիմել վերանայման: Եթե անհրաժեշտություն կա, դիմում կարող է ներկայացվել վերանայման համար:
Ֆորմայի նշանակությունը լայն գործընթացում
Այս որոշումը բացառիկ դեր է խաղում հսկողության համակարգում, որը ուղղված է հարկային պարտավորությունների արդյունավետ գանձմանը:
ՊԵԿ-ն ստեղծում է ապակողմնորոշող մեխանիզմներ, որոնք նպաստում են հարկային պարտավորությունների կատարմանը, այնպիսի մեխանիզմներ, որոնք կարող են նաև համալրել ձևաթղթի դրական ազդեցությունը:
Այդպիսով, այս գործընթացը ակնկալում է բարձրացնել քաղաքացիների գիտակցությունը հարկային պարտավորությունների նկատմամբ:
Հարկային վերանայում և ընթացակարգերի փոփոխություններ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից անցկացվող այս որոշման հիմքում ընկած են հարկային քաղաքականության փոփոխությունները, որոնք նպատակ ունեն բարելավել հարկային համակարգը:
Բացի այդ, այս գործընթացը նույնպես ծրագրային և տեխնոլոգիական բարեփոխումների հետևանք է, որը կարող է ուղված լինել հարկերի գանձման համակարգերի արդիականացմանը:
Այնուամենայնիվ, տարբեր լրացուցիչ օրենքներ և կարգավորումներ կարող են փոփոխվել կամ կատարելագործվել, որպեսզի կապահովեն ավելի արդյունավետ և արդար հարկային միջավայր:
Հարկային պարտավորությունների գանձման ընթացակարգերը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացը սկսվում է հարկային մարմնի կողմից համապատասխան որոշման կայացումով: 2023 թվականի մայիսի 19-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Կարեն Արամի Տոնոյանի կողմից ընդունված որոշումը, հիմք է հանդիսանում այդ պարտավորությունների կատարումի պահանջման համար: Որոշման շրջանակներում նշված են այն ընթացակարգերը, որոնց միջոցով պետք է իրականացվի հարկային պարտավորությունների գանձումը, այդ թվում՝ հարկային պարտավորությունների հաշվարկային մեթոդները, վարչական օրվա շրջանակները և միջնորդական մարմինների դերը:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն ըստ ՀՀ վարչական իրավակարգի: Նախ, հարկային մարմինը գրավոր հաղորդագրություն է ուղարկում պարտավորության կրողը, որտեղ նշվում են չկատարված պարտավորությունները, ինչպես նաև ժամանակահատվածը, որի ընթացքում պարտավորությունները պետք է կատարվեն: Ընդհանուր առմամբ, պարտավորության կրողը ունի 30 աշխատանքային օր, որպեսզի կատարի իր պարտավորությունները, նախքան հարկային մարմնի հետագա գործողությունները:
Վիճակագրություն և փորձի վերլուծություն
Վերջին տարիներին Հայաստանում հարկային պարտավորությունների գանձման գործընթացը հայտնվել է ակտիվ քննարկումների կենտրոնում, ինչին նպաստել են վերջին օրենսդրական փոփոխությունները: ՀՀ ՊԵԿ ներկայացրած վիճակագրական տվյալների համաձայն, 2022 թվականին ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման դեպքերը աճել են 15%-ով, ինչը պահանջում է նոր լուծումներ և փոփոխություններ ընթացակարգերում:
Ըստ փորձագետների, հարկային պարտավորությունների կատարումը պահանջում է ոչ միայն իրավական, այլ նաև սոցիալական ու տնտեսական մոտեցումներ: Արդյունավետ վարչարարության համար կարևոր է ուսումնասիրել հարկային քաղաքականության ազդեցությունը քաղաքացիների սոցիալական վիճակի վրա: Այնուամենայնիվ, պարտավորությունների չկատարման պատճառները հաճախ կապված են ֆինանսական դժվարությունների հետ, ինչը ենթադրում է, որ հարկային մարմինները պետք է ապահովեն նաև անհրաժեշտ աջակցություն պարտավորություն կրողներին:
Իրավական միջոցառումներ և քաղաքացիների իրավունքները
ՀՀ վարչական օրենսդրության համաձայն, հարկային մարմինները պարտավոր են պահպանել քաղաքացիների իրավունքները հարկային պարտավորություններ կատարելու գործընթացում: Մասնավորապես, քաղաքացիներին իրավունք է տրվում բողոքարկել հարկային մարմինների որոշումները, այն է՝ ներկայացնել դիմումներ և պահանջներ՝ իրենց իրավունքների պաշտպանությամբ:
Առաջարկվում է, որ քաղաքացիները, ում հարկային պարտավորությունները չկան, ապահովեն նվազագույն ֆինանսական անհրաժեշտությունները՝ ուժեղացնելով կապը հարկային ոլորտի համապատասխան մարմինների հետ: Այս գործընթացում կարևոր է նաև փաստաթղթային վկայությունների հավաքումը, քանի որ դրանք կարող են ծառայել ապացույցներ բողոքարկման գործընթացում:
Հարկային պարտավորությունների գանձման գործընթացի վերջնական նպատակը հարկային հարաբերությունները կարգավորելն է, ինչի արդյունքում ապահովվում է պետության եկամուտների բարձրացումը և սոցիալական արդարությունը: Այդ նպատակով անհրաժեշտ է, որ ՀՀ ՊԵԿ-ը մշտապես կատարելագործի իր աշխատանքը՝ քաղաքացիների շահերը պաշտպանելու և հարկային պարտավորությունները կատարման գործընթացը առավել հասանելի դարձնելու համար: