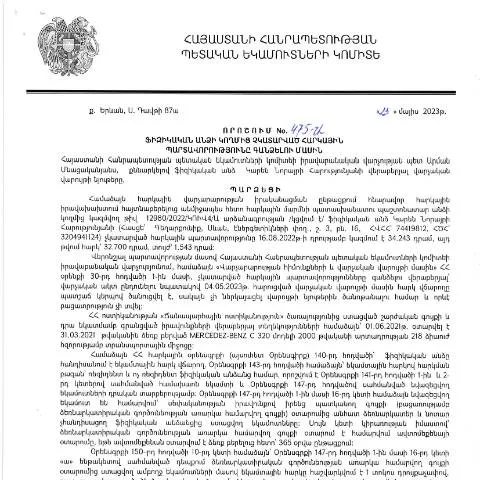
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշման պատմություն
2023 թվականի մայիսի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Կարեն Նորայրի Հարությունյանի կողմից ընդունվել է կարևոր որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին». Այս որոշումը նպատակ ունի վերահսկել և կարգավորել հարկային պարտավորությունների կատարումը, ինչը կարևոր դեր խաղում է երկրի ֆինանսական առողջության և սոցիալ-տնտեսական բարեկեցության պահպանման մեջ:
Հայաստանի Հանրապետության օրենսդրությունը, որի հիմքում դրված է Ադմինիստրատիվ ընթացակարգերի օրենսդրությունը, մանրամասն տարբերակներ ու կարգավորումներ է սահմանում հարկային պարտավորությունների կատարելու վերաբերյալ:
Դիտարկվող որոշման կարևորությունը ժամանակագրական համատեքստում
Դժվարությունների ու ֆինանսական ճգնաժամերի ընթացքում, հարկային պարտավորությունների կատարման վերահսկողությունը հատկապես կարևոր է: Այս որոշման ընդունմամբ, կառավարությունը փորձում է ապահովել, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները՝ խուսափելով հնարավոր իրավաբանական հետևանքներից:
Որոշման ակտին հաջորդող գործողությունների ժամանակացույցը
Դիտարկվող որոշման ընդունումից հետո, հարկային մարմինները պարտավոր են շտապ իրականացնել համապատասխան գործողություններ:
- 2023 թվականի հունիս: Նոր հարկային պարտավորությունների ցանկի կազմում և հայտեցում:
- 2023 թվականի հուլիս: Ֆիզիկական անձանց տեղեկացման գործընթաց:
- 2023 թվականի օգոստոս: Պատասխանատվության մասին նամակների Sending:
- 2023 թվականի սեպտեմբեր: Պատասխանատվության կանխարգելիչ միջոցառումների իրականացման գործընթաց:
Թարմացված հարկային պարտավորությունների պրոցեսը
Առաջին հերթին, ֆիզիկական անձանց հարկային պարտավորությունները պետք է ներկայացվեն պետական ռեգիստրում: Այս գործընթացը կարևոր է, քանի որ այն թույլ է տալիս կառավարությանը հետևել և վերահսկել պարտավորությունները:
Երբ որոշումը ստացվում է, հարկային մարմինները պետք է տեղեկացնեն պարտադիր հարկային պարտավորությունները չկատարած անձանց:
Այդ գործընթացում օգտագործվող ձևերը
Հարկային պարտավորությունների կատարումը նշանակում է, որ տվյալ ֆիզիկական անձը պետք է լրացնի համապատասխան ձևեր: Այս ձևերը կարող են տարբերակվել ըստ կախվածությունից՝ տվյալ անձի հարկային կարգավիճակի, նրա եկամուտների աղբյուրների, և այլ հանգամանքների:
- Դիմում՝ հարկային տեղեկությունների տրամադրման համար (Դիմում N1)
- Դիմում՝ հարկային պարտավորությունների կատարումի փաստաթղթերի տրամադրման համար (Դիմում N2)
Ծրագրի միջոցով օգտվողի իրավունքները և պարտականությունները
Այդ փաստաթղթերի լրացումը վստահեցնում է, որ քաղաքացիները տեղեկացված են իրենց հարկային պարտավորությունների մասին: Եթե ինչ-որ մեկը չի կատարում իր պարտավորությունները, ապա դա կարող է հանգեցնել վարչական պատասխանատվության:
Դիտարկվող որոշման հիման վրա, քաղաքացիները ունեն հետևյալ իրավունքները:
- Տեղեկատվություն ստանալ իրենց հարկային պարտավորությունների մասին:
- Հնարավորության դեպքում կնքել գործարքներ՝ հարկային պարտավորությունները կատարելու համար:
- Հնարավորության դեպքում ստանալ հարկային արտոնություններ:
Պատասխանատվության հոդվածները և հնարավոր հետևանքները
Եթե քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, ապա նրանք կարող են ենթարկվել վարչական պատասխանատվության:
Այս պատասխանատվության մեջ կարող են լինել:
- Անվճարումի համար տուգանքներ, որոնք կարող են հասնել մինչև 30% վճարված հարկային պարտավորությունից:
- Արդյունքների տուժում՝ աշխատանքի կամ սոցիալական արտոնությունների վերացման տեսքով:
Ֆորմաների լրացման գործընթացը
Ֆորմաները պետք է լրացվեն շատ ուշադիր, որովհետև ցանկացած սխալ կարող է հանգեցնել վարչական բարդությունների:
Այստեղ նշվում են զգալի կետեր, որոնք պետք է նկատել:
ՈՒՇԱԴՐՈՒԹՅՈՒՆ: Ցանկացած սխալ կամ բացթողում ձևերի լրացման մեջ կարող է հանգեցնել պատասխանատվության:
Ինչ անել մերժման կամ սխալ դեպքերի դեպքում
Եթե դիմումն ընդունվել է մերժում, ապա քաղաքացիները պետք է կարողանան:
- Ամենակարևորն՝ դիմումի վերածնման գործընթացը ընթացկացնելու համար լրացնել նոր դիմում:
- Ելք դուրս գալ, որպեսզի մերժումը գրավոր ներկայացվի:
- Արտոնություններ ստանալ հարկային մարմիններից, եթե այն անհրաժեշտ է:
Հատուկ դեպքեր և արտոնություններ
Որպեսզի քաղաքացիական հասարակությունը կարողանա ավելի լավ հասկանալ, թե ինչպես են կարգավորվում հարկային պարտավորությունները, կարևոր է մատնանշել որոշ հատուկ դեպքեր:
- Օտարերկրյա քաղաքացիներ: Նրանք նույնպես ենթակա են Հայաստանի Հանրապետության հարկային օրենքներին:
- Մ Minderները: Նրանք կարող են օգտվել հատուկ արտոնություններից:
- Ավտոգործիքները: Պետք է համապատասխանի հատուկ պահանջներին, որպեսզի կարողանան փոխանցել հարկային պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.05.2023թ․ որոշումը նպատակ ունի համակարգել ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը հիմնված է վարչական ընթացակարգերի օրենսդրության վրա, որը նախատեսում է խստացված ընթացակարգեր և ժամկետներ հարկային պարտավորությունների կատարումը բացառելու համար:
Գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը պարզում է, որ ֆիզիկական անձը չկատարել է իր հարկային պարտավորությունները: Այդ դեպքում, ըստ օրենքի, հարկային մարմինը կարող է կիրառել տուգանքներ կամ վարչական պատասխանատվություն: Հարկային մարմինը պետք է նախապես տեղեկացնի պարտադիր վճարների մասին, իսկ դրա համար անհրաժեշտ է նաև, որ ֆիզիկական անձը ունենա բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են իր ֆինանսական վիճակը:
Արժեքային գնահատում և վարկանիշային համակարգ
Այս որոշման համաձայն, հարկային պարտավորությունների գանձումն իրականացնելիս կիրառվում է նաև արժեքային գնահատման և վարկանիշային համակարգ: Մասնավորապես, ֆիզիկական անձանց հարկային չգումարումները գնահատվում են ըստ նրանց ֆինանսական կարողությունների, եկամուտների և իրենց կողմից իրականացվող ֆինանսական գործառնությունների: Սա նշանակում է, որ հարկային մարմինները կարող են կատարել սպառողական վարկանիշային գնահատում, որը կօգնի որոշել, թե որքան հարմար է տվյալ անձի համար հարկային պարտավորությունների կատարման գործընթացը:
Վարկանիշային գնահատման համակարգը նաև կարևոր դեր է խաղում հարկային քաղաքականության ձևավորման մեջ: Այն հնարավորություն է ընձեռում կառավարությանը հասկանալ, թե որքան արդյունավետ է հարկային համակարգը՝ շոշափելով տարբեր սոցիալական խմբերի ունեցած իրավունքները և հարկային պարտավորությունները:
Շահառուների պաշտպանության մեխանիզմներ
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում վարչապետի պետական գերատեսչությունները պարտավոր են ապահովել շահառուների հիմնարար իրավունքների պաշտպանություն: Դա նշանակում է, որ ֆիզիկական անձինք պետք է ունենան հնարավորություն ու իրավունք դիմելու և ներկայացնելու իրենց դիմումները, հարցումները և բողոքները:
ՀՀ ՊԵԿ-ը պետք է ստեղծի հարթակ, որտեղ ֆիզիկական անձիք կարող են electronically ներկայացնել իրենց փաստաթղթերը, ինչպես նաև ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին: Սա կնպաստի թափանցիկության բարձրացմանը և աջակցելու սոցիալական արդարությանը ժողովրդին:
Շահառուների իրավունքների պաշտպանությունը նաև ենթադրում է, որ հարկային մարմինները պետք է պատրաստ լինեն լսել քաղաքացիներին և տրամադրել անհրաժեշտ տեղեկատվություն, որը կօգնի նրանց արդյունավետ իրականացնել իրենց հարկային պարտավորությունները: Սա, իր հերթին, կնպաստի բարելավելու հաշվետվողականության մակարդակը և բարձրացնելու ֆիզիկական անձանց վստահությունը պետական մարմինների նկատմամբ: