Արտադրանքների պարտավորությունների գանձման գործընթացի համակարգը
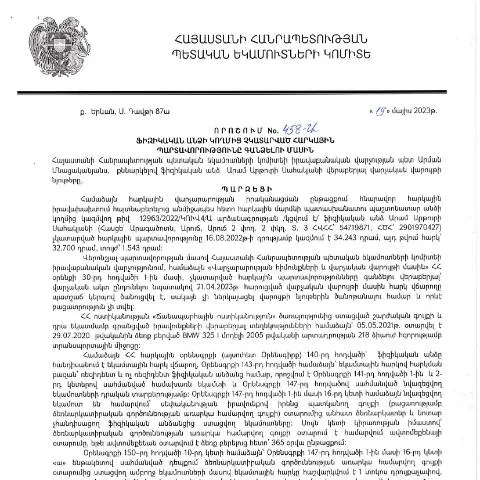
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի մայիսի 19-ին ընդունված որոշումը սահմանում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը կարևոր դեր է խաղում երկրի հարկային վարչակարգում, քանի որ այն ապահովում է պետության ֆինանսական կայունությունը և ուղղակիորեն վերաբերում է հարկ վճարողներին:
Ովքեր են պատասխանատու դաշնային հարկերի վճարման համար
Այս որոշման շրջանակներում հարկային պարտավորություններ ի հայտ են գալիս այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները սահմանված ժամկետներում: Այսպիսով, որոշումը նպատակ ունի համակարգել այն քայլերը, որոնց միջոցով պետությունը կարող է իրականացնել հարկային պարտավորությունների գանձումը:
- Ազգային այլ մարմինների հետ համագործակցություն
- Տվյալների վերլուծություն և անհամապատասխանություններ
- Գանձման գործընթացի պարզեցում
Որոնք են իրավական և վարչական ընթացակարգերը
Այս որոշումը հիմնված է ՀՀ վարչական ընթացակարգերի օրենքի վրա, որը սահմանում է բոլոր վարչական գործընթացների կանոնները: Ըստ այդ օրենքի, հարկ վճարողները պարտադիր են հետևել որոշակի ընթացակարգերին:
- Հարկային պարտավորությունների ձևավորում և հաշվարկ
- Նամակագրություն պետական մարմինների հետ
- Ներկայացման ժամկետները և հստակեցումները
Եթե հարկային պարտավորությունները չկատարվեն, ինչ քայլեր են իրականացվում
Վարչական մարմինը, որպես հիմնական քայլ, կարող է սկսել հարկային պարտավորությունների արդեն գոյություն ունեցող փաստաթղթերի հիման վրա հարկային պարտավորությունների գանձման գործընթաց:
- Հարկային պարտավորությունների վերստուգում
- Գանձման գործընթացի մեկնարկ
- Նոր որոշումների ընդունում
Ռազմավարական քայլեր՝ հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացը իրականացնելիս վարչական մարմինը հնարավորություն ունի կիրառել մի շարք ռազմավարական քայլեր, որոնք ուղղված են գործընթացի պարզեցմանը:
- Հարկ վճարողների մոնիտորինգ
- Հարկային համակարգի ավտոմատացում
- Տվյալների վերլուծություն և կանխատեսումներ
Տեղեկատվության տրամադրումը և ձևակերպումները
Հարկային պարտավորությունների ձևակերպումները պետք է լինեն ճիշտ և ժամանակին ներկայացված: Այնպիսի փաստաթղթեր, ինչպիսիք են հարկային հաշվետվությունները, պետք է ներկայացվեն առանձին ձևերով:
| Փաստաթղթի տեսակը | Ներկա ժամկետ | Նշումներ |
|---|---|---|
| Հարկային հաշիվ | 30 օր | Պարտադիր ներկայացման ժամկետ |
| Հարկային ձև | 15 օր | Ընդունելի ձևակերպում |
Անհրաժեշտ գործողություններ՝ խնդրի առկայության դեպքում
Եթե հարկային մարմինները դիմումին պատասխան չեն տալիս կամ մերժվում են հարկային պարտավորությունները, հարկ վճարողները կարող են իրականացնել հետևյալ քայլերը:
- Նոր դիմում ներկայացնել
- Վիճակի հաղորդագրություն ստանալ
- Կողմերի հետ հանդիպումներ կազմակերպել
Հետագա ընթացակարգերի նկատմամբ հսկողություն
Քանի որ հարկային պարտավորությունների գանձման գործընթացը բարդ և բազմաշերտ է, հարկ վճարողները պետք է կարողանան հետևել իրենց դիմումները:
- Հետադարձ կապ ստեղծել վարչության հետ
- Պարբերաբար ստուգել դիմումների կարգավիճակը
- Ինքնաարդյունավետացման միջոցներ իրականացնել